Agaknya upaya instrumen non-spot itu cukup efektif digunakan. Sebab, BI terlihat mampu mempertahankan stabilitas nilai tukar tanpa menggerus banyak cadangan devisa secara berlebihan.
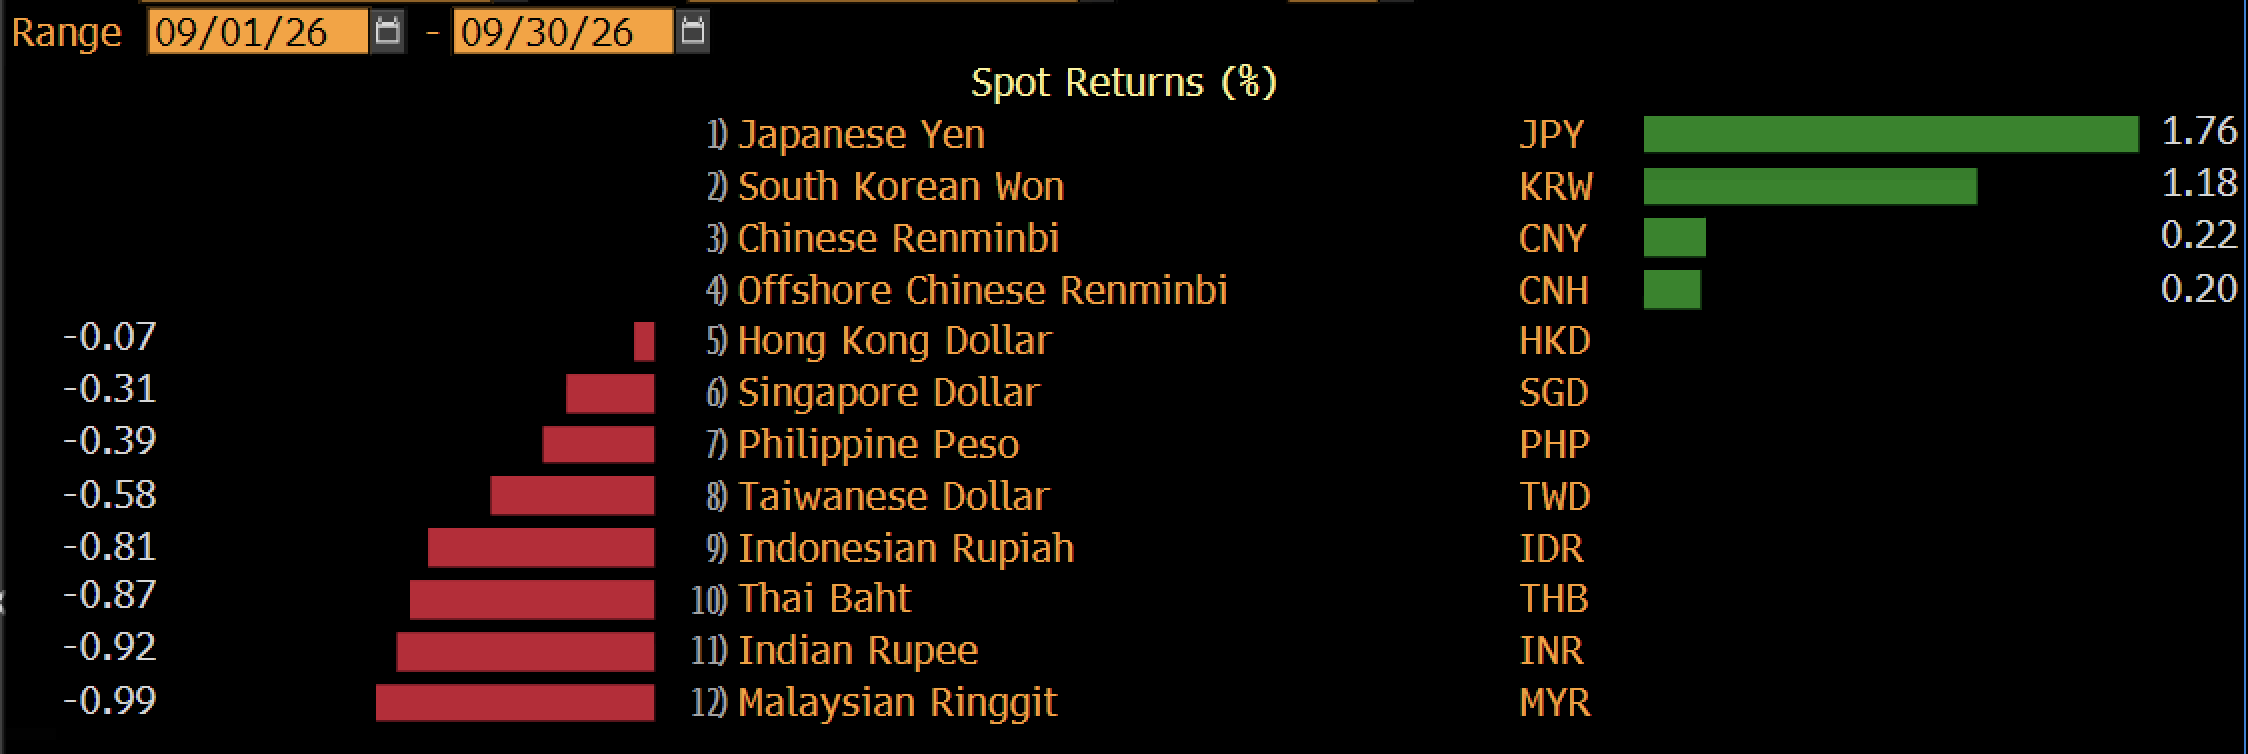
Sepanjang September rupiah memang melemah 0,81%, tetapi posisi pelemahannya masih lebih baik daripada ringgit Malaysia yang melemah paling tajam.
Bantalan Eksternal
Secara fundamental, posisi US$146,3 miliar memberi bantalan yang cukup bagi perekonomian Indonesia. Cadangan tersebut setara dengan pembiayaan sekitar 5,3 bulan impor, atau 5,2 bulan impor dan pembayaran utang luar negeri pemerintah. Angka tersebut masih jauh di atas standar kecukupan internasional sekitar tiga bulan impor.
Dari sisi likuiditas eksternal, Indonesia sebenarnya memasuki kuartal IV-2026 dengan posisi yang bisa dikatakan kuat. Namun, jika dibandingkan dengan posisi devisa pada periode sama tahun lalu yang berada di US$148,73 miliar, posisi devisa kali ini lebih rendah.
Akan tetapi, cadangan devisa yang stabil tidak secara otomatis membuat tekanan terhadap rupiah sepenuhnya hilang. Rupiah masih akan menghadapi rezim bunga tinggi dengan tingginya yield US Treasury, penguatan dolar AS, dan volatilitas pasar obligasi global serta harga minyak yang masih tinggi.
Terlebih, besarnya cadangan devisa belum cukup menggambarkan kualitas sumber pembentuk devisa itu sendiri. Cadangan yang bertambah karena penerimana ekspor, jasa dan arus modal yang berkelanjutan punya karakter yang berbeda dengan cadangan yang bertambah lantaran adanya penarikan utang luar negeri.
Penarikan pinjaman luar negeri memang dapat memperkuat posisi cadangan devisa dalam jangka pendek, dan menyediakan likuiditas untuk memenuhi kebutuhan eksternal. Namun, sumber tersebut pada akhirnya akan menciptakan kewajiban yang harus dibayar kembali.
Dalam konteks tersebut, kinerja neraca dagang menjadi salah satu indikator penting kualitas ketahanan eksternal. Indonesia memang masih mencatat surplus perdagangan, senilai US$3,55 miliar pada Agustus.
Namun, jika dilihat secara kumulatif, gambarnya tidak sekuat periode sama tahun sebelumnya. Surplus perdagangan Januari-Agustus 2026 hanya US$7,25 miliar, jauh menyusut dibandingkan US$29,35 miliar di periode Januari-Agustus 2025.
(dsp/aji)