Lalu Apakah SPP TDLN itu?
Menyitir presentasi mengenai Frequently Asked Question (FAQ) Sistem Pemungutan Pajak atas transaksi digital luar negeri, SPP TDLN merujuk pada mekanisme pemungutan PPN atas pemanfaatan Barang Kena Pajak Tidak Berwujud (BKPTB) dan/atau Jasa Kena Pajak (JKP) dari luar daerah pabean di dalam daerah pabean, berupa barang digital dan/atau jasa digital (transaksi digital luar negeri).
Mekanisme pemungutan ini melengkapi pemungutan PPN atas pemanfaatan BKPTB dan/atau JKP dari luar daerah pabean di dalam daerah pabean yang dilakukan oleh Pelaku Usaha Perdagangan Melalui Sistem Elektronik (PMSE) yang ditunjuk sebagai Pemungut PPN PMSE (Pihak Lain) sebagaimana diatur dalam PMK 81 Tahun 2024.
Sementara itu, transaksi digital luar negeri dalam konteks PMK SPP-TDLN adalah transaksi yang dilakukan melalui internet atau media elektronik lainnya untuk memperoleh barang digital dan/atau jasa digital dari pelaku usaha yang berada di luar negeri.
Contohnya antara lain pembelian aplikasi/software dan cloud dari luar negeri, streaming dan hiburan digital, langganan AI, pembelian data dan/atau informasi digital, top up game online dari luar negeri, dan barang/jasa digital lainnya dari luar negeri yang dimanfaatkan di Indonesia.
SPP-TDLN menggunakan data yang berkaitan dengan transaksi digital luar negeri dan data transaksi dalam negeri.
Data transaksi dalam negeri berupa data transfer dana atau remittance diperlukan untuk untuk pemetaan dan analisis penentuan objek PPN yang dipungut melalui SPP-TDLN.
Nah, data transfer dana dan remittance digunakan sebagai data pendukung untuk pemetaan dan analisis transaksi digital luar negeri dalam rangka memastikan pemungutan PPN dilakukan sesuai dengan ketentuan perpajakan yang berlaku.
DJP meyebutkan bahwa oelindungan data pribadi dalam penyelenggaraan SPP-TDLN dilaksanakan sesuai dengan ketentuan peraturan perundang-undangan yang berlaku, termasuk Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.
Data yang digunakan dalam SPP-TDLN hanya digunakan untuk kepentingan pelaksanaan pemungutan PPN atas transaksi digital luar negeri sesuai dengan ketentuan yang berlaku serta dikelola dengan memperhatikan prinsip keamanan, kerahasiaan, dan pelindungan data.
DJP juga mengatakan bahwa kebijakan ini memberikan manfaat bagi pelaku usaha dalam negeri melalui terciptanya kesetaraan perlakuan perpajakan (level playing field) antara pelaku usaha dalam negeri dan pelaku usaha luar negeri.
Mekanisme Pungutan
SPP-TDLN diterapkan terhadap transaksi yang belum dipungut PPN melalui mekanisme PPN PMSE Dengan demikian, pemungutan PPN dapat dilakukan tanpa menimbulkan pemungutan pajak dua kali atas transaksi yang sama.
Dalam pelaksanaannya, SPP-TDLN memanfaatkan informasi dari sistem pembayaran untuk mengidentifikasi transaksi digital luar negeri yang memenuhi kriteria pemungutan PPN. Jika transaksi memenuhi ketentuan, PPN dipungut melalui mekanisme yang telah ditetapkan.
Pemungutan SPP TDLN melibatkan pihak lain yang ditunjuk sebagai pemungut PPN dalam penyelengaraan SPPTDLN (issuer).
Pada tahap awal, enam issuer yang ditunjuk tersebut adalah PT Bank Rakyat Indonesia (Persero) Tbk, PT Bank Mandiri (Persero) Tbk, PT Perusahaan Perseroan (Persero) Bank Negara Indonesia, PT Bank Tabungan Negara, Perusahaan Perseroan (Persero) PT Bank Syariah Indonesia, dan PT Fintek Karya Nusantara (LinkAja).
Saat ini, issuer lainnya sedang dalam tahap pengujian pada lingkungan sandboxing dan segera akan memasuki periode stabilisasi, untuk selanjutnya ditunjuk sebagai pemungut PPN.
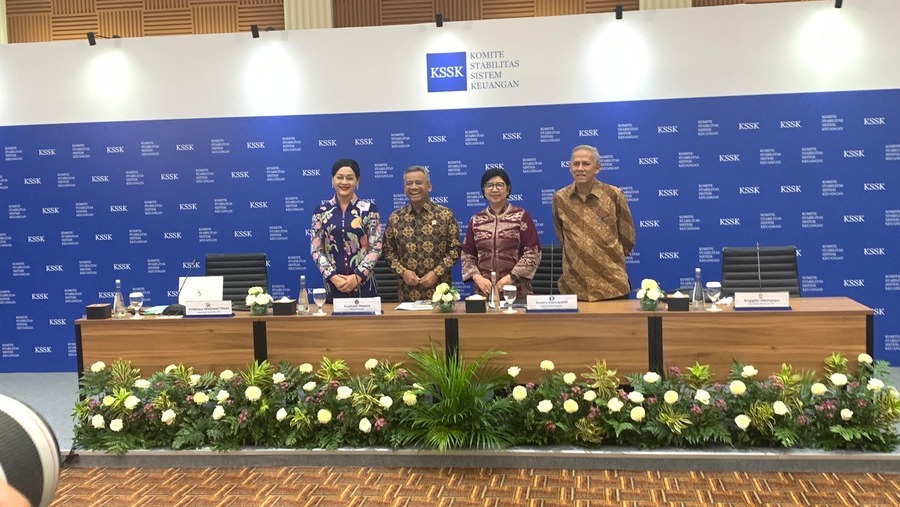
Direktur Jenderal Pajak, Bimo Wijayanto menyebut bahwa saat ini pihaknya sudah menemui 30 issuer potensial terkait dengan persiapan sebagai pemungut pajak tersebut.
Bimo mengatakan bahwa saat ini DJP masih menunggu kesiapan infrastruktur dari masing-masing perbankan dan fintech tersebut. Meski begitu, Ia belum menjelaskan lebih lanjut terkait dengan berapa issuer yang secara resmi akan ditunjuk oleh pemerintah.
Pastikan Tak Ada Pungutan Ganda
DJP juga memastikan bahwa transaksi yang PPN nya telah dipungut oleh Pihak Lain sebagaimana diatur dalam PMK 81 Tahun 2021 dikecualikan dari pemungutan PPN melalui SPP-TDLN dalam PMK ini.
Transaksi yang PPN nya telah dipungut oleh Pihak Lain sebagaimana diatur dalam PMK 81 Tahun 2021 dikecualikan dari pemungutan PPN melalui SPP-TDLN dalam PMK ini.
Konsumen dapat meminta kembali PPN yang telah terpungut dengan mengajukan permohonan kepada Penyelenggara SPP-TDLN melalui Pihak Lain (bank atau lembaga selain bank) yang melakukan pemungutan PPN.
(ell)