Laporan ketenagakerjaan bulanan atau non-farm payroll (NFP) di AS hanya bertambah 29.000 sepanjang September. Data ini memberikan keyakinan pelaku pasar jika The Fed bakal menahan suku bunga acuan pada pengumuman 29 Oktober 2026.
Seharusnya, lanjut Liza, hal tersebut menjadi kabar baik. Akan tetapi, yield US Treasury 10Y kembali naik ke 5,35%, tertinggi sejak 2002, dan JGB 10Y Jepang ikut naik ke 3,1%.
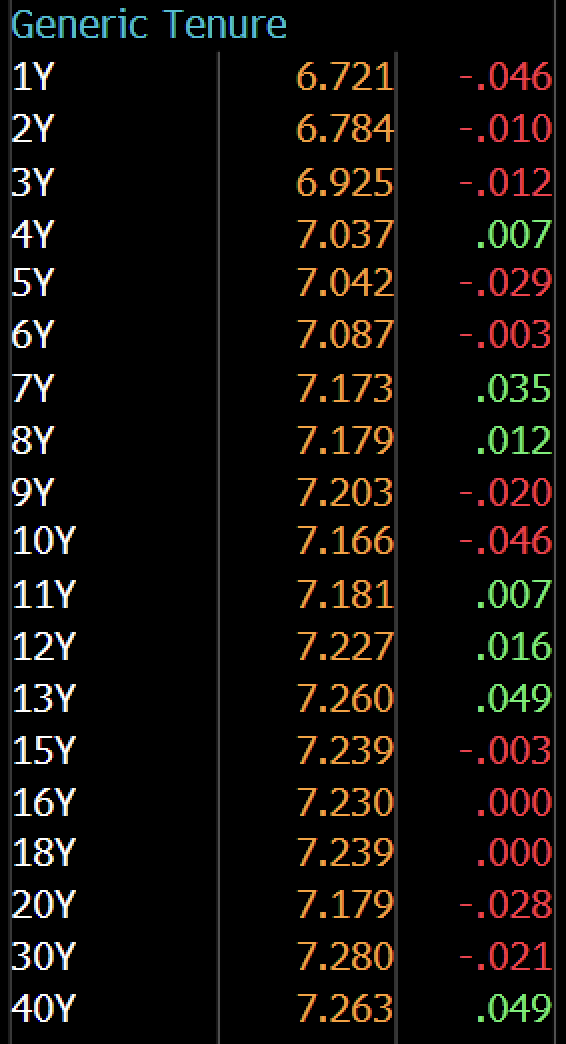
Jadi, isu utamanya saat ini sudah bukan Fed rate lagi, melainkan yield surat utang tenor panjang di seluruh dunia, yang terdorong inflasi energi dan kebutuhan pendanaan yang luar biasa besar.
"Logikanya gampang saja. Kalau aset paling aman sedunia sudah kasih yield di atas 5%, selisihnya dengan SBN kita jadi terlalu tipis buat bayar risiko emerging market. Ditambah rupiah yang kemarin sempat ke Rp17.940/USD, sementara NDF offshore sudah di atas Rp18.000, ya asing makin punya alasan buat keluar. Hasilnya net sell asing year to date (ytd) sudah lewat Rp108 triliun di pasar reguler."
Posisi rupiah di pasar non-deliverable forward (NDF) itu yang menjadi menjadi perhatian.
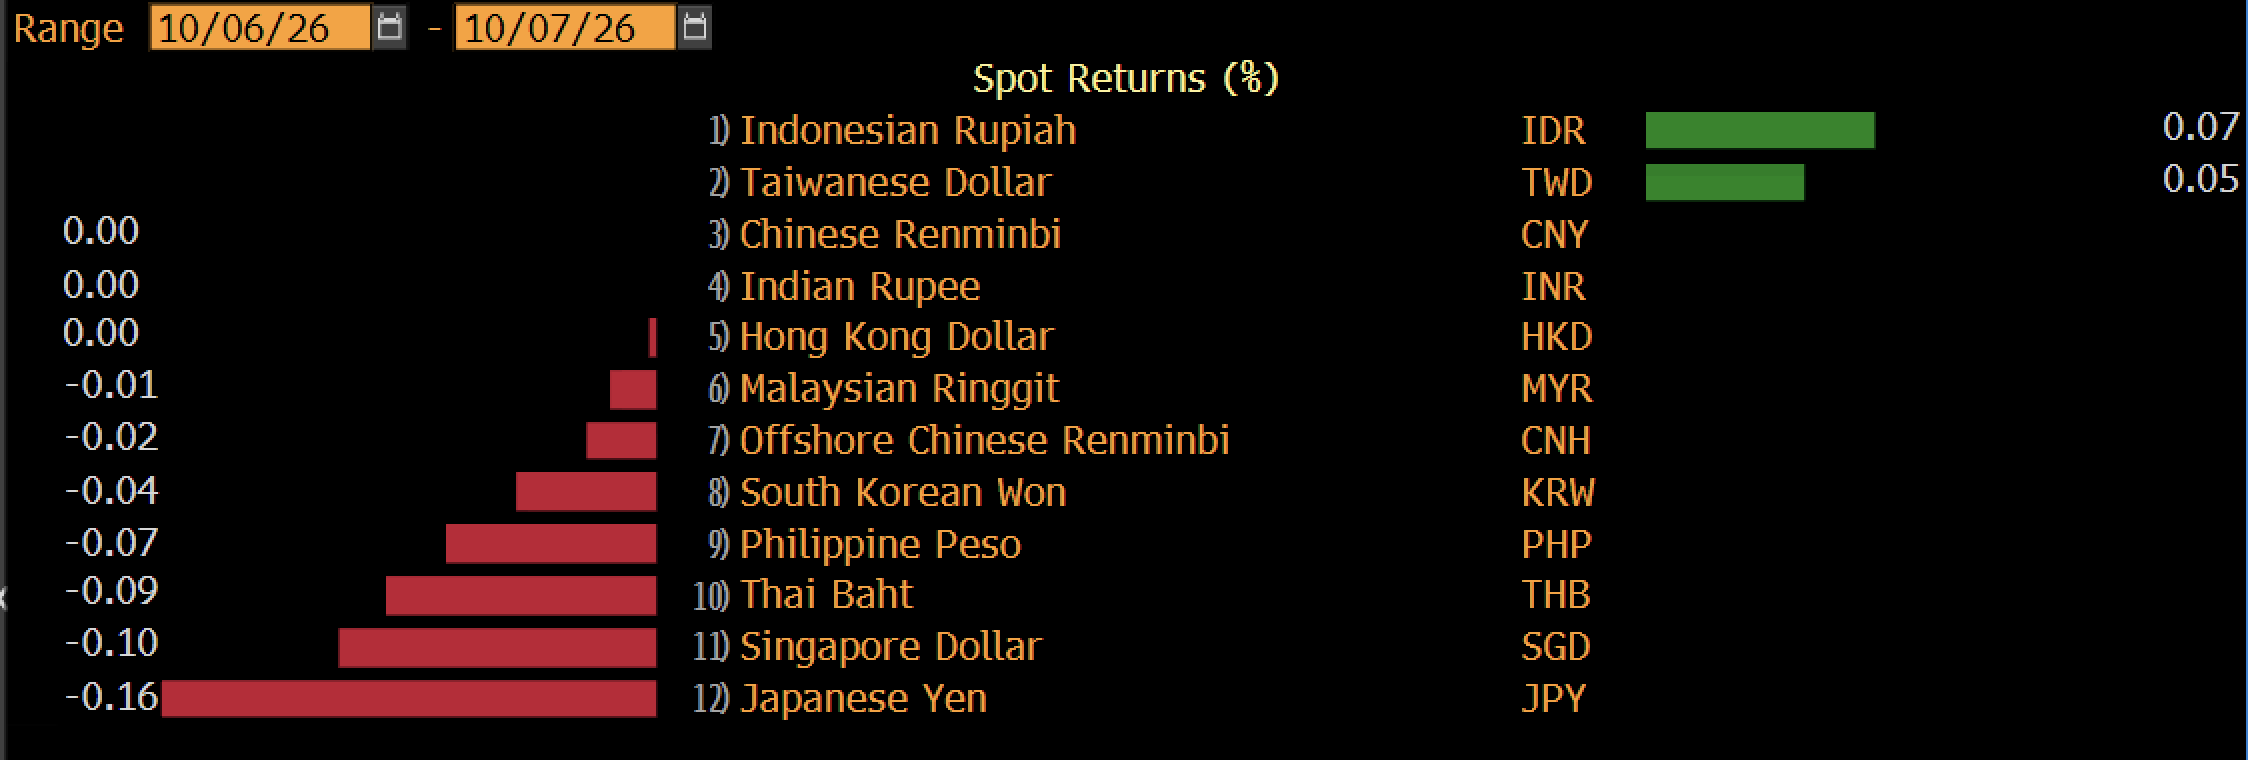
"NDF yang sudah di atas Rp18.000 itu tandanya asing masih pasang posisi rupiah bakal melemah lagi, apalagi kebutuhan dolar biasanya naik menjelang akhir tahun. Makanya murah saja belum cukup. Sejauh ini yang kelihatan baru akumulasi pilih-pilih di beberapa nama, belum inflow yang merata," tutur Liza.
Setali tiga uang, praktisi pasar modal sekaligus Co Founder PasarDana Hans Kwee mengatakan, valuasi saham big caps yang atraktif memang menjadi pertimbangan investor asing untuk kembali masuk.
"Tapi, kurs mata uang juga menjadi faktor yang sangat krusial," kata Hans.
Ambil contoh, saham perbankan yang bisa memberikan potensi capital gain 5% hingga 10%. "Potensi pengembalian tersebut bisa habis atau tergerus jika rupiah melemah terhadap dolar dalam persentase yang sebanding pada periode yang sama," imbuhnya.
Sehingga, lanjut Hans, saat ini investor asing lebih wait and see untuk pasar Indonesia. Selama rupiah belum menunjukkan titik balik yang stabil, diskon valuasi saham big caps sering kali dipandang belum cukup untuk menutupi risiko kerugian konversi valuta asing.
FTSE Saja Tidak Cukup
Pagi tadi, FTSE Russell telah menegaskan kembali status pasar berkembang atau emerging market bagi pasar saham Indonesia di tengah langkah-langkah yang diambil oleh otoritas setempat untuk meningkatkan transparansi.
FTSE menyatakan akan terus memantau dengan cermat reformasi integritas pasar modal di negara ini.
“Indonesia telah menerapkan berbagai reformasi pasar, termasuk peningkatan pengungkapan informasi kepada pemegang saham, perluasan kategori klasifikasi investor, persyaratan free float minimum, dan peningkatan alat pengawasan pasar,” kata FTSE Russell dalam tinjauan tahunan klasifikasi negara untuk pasar saham.
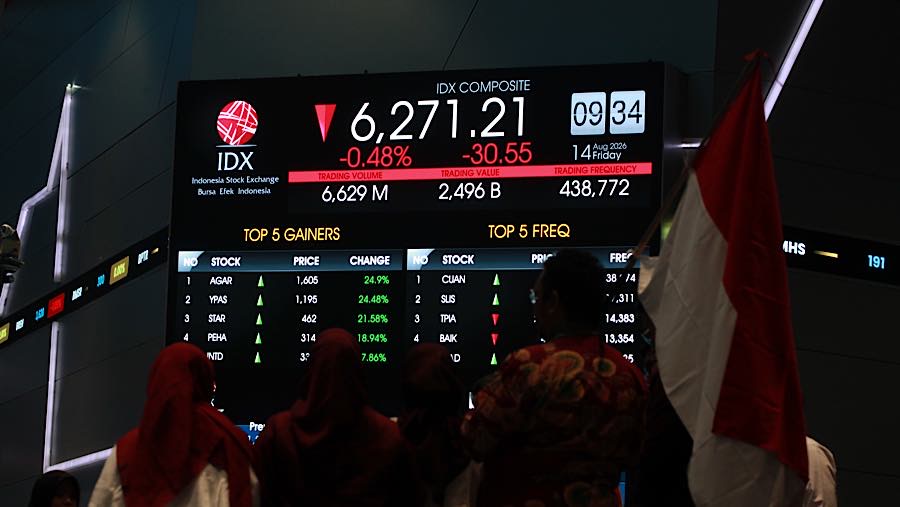
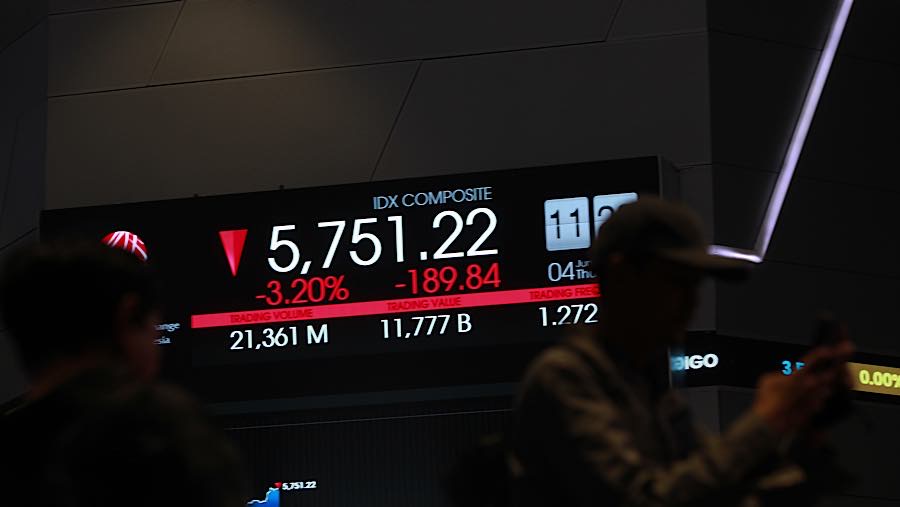
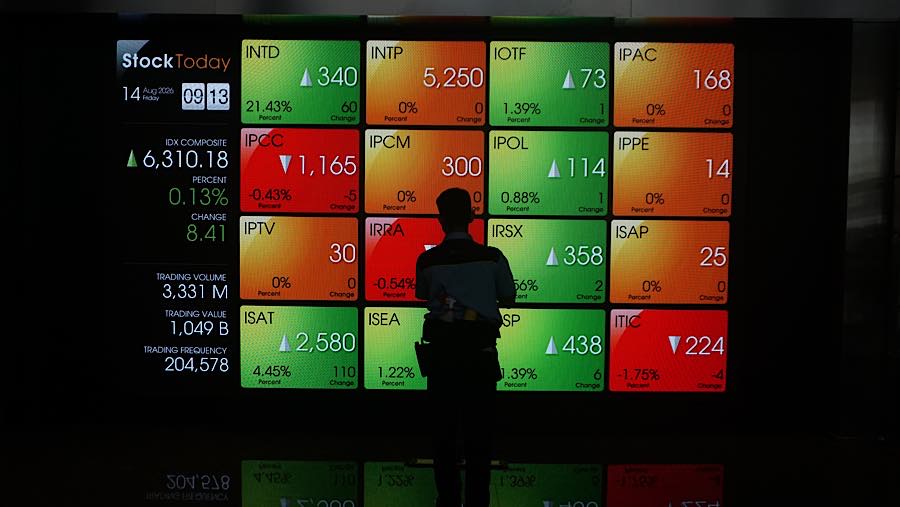
Namun, sentimen itu tidak cukup menarik dana investor asing. Hingga penutupan sesi I siang ini saja, investor asing justru mencatatkan net sell sekitar Rp663 miliar.
Menurut Hans, ada sejumlah poin yang diperlukan jika ingin dana asing kembali mengalir ke bursa saham domestik.
Pertama, stabilitas Nilai Tukar Rupiah. Pembalikan arah atau kepastian stabilisasi rupiah (didukung intervensi maupun kebijakan moneter Bank Indonesia) untuk menekan risiko konversi bagi dana global.
Kedua, kejelasan arah kebijakan The Fed. Perlu ada sinyal pemangkasan suku bunga acuan AS yang lebih tegas (dovish) untuk memperlebar selisih imbal hasil (yield spread) dan memicu pelemahan indeks DXY.
Ketiga, pemulihan ekonomi domestik yang solid. Penguatan indikator riil seperti PMI Manufaktur yang konsisten di area ekspansif, surplus neraca perdagangan berkelanjutan, serta realisasi APBN yang disiplin.
"Faktor fundamental tersebut akan menjadi dorongan kuat (growth story) bahwa kinerja laba emiten (khususnya sektor perbankan dan konsumer) akan bertumbuh optimal."
Sementara, Liza menilai, sikap The Fed yang menahan suku bunga acuan saja juga belum cukup jika yield tenor panjang masih setinggi seperti saat ini. US10Y yield harus kembali ke bawah 5%.
Kemudian, rupiah harus benar-benar berbalik arah ke bawah Rp17.850/dolar AS. Level ini menandakan tekanan mulai reda.
"Yang bisa membuat asing percaya lagi adalah, rupiah yang anteng di sekitar Rp17.500 atau lebih kuat, sesuai asumsi APBN 2027, dan NDF offshore sudah tidak di atas spot. Ironisnya, Rp17.500 itu sekarang malah terdengar seperti target yang optimistis."
Hasil positif dari review MSCI November, terlebih jika status freeze dicabut juga bisa menjadi sentimen positif tambahan.
Kalau konflik AS–Iran mereda, itu juga membantu karena harga minyak ikut turun. "Selama katalis-katalis ini belum muncul, kenaikan IHSG kami anggap masih technical rebound, belum balik arah tren," pungkas Liza.
(red)