Nilai Impor
Lebih lanjut, nilai impor migas diprediksi mengalami kenaikan pada sisa tahun ini. Alasannya, Indonesia menghadapi tekanan berlapis dari kenaikan harga minyak mentah dunia dan pelemahan nilai tukar rupiah terhadap dolar AS.
Dia mencatat harga minyak mentah Brent pada 17 September 2026 di sekitar US$104—US$106 per barel, sedangkan ongkos tanker rute Teluk Oman-Asia sempat mencapai rekor sekitar US$11,5 per barel.
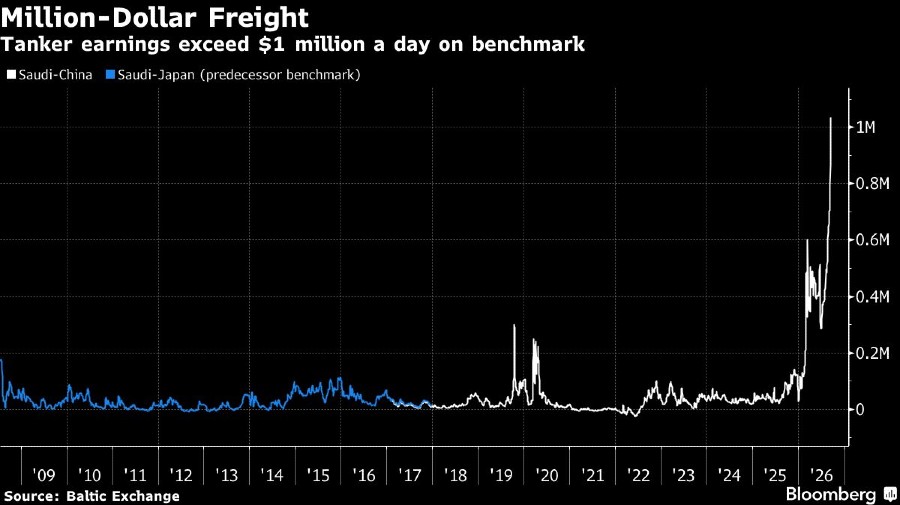
“Jika rupiah melemah pada saat harga minyak dan freight tinggi, biaya mendarat minyak naik, kebutuhan devisa bertambah, dan defisit migas dapat melebar walaupun volume impor tetap,” tegas dia.
Efek Domino
Syafruddin mengingatkan hal tersebut berpotensi memberikan efek lanjutan terhadap anggaran subsidi dan kompensasi energi.
Dia khawatir anggaran tersebut bakal naik jika nilai tukar rupiah terus melemah dan tren kenaikan harga minyak masih terjadi.
Dia juga memandang kenaikan ongkos produksi bisa saja dialihkan ke masyarakat, sehingga harga komoditas energi di dalam negeri mengalami kenaikan.
“Argumen bahwa koreksi harga minyak terbaru akan meredakan tekanan memang masuk akal, tetapi gangguan jalur energi Timur Tengah membuat premi risiko tetap tinggi. Prioritas kebijakan karena itu harus memutus lingkaran minyak mahal-dolar kuat-rupiah lemah melalui efisiensi energi, hedging, diversifikasi pasokan, dan disiplin fiskal,” ungkap dia.
Adapun, rupiah membuka pasar spot dengan pelemahan 0,18% ke Rp17.724/US$, seiring dengan penguatan dolar AS, mempersempit ruang apresiasi bagi mata uang Asia. Tak lama berselang, rupiah melanjutkan pelemahan 0,24% ke Rp17.735/US$ pada 09:10 WIB.
Tertahannya laju mata uang Asia disebabkan oleh tiga hal. Pertama, sikap hawkish bank sentral AS Federal Reserve yang mengerek suku bunga acuan 25 basis poin (bps) ke 3,75-4% membuat indeks dolar AS menguat terhadap enam mata uang utama ke 100,27.
Investor kini mempertimbangkan seberapa cepat The Fed akan kembali mengetatkan kebijakan ketika inflasi diperkirakan makin meluas.
Pelaku pasar uang memperkirakan sekitar 50% peluang kenaikan suku bunga acuan pada Oktober.
Keputusan ini membuat sentimen risk-off di pasar keuangan Asia kembali muncul. Suku bunga acuan AS lebih tinggi, artinya arus modal asing berpotensi keluar dari pasar negara berkembang, termasuk Indonesia, ke pasar AS. Imbal hasil atau yield yang lebih tinggi di pasar obligasi AS lebih menarik bagi investor.
Kedua, langkah pengetatan yang diambil The Fed berimbas pada penguatan dolar AS. Selain itu, posisi yuan offshore (CNH) yang seringkali menjadi penopang mata uang Asia juga belum banyak berubah.
Biasanya pergerakan yuan punya pengaruh pada sentimen mata uang Asia, lantaran China merupakan ekonomi terbesar di kawasan, dan menjadi mitra dagang utama banyak negara.
Ketiga, pergerakan harga minyak masih berada di atas US$100 per barel, tepatnya US$105,88 per barel untuk Brent dan US$102,2 untuk West Texas Intermediate (WTI).
Harga minyak yang persisten tinggi menghidupkan kembali kekhawatiran akan inflasi, terutama bagi negara-negara pengimpor minyak di Benua Kuning, termasuk Indonesia.
Kenaikan biaya energi berpotensi meningkatkan biaya transportasi, logistik, produksi, dan kenaikan harga barang dan jasa, seperti yang terjadi pada kuartal II-2026.
Sekadar catatan, BPS mencatat nilai impor migas Indonesia sepanjang Juli 2026 membengkak US$1,25 miliar atau 49,91% dibandingkan dengan periode yang sama tahun sebelumnya.
Lonjakan impor migas disebabkan oleh bertambahnya impor minyak mentah senilai US$848,3 juta atau 49,11% dan hasil minyak sebesar US$406,3 juta atau 51,68%, dibandingkan dengan periode yang sama tahun sebelumnya.
Sementara itu, selama periode Januari hingga Juli 2026, nilai impor migas RI meningkat US$7,40 miliar atau 40,24% dibandingkan dengan periode yang sama tahun sebelumnya.
Kenaikan ini dipicu oleh bertambahnya impor minyak mentah senilai US$2,08 miliar atau sebesar 41,81% dan hasil minyak senilai US$5,32 miliar atau sebesar 39,66%.
(azr/wdh)