|
Penulis: Leo Chris Evan Sinulingga Leo Chris Evan Sinulingga adalah Analis Bank Indonesia, terutama di area kebijakan sistem pembayaran dan pengelolaan uang Rupiah |
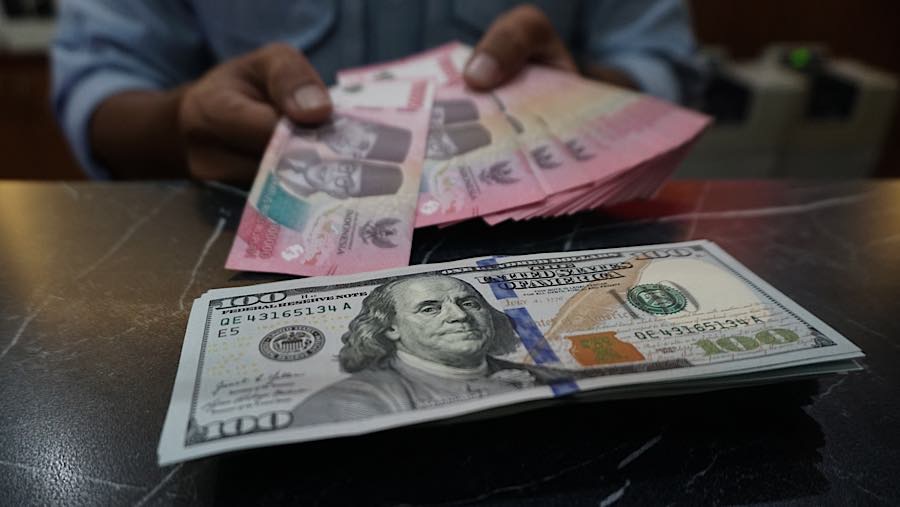
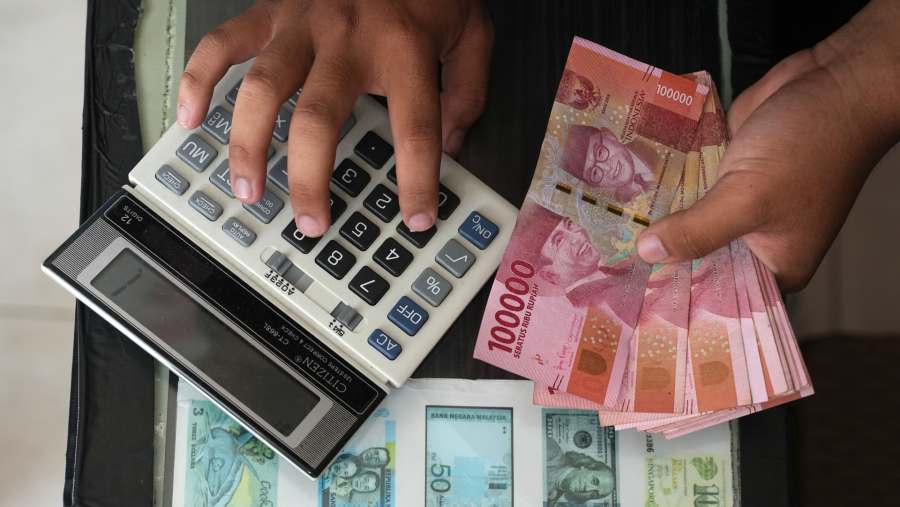
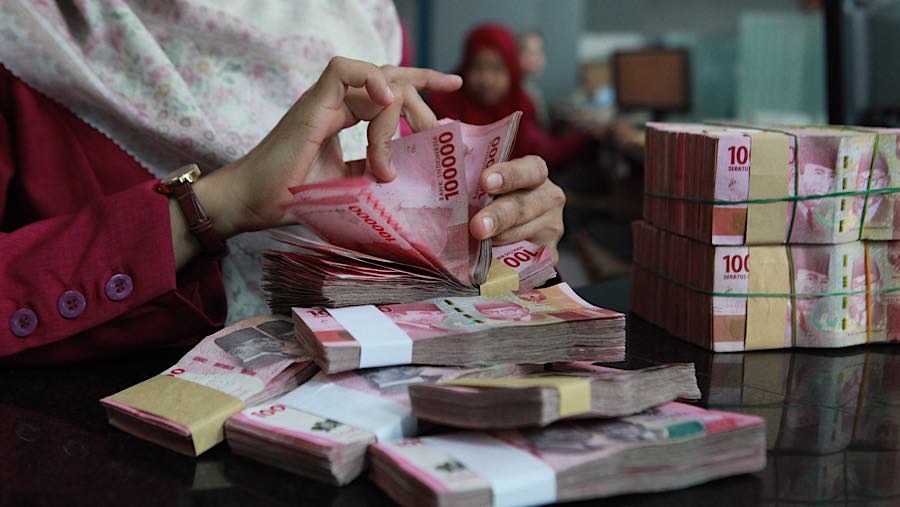
Di tengah perkembangan digitalisasi pembayaran, terdapat 1 (satu) fenomena yang saat ini cukup menjadi perhatian bank sentral di dunia yaitu pertumbuhan permintaan uang tunai. Fenomena ini sering disebut sebagai paradoks uang tunai. Faktanya, semakin berkembangnya nontunai ternyata tidak serta merta menurunkan permintaan dan jumlah uang tunai yang beredar di masyarakat.
Pertumbuhan Nontunai
Ketidakpastian global dan dampaknya terhadap stabilitas Rupiah cukup menyita perhatian publik. Dalam menghadapi kondisi tersebut, Bank Indonesia secara aktif melakukan intervensi di pasar untuk menjaga stabilitas nilai tukar Rupiah sekaligus memastikan inflasi tetap berada dalam koridor target. Namun, dinamika Rupiah tidak hanya tercermin dari pergerakan nilai tukar dan inflasi, tetapi juga dari perkembangan penggunaan Rupiah sebagai alat pembayaran di tengah pesatnya digitalisasi.
Mengutip siaran pers Bank Indonesia, transaksi ekonomi dan keuangan digital tercatat masih terus bertumbuh. Di triwulan II 2026, volume transaksi pembayaran digital mencapai 16,07 miliar transaksi atau tumbuh 36,88% (yoy) yang didukung oleh semakin luasnya akseptasi pembayaran digital. Kinerja QRIS pun mengalami tren yang positif dengan pertumbuhan sebesar 100,12% (yoy) yang didorong oleh peningkatan jumlah pengguna dan merchant. Di sisi lain, uang Rupiah yang diedarkan (UYD) juga ikut bertumbuh sejak triwulan I 2026. Di triwulan II 2026, UYD bertumbuh sebesar 14,03% (yoy) menjadi Rp1.315. Hal ini kemudian menimbulkan pertanyaan. Mengapa uang Rupiah tunai ikut bertumbuh pada saat transaksi nontunai juga bertumbuh?
Paradoks Uang Tunai
Fenomena ini dikenal sebagai paradoks uang tunai oleh bank sentral. Kondisi di mana permintaan uang tunai terus mengalami pertumbuhan ketika penggunaan uang tunai, terutama dalam transaksi retail, mengalami penurunan seiring dengan berkembangnya instrumen pembayaran nontunai. Tidak hanya Indonesia, kondisi ini cukup umum terjadi di beberapa negara, terutama di negara yang dominasi nontunainya sudah cukup tinggi. European Central Bank (ECB) sebagai contoh. ECB mencatat kenaikan permintaan tunai di Uni Eropa (UE) terjadi dikarenakan adanya perilaku masyarakat menyimpan uang sebagai store of value.
Perilaku ini tidak terlepas dari kondisi krisis yang pernah terjadi, seperti Covid dan Lehman Brothers yang membuat masyarakat UEmenjadi lebih siaga akan kemungkinan kebutuhan uang tunai pada saat krisis nantinya. Selain itu, transaksi dan adanya permintaan tunai di luar negeri juga menjadi alasan lainnya di balik peningkatan permintaan tunai Euro. Hasil observasi ECB menunjukkan temuan yang sejalan dengan pengalaman Bundesbank Jerman. Berdasarkan data Bundesbank, transaksi tunai di Jerman tahun 2021 tercatat sebesar 58%. Angka tersebut terus mengalami penurunan hingga berkisar 51% dalam beberapa tahun terakhir.
Namun, Bundesbank juga melihat bahwa di balik penurunan transaksi tunai, Bundesbank juga menemukan adanya pertumbuhan permintaan uang tunai. Store of value memang menjadi alasan utama adanya permintaan uang tunai tersebut. Selain sebagai transaksi, uang tunai juga masih menjadi preferensi sebagian masyarakat di Jerman mempertimbangkan faktor keamanan dan kemudahan transaksi tunai. Fenomena serupa juga terjadi di Australia. Berdasarkan penelitian yang dilakukan oleh Reserve Bank of Australia (RBA), sekitar 55%-80% uang tunai disimpan oleh masyarakat, di saat penggunaan tunai untuk transaksi hanya sebesar 9%-26%. Artinya, sebagian uang tunai di Australia tidak disirkulasikan, melainkan hanya sebagai store of value dan cadangan likuiditas. Perilaku ini semakin menguat sejak pandemi Covid yang membuat masyarakat semakin bersikap antisipatif terhadap ketidakpastian di masa depan.
Paradoks Rupiah Tunai Indonesia?
Berdasarkan pengalaman dari negara-negara di atas, maka terdapat 2 (dua) alasan utama yang melatarbelakangi adanya paradoks uang tunai yaitu perilaku menyimpan uang sebagai store of value maupun sebagai langkah antisipatif terhadap krisis. Sikap antisipatif ini juga berlaku ketika pembayaran digital tidak dapat dilakukan (collapse). Blackout yang terjadi di Spanyol dan Portugal tahun lalu cukup memberikan gambaran bagaimana masyarakat tidak dapat sepenuhnya dapat bergantung pada teknologi. Selain itu, terdapat beberapa faktor lain yang mendorong permintaan uang tunai, seperti faktor keamanan, kenyamanan, dan kemudahan, uang tunai yang masih diterima secara luas, faktor budaya, dan juga kebijakan pemerintah untuk mendorong bare minimum transaction menggunakan uang tunai, seperti Swedia dan Austria.
Bagaimana dengan Indonesia? Apakah pertumbuhan uang tunai di tengah perkembangan digitalisasi sistem pembayaran dapat dikatakan sebagai suatu hal yang paradoks di Indonesia? Menurut saya pribadi, kondisi saat ini belum tentu dapat dikatakan sebagai suatu paradoks. Kita bisa melihat bahwa uang tunai masih sangat dibutuhkan di Indonesia. Sebagian besar masyarakat Indonesia masih cukup nyaman untuk menggunakan uang tunai. Sebagian dari wilayah Indonesia juga belum tersentuh infrastruktur yang memadai untuk mendukung implementasi transaksi pembayaran nontunai.
Atau dengan kata lain, pertumbuhan permintaan uang tunai, meskipun melambat, lebih didominasi oleh faktor kebutuhan. Namun, kita juga tidak bisa memungkiri bahwa perilaku menyimpan uang Rupiah sebagai store of value juga terjadi di Indonesia. Begitu juga dengan kecenderungan hoarding. Dari beberapa pemberitaan di media, hoarding oleh masyarakat biasanya tidak terlepas dari faktor akses ke lembaga keuangan ataupun kebiasaan dari masyarakat itu sendiri.
Selanjutnya, mengapa paradoks uang tunai itu menjadi penting untuk menjadi perhatian? Tingginya permintaan uang tunai dengan alasan store of value dapat menjadi isu ketika uang tunai hanya ditimbun saja atau hoarding. Pada prinsipnya, tidak ada yang salah dengan perilaku saving. Namun, apabila uang tersebut tidak disirkulasikan, hal ini dapat berdampak kepada aktivitas ekonomi. Yang menjadi tantangan sebenarnya adalah ketika akan melakukan perencanaan uang. Data dan informasi jumlah uang yang tidak kembali ke bank atau bank sentral tidaklah cukup mudah untuk diperoleh. Dengan adanya fenomena paradoks uang tunai, kondisi ini seyogyanya dapat diantisipasi oleh bank sentral dalam merencanakan kebutuhan uang mereka, terutama strategi proyeksi kebutuhan yang dapat memperhitungkan kebutuhan pada saat krisis.
Pada akhirnya, pertumbuhan pembayaran digital tidak serta-merta menghilangkan kebutuhan masyarakat terhadap uang tunai. Di Indonesia saat ini, yang menjadi fokus adalah bagaimana memastikan sistem pembayaran baik tunai maupun nontunai tetap tersedia, aman, dan mampu menopang aktivitas ekonomi, termasuk pada saat terjadi krisis.
DISCLAIMER
Opini yang disampaikan dalam artikel ini sepenuhnya merupakan pandangan pribadi penulis dan tidak mencerminkan sikap, kebijakan, atau pandangan resmi dari Bloomberg Technoz. Kami tidak bertanggung jawab atas keakuratan, kelengkapan, atau validitas informasi yang disajikan dalam opini ini.
Setiap pembaca diharapkan untuk melakukan verifikasi dan mempertimbangkan berbagai sumber sebelum mengambil kesimpulan atau tindakan berdasarkan opini yang disampaikan. Jika terdapat keberatan atau klarifikasi terkait isi opini ini, silakan hubungi redaksi melalui contact@bloombergtechnoz.com
Tentang Z-ZoneZ-Zone merupakan kanal opini di Bloomberg Technoz yang menghadirkan beragam pandangan dari publik, akademisi, praktisi, hingga profesional lintas sektor. Di sini, penulis bisa berbagi ide, analisis, dan perspektif unikmu terhadap isu ekonomi, bisnis, teknologi, dan sosial. Punya opini menarik? |
(leo)