“Itu adalah kesalahan yang pernah terjadi di sektor kami maupun di perusahaan kami pada masa lalu. Kali ini, kami telah memetik pelajaran dari pengalaman tersebut.”
Lima perusahaan minyak terbesar Barat itu menghabiskan dana dalam jumlah besar untuk proyek-proyek berskala masif (megaproyek) selama periode harga minyak mentah yang tinggi pada masa lalu.
Namun, mereka justru terjebak ketika harga minyak kemudian anjlok, yang mengakibatkan penurunan nilai aset (write-down) sekitar US$180 miliar antara 2010 hingga 2020.
Para eksekutif big oil jarang sekali mampu memprediksi dengan tepat kapan harga minyak mencapai puncak atau titik terendahnya—sebuah industri yang memang dikenal dengan siklus naik-turun yang ekstrem—dan jajaran pimpinan saat ini berjanji untuk tidak lagi mencoba melakukan hal tersebut.
“Kami tidak akan mengikuti gelombang siklus pasar,” ujar Chief Financial Officer ExxonMobil Neil Hansen, dalam sebuah wawancara setelah perusahaan memutuskan untuk tidak menambah program pembelian kembali saham (share buyback), meskipun laba mereka melonjak tajam.
“Kami tidak akan mengambil risiko berlebihan selama gangguan pasar yang bersifat sementara.”
Gangguan akibat ketegangan antara Amerika Serikat (AS) dan Iran telah mendorong harga minyak ke atas level US$100 sepanjang sebagian besar 2026.
Kondisi ini, ditambah dengan tekanan global terhadap kapasitas penyulingan, telah mendongkrak pendapatan serta harga saham perusahaan-perusahaan minyak. Saham BP telah naik 45% tahun ini, ExxonMobil naik 56%, dan Chevron naik 55%.
Pada Jumat pekan lalu, saham ketiga perusahaan tersebut gagal mengimbangi kenaikan harga minyak sebesar 2,4%, salah satunya karena tidak adanya tambahan program pembelian kembali saham.
Meski demikian, ada tanda-tanda bahwa para investor justru menyukai pendekatan ini.
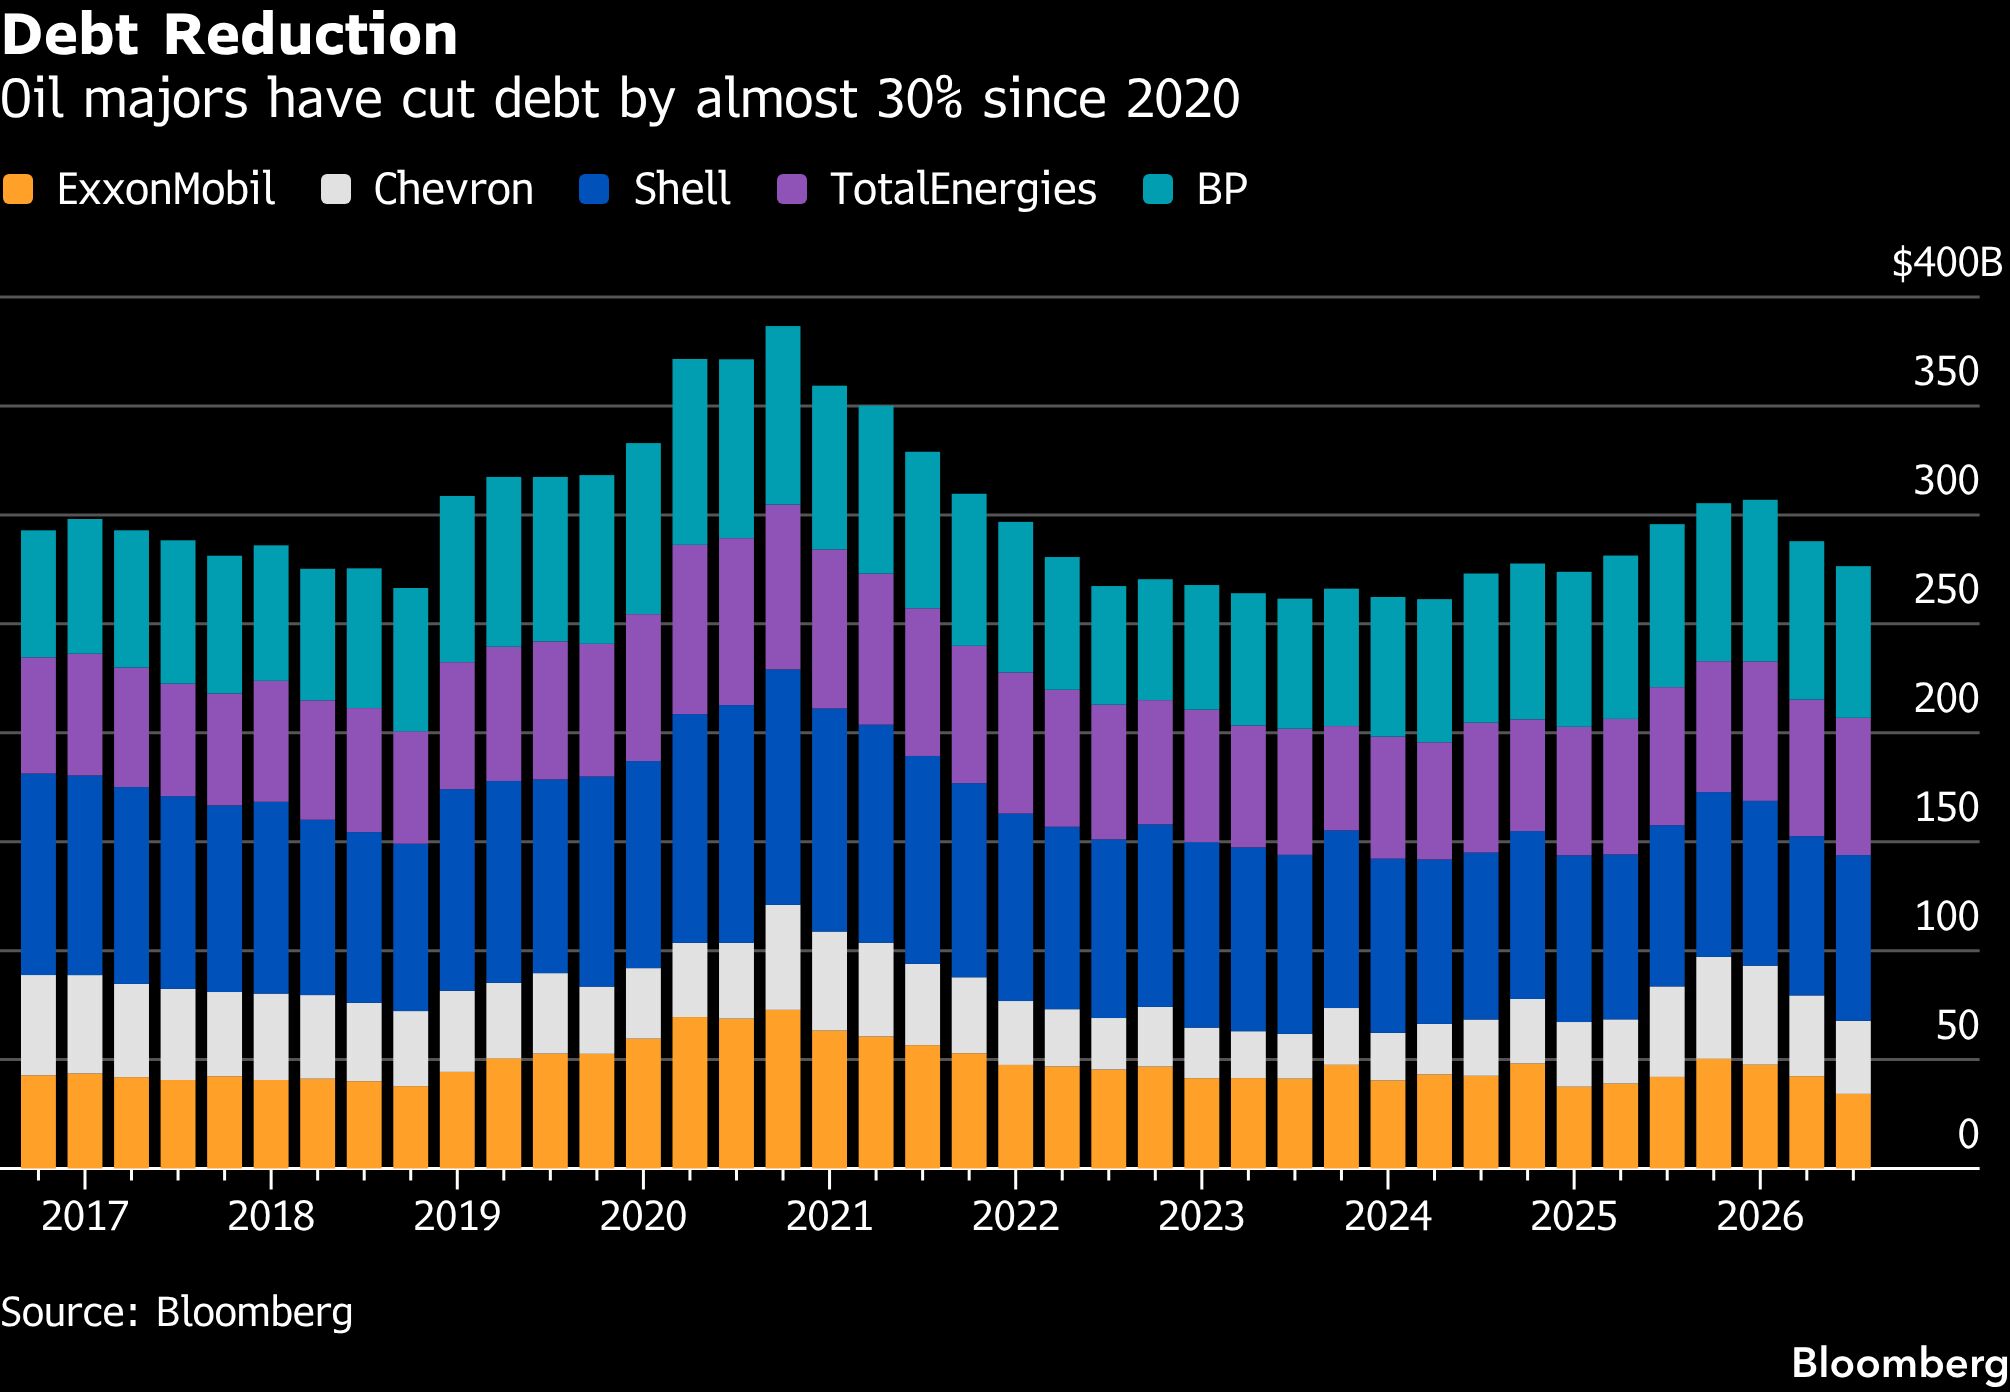
Menurut data yang dihimpun oleh Bloomberg, kelima perusahaan minyak raksasa tersebut kini memiliki total utang sekitar US$276 miliar—angka yang hampir 30% lebih rendah dibandingkan dengan posisi pada akhir 2020.
“Disiplin adalah hal yang kami cari,” kata Marcus McGregor, Direktur Pelaksana Riset Komoditas di Conning, sebuah perusahaan yang mengelola aset sekitar US$191 miliar.
“Tetaplah pada jalur yang ada—jangan terlalu reaktif, dan fokuslah untuk menjaga neraca keuangan.”
Chevron mengurangi nilai pembelian kembali sahamnya (buyback) pada kuartal III-2026 menjadi US$2,5 miliar—angka terendah dalam kisaran yang telah ditetapkan—meskipun perusahaan mencatatkan laba tertinggi keempat sepanjang sejarahnya.
Bahkan Shell, yang meningkatkan nilai buyback-nya sebesar 65%, tetap melakukannya dalam kerangka investasi ketat yang mengharuskan perusahaan untuk membagikan persentase tetap dari arus kas kepada para pemegang saham.
“Kami mengelola bisnis kami dalam hitungan dekade, bukan kuartal,” ujar CFO Chevron, Eimear Bonner, dalam sebuah wawancara.
“Kami tentu tidak akan mengubah alokasi modal atau prioritas keuangan hanya karena satu kuartal yang fluktuatif.”
Sikap konservatif di sektor migas ini sangat kontras dengan perusahaan-perusahaan teknologi besar (big tech), yang kini justru dihukum oleh para investor akibat pengeluaran besar-besaran untuk kecerdasan buatan atau artificial intelligence (AI) yang didanai oleh utang—padahal investasi tersebut belum memberikan imbal hasil tunai yang berarti.
Namun, sejumlah investor khawatir bahwa perusahaan energi justru berisiko kurang berinvestasi untuk masa depan.
“Kami ingin melihat mereka melakukan sesuatu yang lebih berkontribusi terhadap pertumbuhan jangka panjang,” kata Brian Mulberry, Kepala Strategi Pasar di Zacks Investment Management, perusahaan yang mengelola aset senilai sekitar US$33 miliar.
Terakhir kali ExxonMobil dan Chevron mencatatkan laba setinggi ini adalah pada 2022. Setahun kemudian, keduanya mengumumkan akuisisi senilai masing-masing sekitar US$60 miliar—ExxonMobil mengakuisisi Pioneer Natural Resources Co., sementara Chevron mengakuisisi Hess Corp.
Namun, pada Jumat, CEO Chevron Mike Wirth menepis anggapan bahwa perusahaannya akan segera melakukan kesepakatan besar (megadeal) lainnya.
“Dalam sejarah, tidak banyak kesepakatan hebat yang dilakukan saat harga minyak berada di level US$100/barel,” ujarnya.
CEO TotalEnergies, Patrick Pouyanné, melontarkan sentimen serupa. Dia menekankan dirinya lebih memilih melakukan akuisisi saat kondisi pasar sedang lesu, seraya menambahkan bahwa perusahaan minyak asal Prancis tersebut memiliki banyak peluang untuk melakukan akuisisi skala kecil guna mendorong pertumbuhan.
“Kami tidak akan bersikap pro-siklikal hanya karena tiba-tiba memiliki lebih banyak uang tunai,” tegasnya.
Keuntungan tak terduga (windfall) ini mungkin jauh lebih berarti bagi BP alih-alih bagi perusahaan-perusahaan sejenis lainnya.
Masih berupaya bangkit setelah menghapus nilai banyak investasi energi bersihnya, serta menanggung beban biaya lebih dari US$60 miliar akibat bencana tumpahan minyak Deepwater Horizon pada 2010, BP kini sepenuhnya berfokus untuk memperkuat neraca keuangannya. Demikian disampaikan oleh Meg O’Neill, yang ditunjuk sebagai CEO awal tahun ini.
“Sangat mudah untuk terlena oleh harga yang tinggi dan menganggapnya sebagai peluang untuk membagikan kas,” ujarnya dalam sebuah panggilan dengan para wartawan pada Jumat.
Menurutnya, BP masih menanggung “utang dan tingkat dengan leverage yang lebih besar daripada yang sebenarnya mampu kami hadapi dalam skenario harga rendah.”
(bbn)