Kedua, kenaikan yield US Treasury yang juga dipicu oleh kekhawatiran akan inflasi global serta adanya ekspektasi kenaikan suku bunga acuan Fed Fund Rate (FFR). Pada awal Oktober, yield US Treasury 10 tahun menembus 5,2%, level tertinggi sejak 2007.
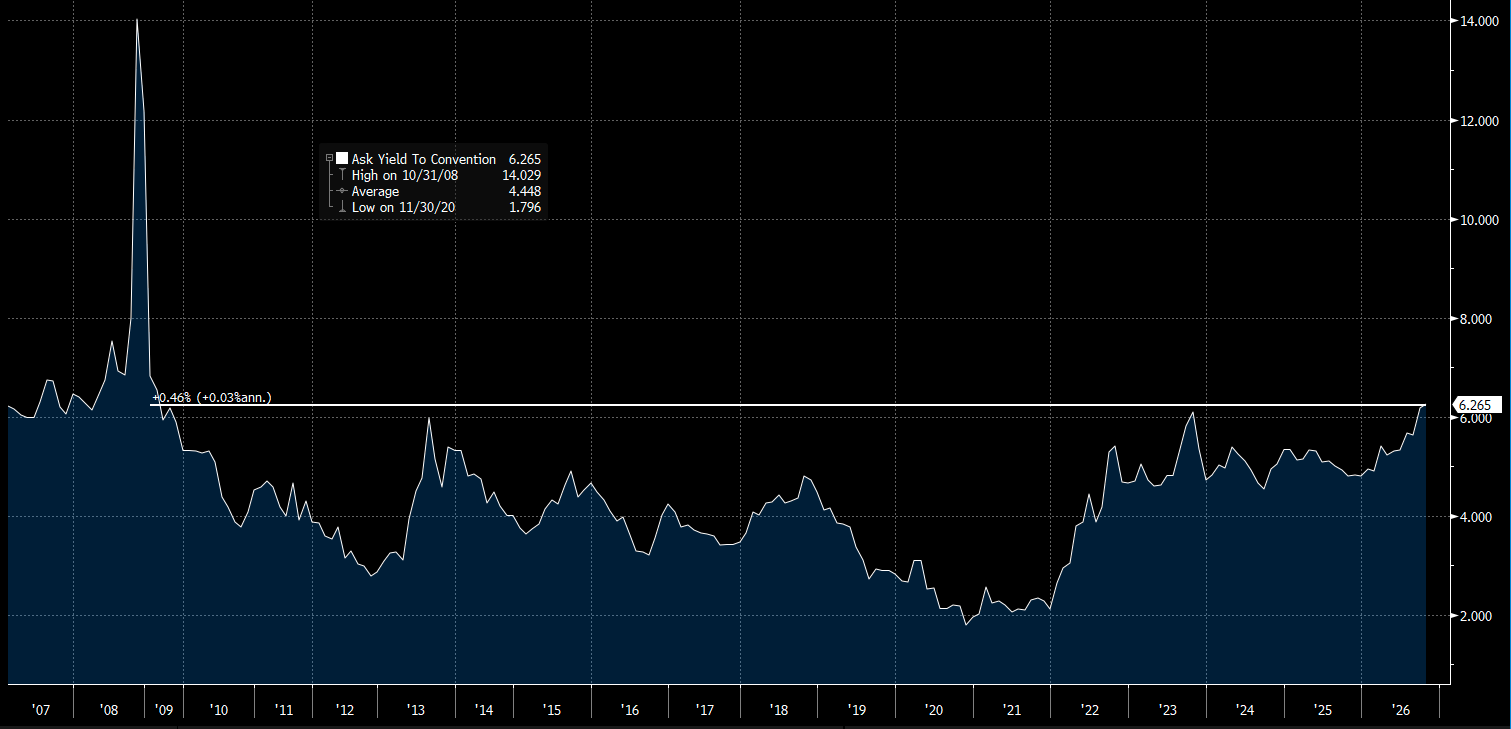
Bahkan, pagi ini yield AS kembali naik ke 5,3% dan ikut mengerek yield Surat Utang Negara (SUN) tenor acuan 10 tahun ke 7,21% dan yield surat utang berdenominasi dolar AS (INDON) 10 tahun ikut melonjak ke 6,28%. Ini merupakan posisi yield INDON tertinggi sejak Oktober 2009.
Investor memperkirakan The Fed akan kembali mengerek FFR pada pertemuan Oktober serta Desember. Tekanan inflasi AS tergambar kuat dalam data ISM Services Prices Paid yang naik jadi 74 dari sebelumnya 72,6. ISM Services Prices Paid ini merupakan tolok ukur tingkat perubahan harga yang dibayarkan oleh perusahaan-perusahaan di sektor jasa. Kenaikan itu menggambarkan bahwa tekanan inflasi biaya yang dibayarkan perusahaan masih meninggi.
Ketiga, tekanan terhadap rupiah dan meningkatnya risiko arus modal keluar dari pasar domestik. Bahkan, sepanjang tahun ini rupiah melemah tak cuma terhadap dolar AS, tapi juga di hadapan semua mata uang Asia. Pelemahan rupiah paling tajam terjadi terhadap won Korea Selatan yang melemah hingga 12,8%. Bahkan pelemahan ini lebih tajam ketimbang rupiah melemah terhadap dolar AS yang tercatat 6,93%.
Pelemahan rupiah ini membuat investor harus berhitung ulang. Sebab, semakin besar volatilitas rupiah, semakin tinggi juga kompensasi yang dibutuhkan untuk tetap memegang aset Indonesia.
Sebagai catatan, sepanjang tahun (year-to-date/ytd) rupiah telah melemah 6,79%, menempati posisi pertama sebagai mata uang terlemah di kawasan terhadap dolar AS.
Lemahnya posisi rupiah dihadapan mata uang negara Asia lainnya dipicu oleh kondisi fundamental perekonomian domestik. Kala harga minyak global meninggi, investor cenderung mencermati negara mana yang paling rentan terhadap kenaikan biaya energi.
Tekanan dari kenaikan biaya impor energi tergambar pada neraca dagang terbaru. Secara kumulatif, surplus dagang Indonesia sepanjang Januari-Agustus adalah US$7,25 miliar. Angka ini menurun tajam dibandingkan US$29,35 miliar pada periode sama tahun sebelumnya.
Tekanan di Pasar Obligasi & Biaya Utang
Tekanan ini juga merambat ke pasar obligasi domestik atau SUN. Data Bloomberg menunjukkan aksi jual terjadi di pasar SUN pada 10.23 WIB. Yield tenor 11 tahun naik paling tajam 8,9 bps menjadi 7,17%, disusul tenor 7 tahun naik 7,1 bps ke 7,19%, dan tenor 9 tahun naik 6,4 bps jadi 7,23%.
Sementara itu, tenor acuan 10 tahun juga ikut naik 2,5 bps ke 7,21%, lalu tenor 5 tahun juga terkerek naik 4,2 bps jadi 7,1% dan tenor 3 tahun mencatat kenaikan yield 2,1 bps jadi 6,93%.
Tekanan di pasar obligasi domestik jadi konsekuensi lanjutan dari meningkatnya premi risiko Indonesia. Meningginya premi ini juga berpotensi mengerek kenaikan biaya pembiayaan utang pemerintah.
Pemerintah memang masih punya ruang untuk mengelola kebutuhan pembiayaan lewat lelang, tapi semakin tinggi yield yang diminta investor ini, semakin besar juga biaya yang harus ditanggung dalam menerbitkan utang baru.
Untuk diketahui, pemerintah mencatat realisasi belanja bunga utang hingga akhir Agustus 2026 senilai Rp394,2 triliun. Angka ini setara 65,8% dari pagu belanja bunga utang dalam Anggaran Pendapatan dan Belannja Negara (APBN) 2026, yang mencapai Rp599,44 triliun.
Dari total tersebut, sekitar Rp366,4 triliun merupakan bunga utang dalam negeri, sedangkan Rp27,8 triliun berasal dari utang luar negeri.
Besarnya realisasi itu menggambarkan bahwa biaya bunga utang bukan sekadar konsekuensi yang timbul dari kebutuhan pembiayaan. Lebih dari itu, biaya utang adalah komponen yang perlu terus dijaga agar tidak semakin menggerus ruang fiskal.
Terlebih, pemerintah masih perlu memenuhi kebutuhan pembiayaan, setidaknya, hingga akhir tahun ini. Per 31 Agustus, Kementerian Keuangan mencatat pembiayaan utang neto telah mencapai Rp506 triliun atau 60,8% dari target APBN yang sebesar Rp832,2 triliun.
Sebagai catatan, dalam APBN 2026, yield SBN 10 tahun dipatok sebesar 6,9%, nyatanya saat ini yield tersebut jauh melampaui target dan bergerak di rentang 7-7,2%.
Sehingga, dalam konteks ini, kenaikan yield di pasar obligasi perlu tetap dijaga agar pembiayaan tak diganjar dengan bunga yang terus meninggi.
(dsp)