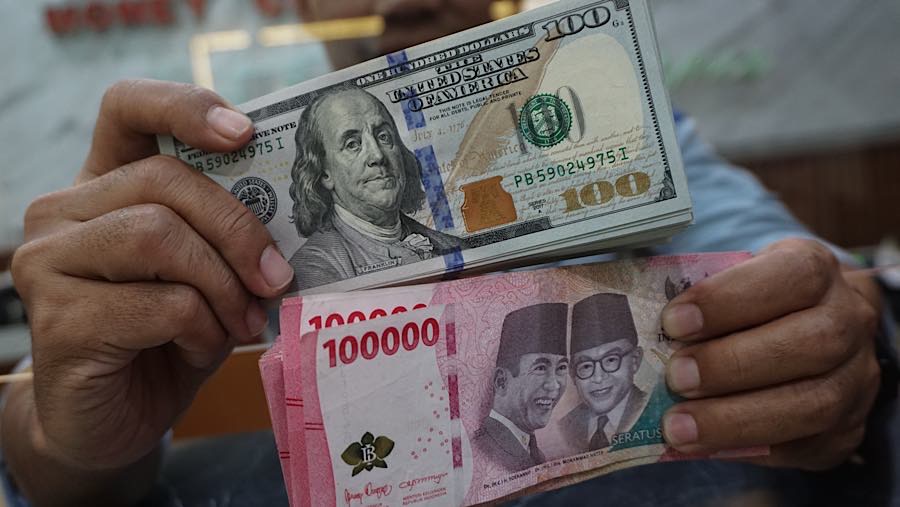
Inflasi Indonesia diperkirakan meningkat menjadi sekitar 3,3% yoy pada September. Angka tersebut masih berada dalam rentang sasaran Bank Indonesia, tetapi arah pergerakannya menjadi perhatian ketika harga minyak Brent telah menembus US$106 per barel.
Jika kenaikan harga energi berlangsung lebih lama, tekanan terhadap harga domestik dapat meningkat dan pada saat yang sama mempersempit ruang BI untuk merespons pelemahan rupiah melalui pelonggaran moneter.
Di sisi eksternal, proyeksi data perdagangan Agustus juga memberikan sinyal yang kurang menguntungkan. Impor diperkirakan tumbuh 27,8% secara tahunan, lebih tinggi dibandingkan pertumbuhan 27,02% pada Juli. Sebaliknya, ekspor diperkirakan hanya tumbuh 2,5%, melambat tajam dari 6,05% pada bulan sebelumnya.
Artinya, kebutuhan terhadap dolar untuk membiayai impor berpotensi meningkat lebih cepat dibandingkan pasokan devisa yang dihasilkan dari ekspor. Kondisi tersebut belum tentu langsung menghasilkan defisit perdagangan, tetapi mempersempit bantalan eksternal yang selama ini membantu menopang rupiah.
Intervensi Bank Sentral
Di tengah tekanan tersebut, kemampuan Bank Indonesia (BI) untuk menahan pelemahan rupiah melalui intervensi menjadi semakin penting. Akan tetapi, strategi intervensi BI sendiri telah berubah.
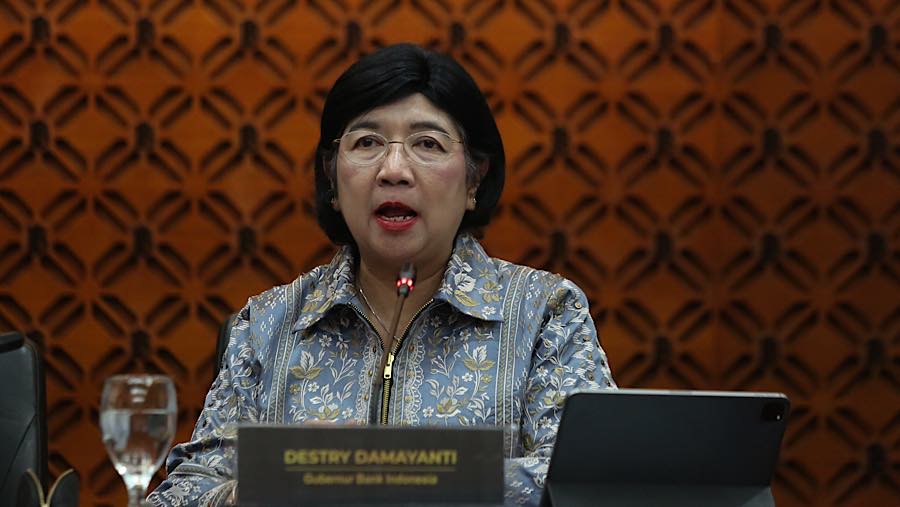
Gubernur BI Destry Damayanti kemarin menyatakan bahwa intervensi di pasar spot kini hanya mencakup sekitar 30% dari total operasi stabilisasi nilai tukar. BI semakin mengandalkan instrumen berbasis derivatif, termasuk DNDF dan NDF offshore.
Perubahan strategi tersebut memiliki konsekuensi penting. Intervensi spot secara langsung menggunakan cadangan devisa, sedangkan intervensi melalui pasar forwards memungkinkan BI mengelola volatilitas tanpa mengurangi cadangan devisa secara langsung pada saat transaksi.
Dengan kata lain, instrumen forwards memberikan ruang bagi BI untuk mempertahankan bantalan cadangan devisa dalam jangka pendek.
Akan tetapi, kewajiban forwards pada akhirnya tetap merupakan eksposur valuta asing. Posisi tersebut dapat diperpanjang, tetapi biaya intervensinya tidak hilang. Sebab, BI tetap memiliki kewajiban untuk menyelesaikan kontrak tersebut di kemudian hari.
Oleh karena itu, ketika tekanan terhadap rupiah berlangsung lama, pasar akan melihat bukan hanya besarnya cadangan devisa, tetapi juga posisi forwards dan kewajiban valas yang menyertainya.
Melansir Bloomberg News, BI mencatat posisi net-short forward sekitar US$31 miliar pada Juli, setara dengan sekitar 20% dari posisi cadangan devisa, berdasarkan perhitungan menggunakan data BI dengan metodologi IMF.
Meskipun data posisi forwards tersebut tertinggal satu bulan dibandingkan angka cadangan devisa yang dipublikasikan, data tersebut mengindikasikan bahwa cadangan devisa setelah disesuaikan dengan kewajiban net forwards kemungkinan lebih mendekati US$114 miliar pada Juli, bukan US$145 miliar seperti yang dilaporkan.
(dsp/aji)