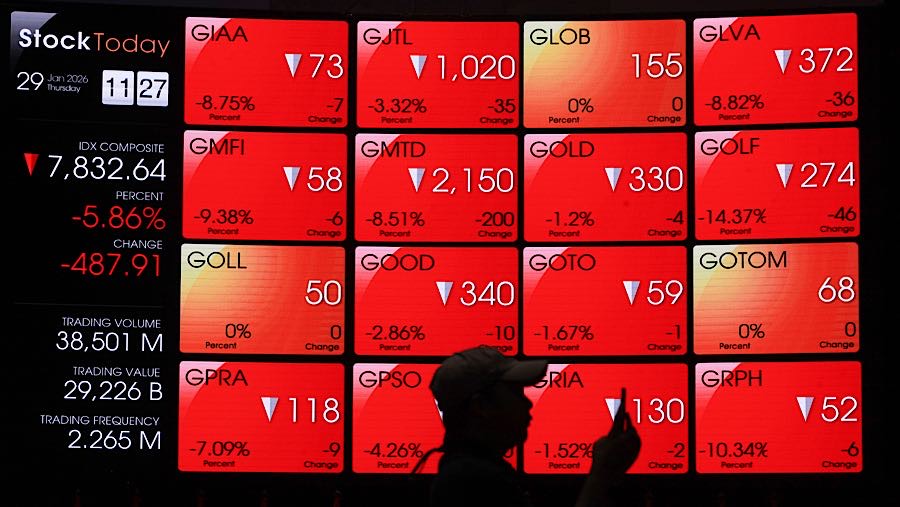
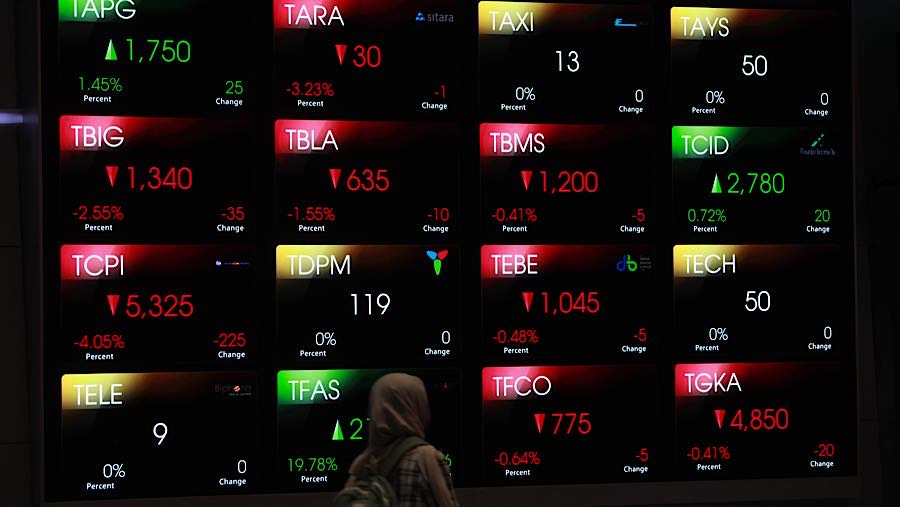
Di samping itu, tekanan dari pasar keuangan juga turut membebani pergerakan rupiah hari ini. Salah satunya, Indeks Harga Saham Gabungan (IHSG) mengalami tekanan jual usai otoritas bursa membuka batas bawah harga saham dari Rp50/lembar hingga bisa menjadi Rp1/lembar.
Tekanan di pasar saham itu menambah sumber volatilitas bagi rupiah, sebab investor kini tak hanya mencermati fundamental domestik tapi juga mulai menyesuaikan portofolio ketika kondisi keuangan global mengetat (hawkish).
Aksi jual tak cuma melanda pasar saham. Di pasar obligasi global, aksi jual masih terus berlangsung. Obligasi pemerintah Korea Selatan tenor 10 tahun mengalami tekanan paling dalam dengan kenaikan yield 14,5 bps ke 4,51%. Menyusul obligasi Singapura ikut tertekan dengan kenaikan yield 13,1 bps ke 2,58%.
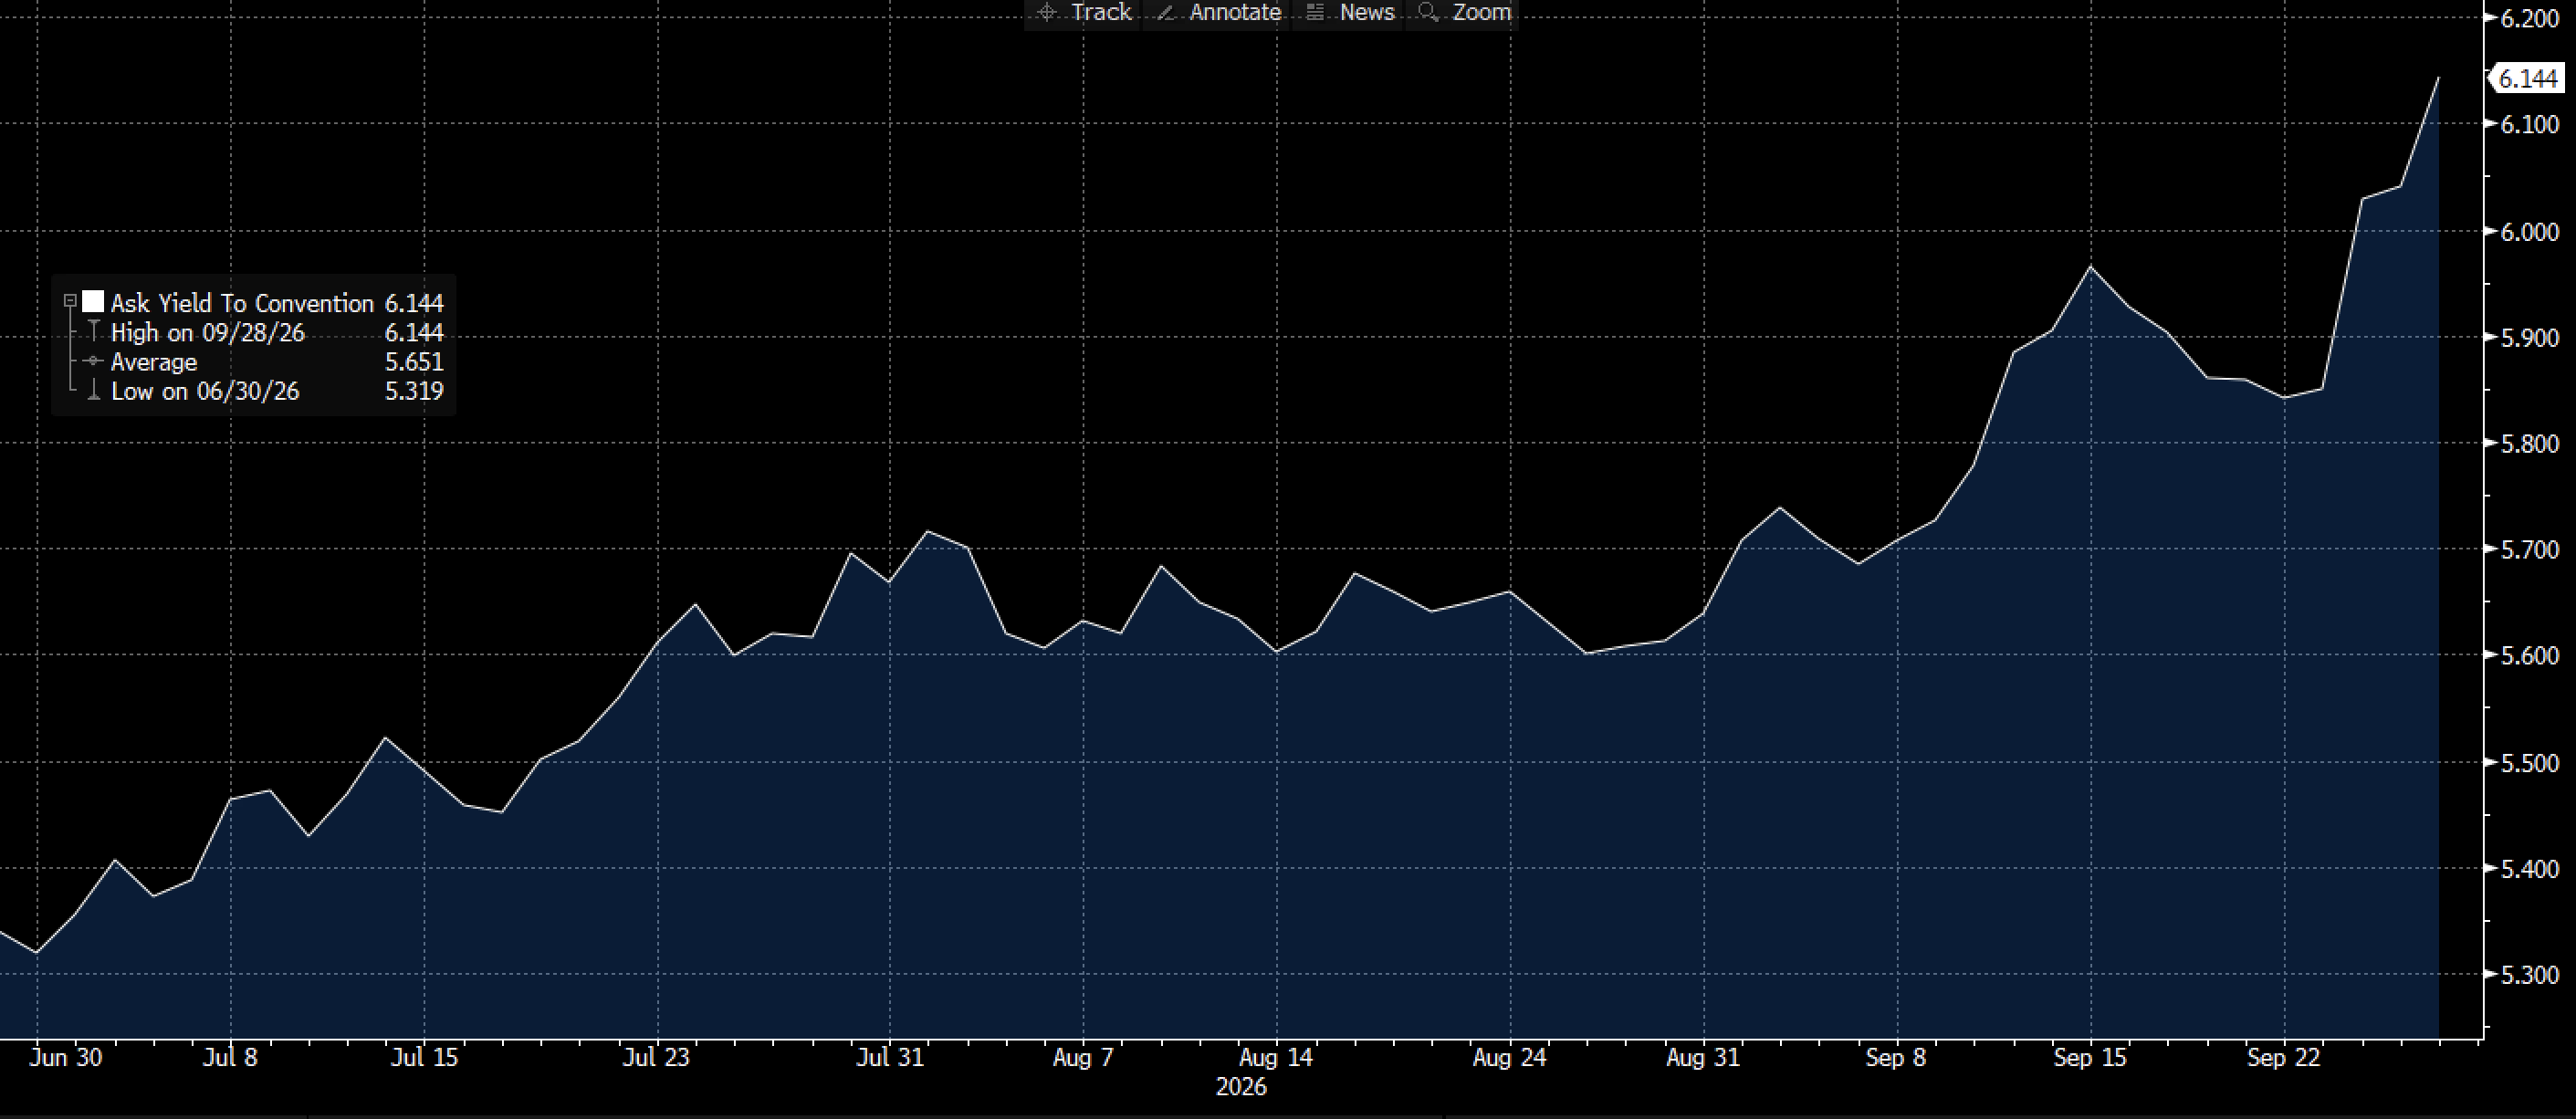
Begitu juga dengan obligasi pemerintah Indonesia berdenominasi dolar AS (INDON) naik 10,3 bps ke 6,14%. Sementara kenaikan yield obligasi pemerintah Jepang relatif lebih terbatas 1,3 bps ke 3,06%, disusul Selandia Baru naik 1,7 bps ke 5,1%. Sedangkan, yield obligasi Thailand naik 5,1 bps ke 2,32%.
Bagi Indonesia, kenaikan yield INDON yang kini menyentuh 6,14%, tertinggi sejak November 2023, menunjukkan bahwa tekanan mulai tercermin pada instrumen dolar pemerintah. Apabila tekanan berlanjut, imbal hasil yang lebih tinggi itu berpotensi meningkatkan biaya pendanaan sekaligus mempersempit ruang fiskal.
Meskipun secara fundamental Indonesia masih memiliki cadangan devisa (US$146,5 miliar) dan inflasi (3,19%) masih di rentang target bank sentral, sentimen global dapat bergerak lebih cepat daripada posisi fundamental tersebut.
Bank Indonesia (BI) memang masih memiliki ruang untuk menggunakan instrumen non-suku bunga dan intervensi valuta asing untuk meredam volatilitas rupiah. Tapi, semakin kuat tekanan eksternal, semakin penting juga menjaga kredibilitas kebijakan agar pelemahan rupiah tidak berubah jadi ekspektasi inflasi yang lebih persisten.
Untuk merespons kondisi tersebut, BI mengatakan akan menggunakan bauran kebijakan yang adaptif dan terintegrasi. Kebijakan moneter akan lebih diarahkan untuk menjaga stabilitas, sementara kebijakan lainnya digunakan untuk menopang pertumbuhan ekonomi.
BI menyebut tengah mengurangi intervensi di pasar spot guna mengurangi penggunaan cadangan devisa. Gubernur BI Destry Damayanti mengatakan bahwa bank sentral kini mengandalkan pasar Domestic Non-Deliverable Forwards (DNDF) dan offshore NDF lantaran dianggap lebih efektif.
Bukan tanpa sebab BI menghindari penggunaan cadangan devisa berlebihan dalam strategi intervensi pasar guna meredam volatilitas rupiah. Prospek neraca perdagangan belum kunjung cerah.
Konsensus Bloomberg memperkirakan kinerja impor Agustus tumbuh 27,8% secara tahunan, lebih tinggi dari pertumbuhan 27,02% pada Juli. Sementara pertumbuhan ekspor diperkirakan melambat tajam menjadi 2,5% dari 6,05%.
Jika terealisasi, kombinasi tersebut menunjukkan kebutuhan impor masih lebih kuat, padahal kinerja ekspor masih kehilangan momentum. Prospek tersebut tentu akan memengaruhi nilai devisa yang dihasilkan.
(dsp)