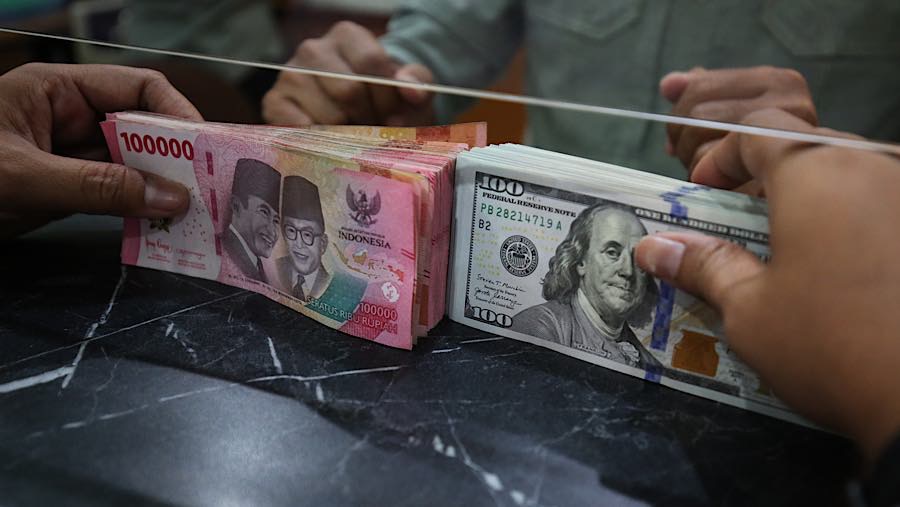
Guru Besar Ekonomi Universitas Airlangga Rahma Gafmi menilai pelemahan rupiah saat ini dipengaruhi kombinasi ketidakpastian suku bunga global, ketegangan geopolitik, serta arus keluar modal asing setelah munculnya persoalan terkait penilaian Morgan Stanley Capital International (MSCI) terhadap pasar saham Indonesia.
"Dalam situasi rawan seperti ini, bauran kebijakan (policy mix) yang ditempuh BI dan pemerintah tidak boleh sebatas bersifat seremonial atau normatif. Dibutuhkan langkah-langkah taktis jangka pendek untuk meredam volatilitas, sekaligus intervensi struktural jangka menengah agar fundamental rupiah kembali kokoh," kata Rahma kepada Bloomberg Technoz, Rabu (28/10/2026) lalu.
Menurutnya dari sisi moneter, BI perlu mengoptimalkan instrumen yang dapat menjaga daya tarik aset berdenominasi rupiah bagi investor asing. Instrumen tersebut mencakup Sekuritas Rupiah Bank Indonesia (SRBI), Sekuritas Valuta Asing Bank Indonesia (SVBI), dan Sukuk Valuta Asing Bank Indonesia (SUVBI).
Menurut dia, upaya tersebut diperlukan untuk menahan arus modal keluar sekaligus menjaga efektivitas transmisi suku bunga.
Selain itu, BI perlu memperkuat intervensi di pasar valuta asing melalui strategi triple intervention, yakni di pasar spot, pasar Domestic Non-Deliverable Forward (DNDF), dan pasar Surat Berharga Negara (SBN).
Intervensi tersebut, lanjutnya, perlu dilakukan secara terukur dan disertai komunikasi yang transparan untuk menjaga ekspektasi pasar serta mencegah kepanikan investor yang dapat memicu aksi jual secara bersamaan.
Sementara di sisi fiskal, Rahma menekankan pentingnya penguatan pasokan valuta asing dari dalam negeri, terutama melalui pengawasan kewajiban penempatan devisa hasil ekspor (DHE).
"Intervensi fiskal dan pengendalian impor [Pemerintah] sangat pemting, untuk mengendalikan permintaan valas sektoral. Pemerintah melalui kementerian teknis harus menekan demand valas yang tidak esensial di sektor korporasi maupun impor barang konsumtif non-esensial demi memperbaiki defisit neraca transaksi berjalan [current account]," tegasnya.
Dampak Pelemahan Rupiah ke Beban Fiskal
Di sisi lain, ekonom Universitas Andalas Syafruddin Karimi juga menyoroti dampak pelemahan rupiah terhadap kondisi fiskal pemerintah.
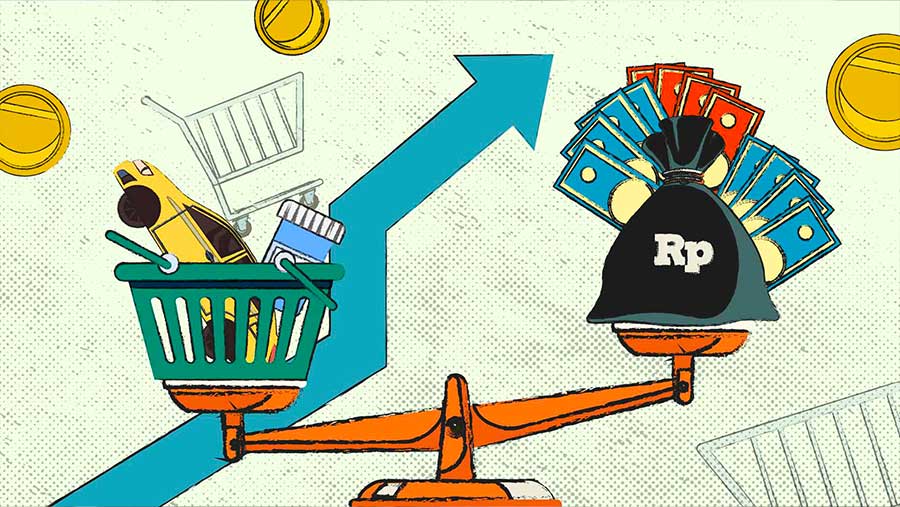
Dengan asumsi nilai tukar dalam APBN 2026 sebesar Rp16.500/US$, posisi rupiah di kisaran Rp18.183/US$ menunjukkan depresiasi sekitar 10% dari asumsi anggaran.
Pelemahan tersebut berpotensi meningkatkan beban pembayaran utang luar negeri pemerintah maupun kebutuhan subsidi dan kompensasi energi, terutama apabila terjadi bersamaan dengan kenaikan harga minyak dunia.
Di samping itu, pembayaran pokok dan bunga utang dalam valuta asing juga menjadi lebih mahal ketika dikonversi ke rupiah. Namun, dampak kenaikan beban utang tersebut tidak sepenuhnya diteruskan ke APBN karena pemerintah masih memprioritaskan pembiayaan domestik dalam rupiah.
"Jadi pelemahan kurs memperburuk posisi fiskal terutama bila kenaikan belanja energi dan biaya valas melampaui tambahan penerimaan berbasis dolar," jelas Syafruddin.
Meski demikian, Syafruddin mengingatkan Indonesia masih memiliki sumber penerimaan yang dapat menjadi penyangga alami terhadap pelemahan rupiah, antara lain penerimaan minyak dan gas bumi, penerimaan negara bukan pajak (PNBP) sumber daya alam, bea keluar, serta komoditas ekspor.
Defisit Berisiko Melebar
Di sisi lain, Syafruddin menuturkan, bila pelemahan rupiah bertahan di kisaran Rp18.000-Rp19.000/US$ maka hal ini dapat meningkatkan risiko pelebaran defisit APBN. Namun, tidak serta-merta membuat defisit melampaui target pemerintah.
Hingga September 2026, defisit APBN tercatat sebesar Rp319 triliun atau 1,24% terhadap produk domestik bruto (PDB). Angka tersebut berasal dari pendapatan negara sebesar Rp2.341,5 triliun dan belanja negara Rp2.660,5 triliun.
Menurut Syafruddin, pemerintah masih memiliki ruang penyangga fiskal. Akan tetapi, risiko akan meningkat apabila depresiasi rupiah berlangsung hingga akhir tahun dan terjadi bersamaan dengan kenaikan harga minyak, imbal hasil Surat Berharga Negara (SBN) yang tinggi, serta perlambatan penerimaan pajak.
Dalam kondisi tersebut, pemerintah menghadapi tekanan dari tiga sisi, yakni kenaikan subsidi dan kompensasi energi, meningkatnya pembayaran kewajiban valas, serta mahalnya penerbitan utang baru.
Sebaliknya, tambahan penerimaan dari sektor migas dan komoditas berpotensi mengompensasi sebagian tekanan tersebut.
"Risiko fiskal menjadi lebih serius bila kurs Rp19.000/US$ disertai ICP tinggi dan yield SBN tetap di atas asumsi 6,9%. Dalam skenario itu, ruang belanja produktif menyempit meski batas defisit belum langsung terlampaui," tegasnya.
Rupiah Bisa Tembus Rp19.000/US$
Pada saat yang sama, Direktur PT Traze Andalan Futures Ibrahim Assuaibi bahkan memperkirakan rupiah berpotensi menembus level Rp19.000/US$ pada akhir 2026. Proyeksi tersebut didasarkan pada sejumlah tekanan yang diperkirakan masih membayangi perekonomian Indonesia.
“Pertama, tensi geopolitik di Timur Tengah, Eropa Timur, kemungkinan besar masih akan berlanjut sampai tahun 2027,” kata Ibrahim kepada Bloomberg Technoz.
Hal ini menurutnya akan menjadi penyebab kenaikan harga minyak lebih lanjut yang berimplikasi pada inflasi dan pada kenaikan suku bunga. Hal ini menyebabkan indeks dolar AS menjadi lebih tinggi.
Ia mengingatkan bahwa saat ini Indonesia masih terbentur dengan impor energi yang cukup tinggi sementara harga minyak terus mencatatkan kenaikan hingga di atas US$100 per barel. Padahal APBN mematok Indonesian Crude Price (ICP) di angka US$70 per barel.
“Harus diingat bahwa kenaikan minyak di US$70 [per barel] menjadi US$100 [per barel], itu berarti ada selisih 30. Kalau serisi 30 dikalikan dengan Rp6,8 triliun,” katanya.
Ia juga menyoroti target rupiah di APBN yang tertulis sebesar Rp16.500 per US$ yang saat ini memiliki selisih cukup besar dengan nilai tukar rupiah saat ini.
“Depresiasi rupiah, 100 rupiah itu dihargai dengan berapa? Dihargai dengan 800 miliar. Sehingga dikalikan dengan 1.500, itu sudah berapa?” katanya.
Sementara Ia juga mengingatkan bahwa yield obligasi yang sudah mencapai 7,7% sudah lebih tinggi ketimbang target APBN di level 7,4%. Kenaikan 0,1% yield menurutnya setara dengan Rp1,9 triliun sehingga kebutuhan dolar menjadi semakin tinggi.
Belum lagi pembayaran utang jatuh tempo dan kebutuhan pembayaran dividen di Bursa Efek Indonesia (BEI) yang juga membutuhkan dolar dan El Nino yang berpotensi menggelembungkan harga pokok.
“Ini yang membuat rupiah mengalami pelemahan sampai di Rp19 ribu per US$ sampai akhir tahun,” kata Ibrahim.
Ruang Intervensi BI
Di tengah tekanan tersebut, Bank Indonesia (BI) telah menempuh sejumlah langkah untuk menjaga stabilitas rupiah, mulai dari intervensi di pasar spot, Domestic Non-Deliverable Forward (DNDF), hingga pembelian SBN di pasar sekunder.
BI juga memberikan insentif biaya lindung nilai bagi investor asing untuk meningkatkan daya tarik instrumen keuangan domestik. Hingga 20 Oktober 2026, kebijakan tersebut telah menarik sekitar US$9 miliar dana asing serta RMB200 juta.
Adapun terkait melemahnya rupiah ke rekor terlemah sepanjang sejarahnya, bank sentral menilai pergerakan rupiah dan mata uang kawasan hari ini masih dipengaruhi ketidakpastian penyelesaian konflik Timur Tengah.
"Kondisi ini menjaga harga minyak tetap tinggi, di atas US$115 per barel, serta meningkatkan risiko fiskal ke depan. Ekspektasi kenaikan suku bunga AS juga meningkat," kata Kepala Departemen Pengelolaan Moneter dan Aset Sekuritas BI, Erwin Gunawan Hutapea dalam keterangan tertulisnya.
Dia mengklaim sentimen risk-off (pembalikan modal) yang memburuk mendorong penguatan dolar AS dan arus keluar dana dari pasar negara berkembang. Kondisi ini terjadi di tengah kenaikan imbal hasil atau yield obligasi.
Dari domestik, kekhawatiran atas potensi penurunan klasifikasi pasar saham Indonesia oleh MSCI turut menekan aliran dana. Kebutuhan valas domestik yang meningkat menjelang akhir bulan juga menambah tekanan.
Secara umum, pergerakan rupiah masih sejalan dengan mata uang kawasan. Secara bulanan, rupiah melemah 1,15%. Sementara itu, "cadangan devisa tetap terjaga sebesar US$146,3 miliar pada akhir September 2026," klaimnya.
Dia memastikan bahwa bank sentral akan terus hadir di pasar untuk menjaga mekanisme pasar berjalan dengan baik dan stabilitas nilai tukar rupiah tetap terjaga sesuai fundamentalnya.
Langkah stabilisasi dilakukan secara konsisten melalui transaksi Non-Deliverable Forward (NDF), DNDF, dan spot. "BI juga membeli Surat Berharga Negara (SBN) di pasar sekunder," tegasnya.
Kendati begitu, pada akhirnya, tantangan rupiah bukan lagi soal bagaimana BI menahan laju pelemahan mata uang dalam jangka pendek, melainkan bagaimana pemerintah mengurangi ketergantungan terhadap dolar AS dan memperkuat fundamental ekonomi.
Sebab, selama kebutuhan dolar untuk impor energi dan pembayaran kewajiban luar negeri tetap tinggi, tapi arus modal asing belum pulih secara konsisten, maka tekanan terhadap rupiah berpotensi terus berlanjut.
(prc/ell)