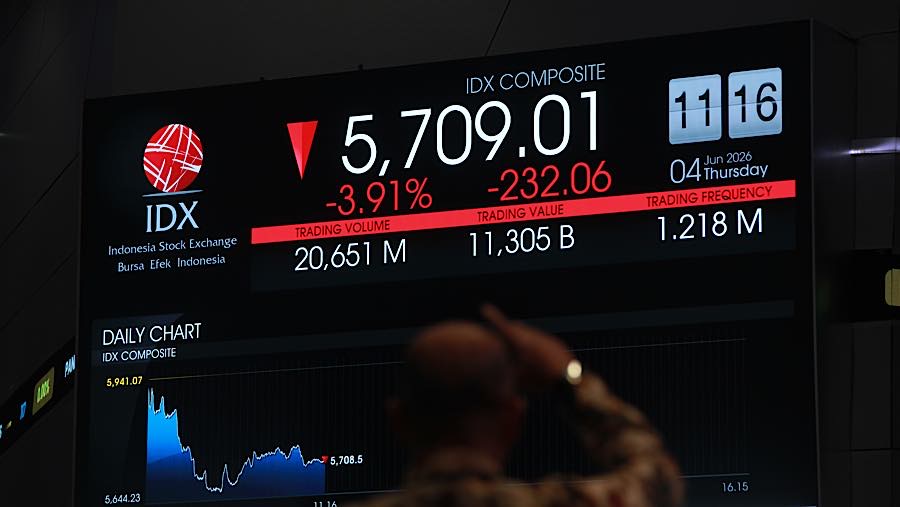
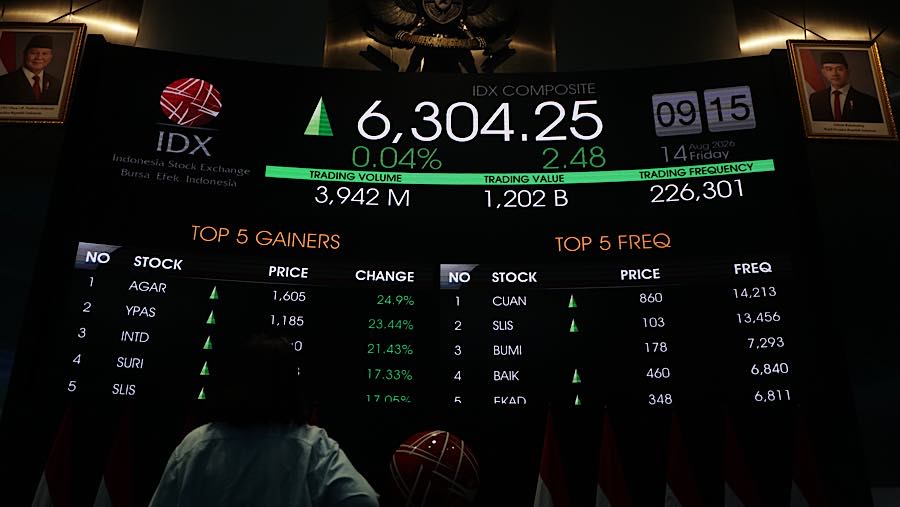
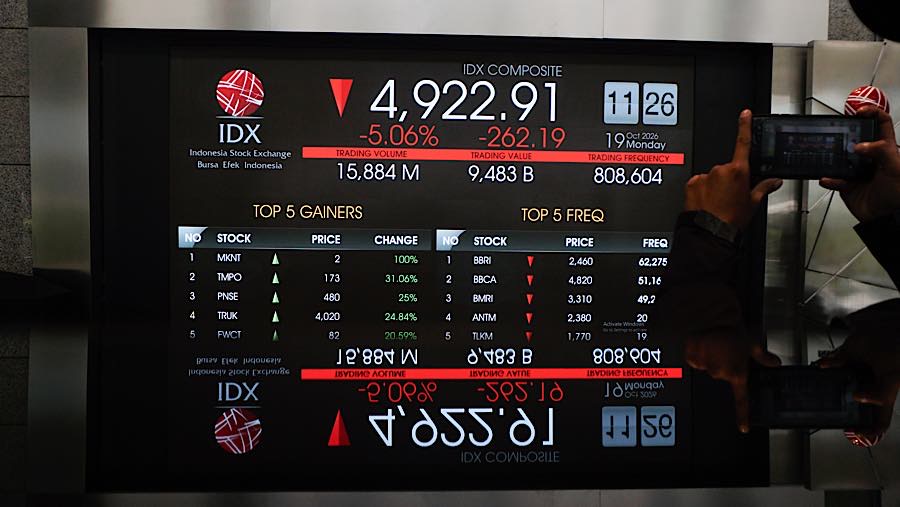
Untuk diketahui, keputusan investor untuk masuk, bertahan, atau keluar dari pasar Indonesia juga ditentukan oleh prospek nilai tukar, risiko penurunan harga aset, likuiditas pasar, serta kredibilitas kebijakan ekonomi.
"Ketika investor menghadapi potensi penurunan klasifikasi MSCI, kekhawatiran integritas pasar modal, harga minyak tinggi, dan risiko pelemahan rupiah berkelanjutan, pengurangan biaya lindung nilai belum tentu cukup untuk mendorong mereka mempertahankan investasi," sebut Josua.
Tekanan terhadap rupiah saat ini tidak berdiri sendiri, tapi berkelindan dengan perubahan persepsi risiko terhadap aset Indonesia. Credit Default Swap (CDS) INDON 5 tahun yang menjadi acuan risiko gagal bayar kembali naik ke 108, dari sebelumnya bergerak di kisaran 80-90.
Dalam situasi seperti ini, pengurangan premi DNDF dapat membantu mengurangi biaya transaksi lindung nilai, tapi tidak secara otomatis menghilangkan risiko kerugian akibat depresiasi rupiah maupun penurunan harga saham dan obligasi.
Meskipun terlalu dini menyimpulkan bahwa kebijakan ini tidak efektif, lantaran insentif ini butuh waktu, menurut Josua apabila tekanan rupiah terus berlanjut, BI perlu mengevaluasi apakah besaran insentif yang diberikan telah memadai, atau seberapa besar pemanfaatannya oleh pelaku pasar, serta apakah fasilitas ini benar-benar mendorong peningkatan transaksi lindung nilai.
Insentif Likuiditas
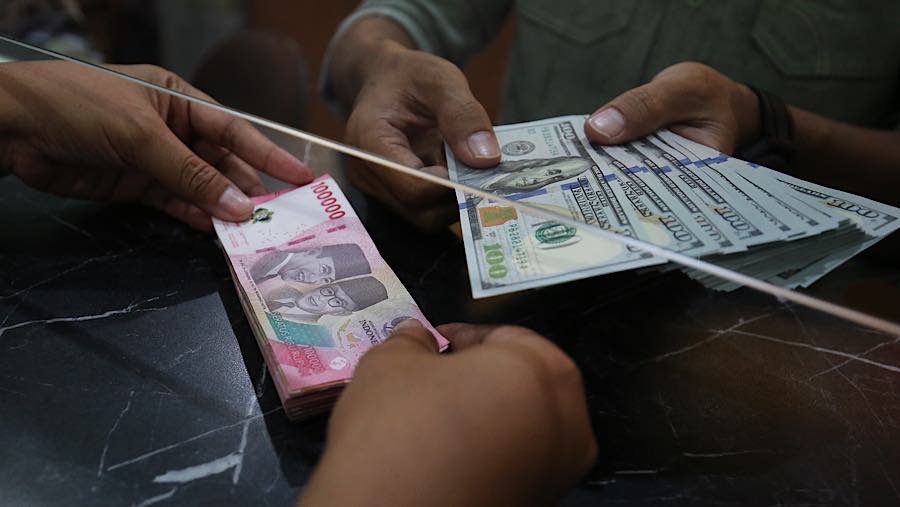
Tantangan lainnya juga terjadi pada bauran kebijakan moneter BI. Keputusan mempertahankan BI Rate di 5,75%, pada saat yang sama BI menurunkan Giro Wajib Minimum (GWM) menunjukkan upaya menjaga keseimbangan antara stablitas nilai tukar dan dukungan terhadap pertumbuhan ekonomi.
"Penurunan GWM memang mendukung likuiditas perbankan, tetapi tambahan likuiditas tidak otomatis meningkatkan pasokan dolar apabila permintaan valuta asing dan kekhawatiran investor tetap tinggi," kata Josua.
Jika permintaan dolar tetap tinggi, kebutuhan pembayaran impor meningkat, atau investor memilih mengurangi eksposur terhadap aset domestik, tekanan terhadap rupiah bisa terus berlanjut. Karena itu, BI perlu memastikan bahwa pelonggaran likuiditas tidak mengurangi efektivitas upaya stabilisasi rupiah.
Josua menilai, BI perlu menggeser pendekatan dari sekadar memberikan insentif menuju bauran kebijakan yang lebih responsif terhadap perubahan risiko, melalui evaluasi efektivitas transaksi lindung nilai, penguatan operasi moneter, pengelolaan likuiditas yang lebih selektif, serta komunikasi yang menjelaskan kondisi apa yang dapat memicu perubahan kebijakan.
"Apabila tekanan kurs terus berlangsung dan mulai meningkatkan ekspektasi inflasi, penyesuaian BI Rate harus tetap menjadi pilihan yang terbuka," terang Josua.
Di sisi lain, Josua menambahkan, secara paralel pemerintah dan otoritas pasar modal harus menyelesaikan persoalan kredibilitas pasar yang tidak dapat diperbaiki melalui instrumen moneter.
Josua merupakan salah satu dari 17 ekonom yang memperkirakan BI menaikkan BI Rate 25 basis poin (bps) menjadi 6% dalam konsensus yang dihimpun Bloomberg pekan lalu, sebelum pengumuman BI Rate.
Instrumen SRBI
Sejak Gubernur BI, Destry Damayanti menjabat instrumen Sekuritas Rupiah Bank Indonesia (SRBI) mulai dilepas secara perlahan. Yield SRBI yang sebelumnya terus menanjak tinggi hingga sempat menyentuh level tertinggi di 7,74% pada Juni di saat rupiah melemah tajam. Kini, yield SRBI berangsur turun ke level 6,6%.
Meski yield turun, sejatinya BI tidak meninggalkan instrumen SRBI. Pada 23 Oktober lalu, SRBI tetap dilelang. Dari total penawaran masuk sebesar Rp55,91 triliun, BI menyerap sebanyak Rp14 triliun.
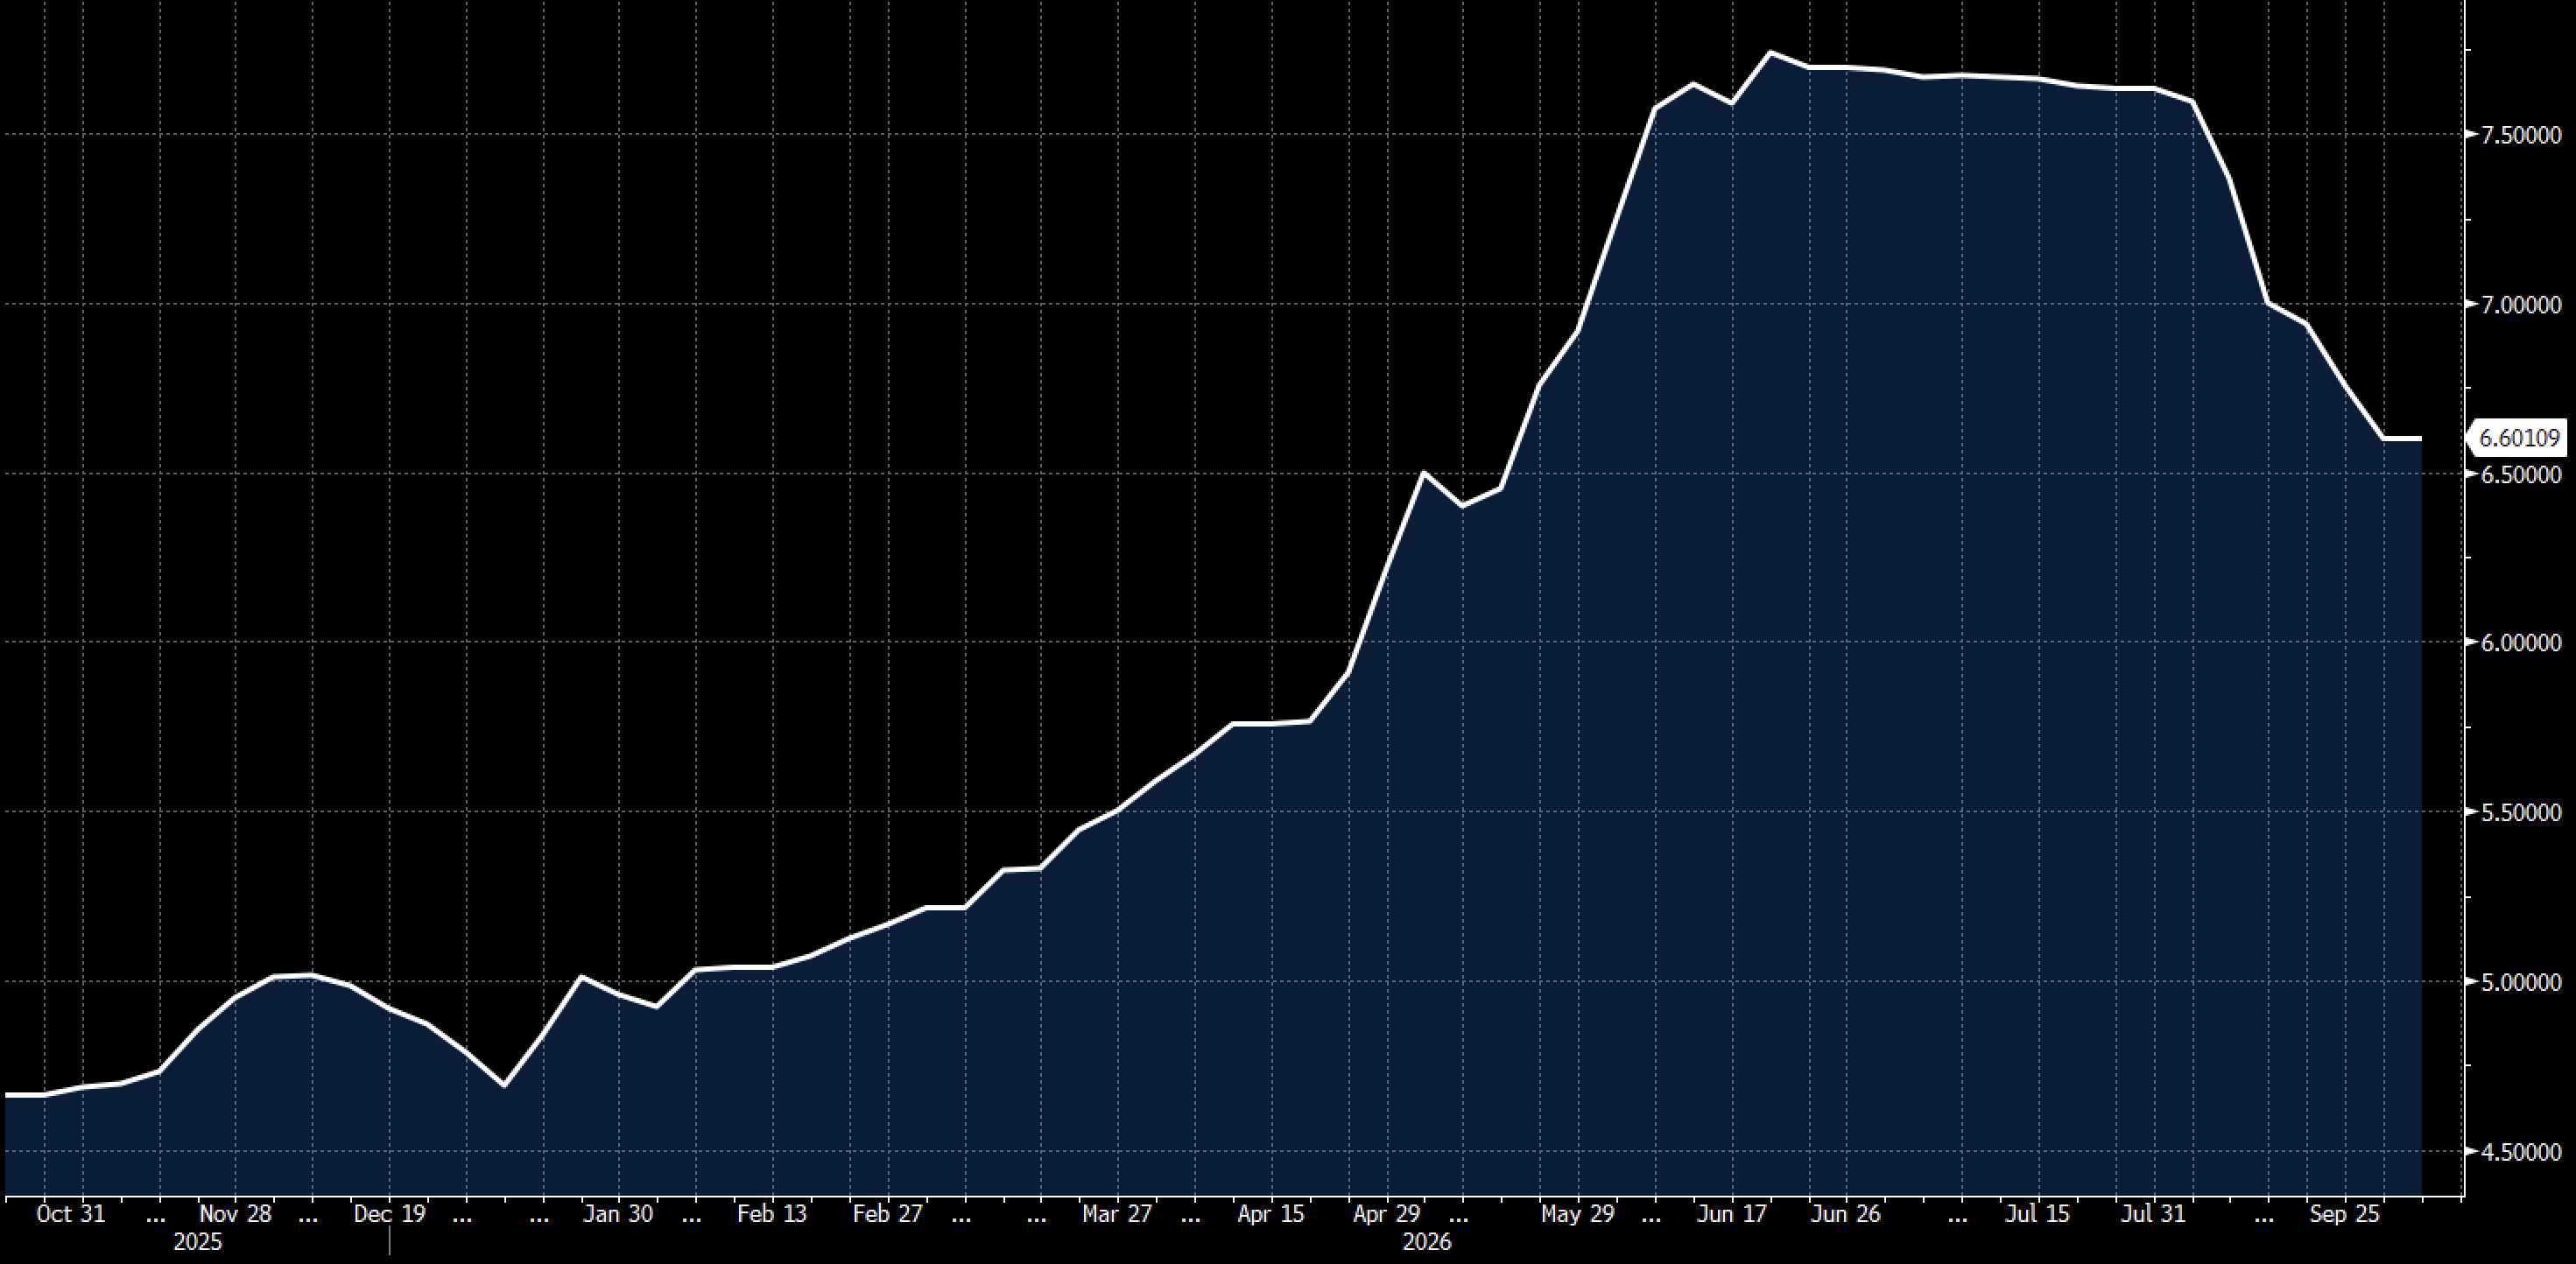
Josua menyebut BI perlu menyesuaikan volume penerbitan, imbal hasil dan struktur jatuh tempo agar lebih efektif dalam menarik dana asing. Sebab, sepanjang 2026, SRBI sebenarnya mencatat arus masuk asing yang cukup besar. Hal itu menunjukkan bahwa instrumen SRBI sebenarnya masih punya daya tarik.
"Namun, arus keluar setelah pengumuman MSCI memperlihatkan bahwa investasi berjangka relatif pendek juga rentan terhadap perubahan sentimen," kata Josua.
Untuk itu, Josua menilai BI dapat meningkatkan daya tarik SRBI melalui imbal hasil yang kompetitif secara terukur, terutama setelah memperhitungkan biaya lindung nilai dan risiko kurs. Akan tetapi, kenaikan imbal hasil yang terlalu agresif berpotensi meningkatkan biaya operasi moneter, menyerap likuiditas perbankan secara berlebihan, dan menciptakan persaingan pendanaan dengan SBN maupun kredit sektor riil.
Sehingga, optimalisasi SRBI sebaiknya dipadukan dengan insentif lindung nilai, pengaturan likuiditas pasar uang, serta koordinasi penerbitan SBN agar tidak menimbulkan ketidaksesuaian arah kebijakan.
Sebagai catatan saja, posisi investor asing masih tumbuh di instrumen ini. Data kepemilikan SRBI dari non-residen naik Rp86,79 triliun dari posisi Oktober 2025 menjadi Rp2948,66 triliun pada Agustus 2026. Tren ini mengindikasikan bahwa SRBI jadi salah satu instrumen yang diminati investor asing.
Dengan begitu, sebenarnya SRBI memang masih bisa jadi instrumen penyangga jangka pendek, tapi bukan solusi permanen. "Strategi yang lebih efektif adalah menjaga keseimbangan antara daya tarik aset Rupiah, kecukupan likuiditas domestik, kredibilitas kebijakan, dan kesiapan penyesuaian suku bunga apabila stabilitas moneter semakin terancam," tandas Josua.
(dsp)