BI mencatat penyaluran kredit pada Agustus sebesar Rp9.019,3 triliun. Peningkatan penyaluran kredit itu didorong oleh kenaikan penyaluran kredit kepada debitur korporasi sebesar 21,6% yoy, dibandingkan bulan sebelumnya yang tumbuh 20,9%.
BI juga mengatakan bahwa intermediasi perbankan tercatat menguat. Dari jumlah KLM yang sebesar Rp461,2 triliun itu, Rp338,2 triliun dialokasikan melalui financing channel atau perbankan dan Rp123 triliun melalui KLM Pendalaman Pasar Uang (PPU).
Mulanya, KLM maksimum 5,5% dari DPK dengan beberapa kanal termasuk financing channel, interest rate channel, dan financing to funding channel. Namun mulai 1 September, struktur itu disederhanakan menjadi maksimum 6% dari DPK yang terdiri dari:
- Maksimum 4% DPK untuk KLM yang terkait penyaluran kredit/pembiayaan dan pembelian surat berharga korporasi yang mendukung kredit.
- Maksimum 2% DPK melalui KLM PPU.
BI menyebut KLM PPU juga ditujukan untuk menjaga kecukupan dan mendorong redistibusi likuiditas, sekaligus mendorong kredit sektor prioritas.
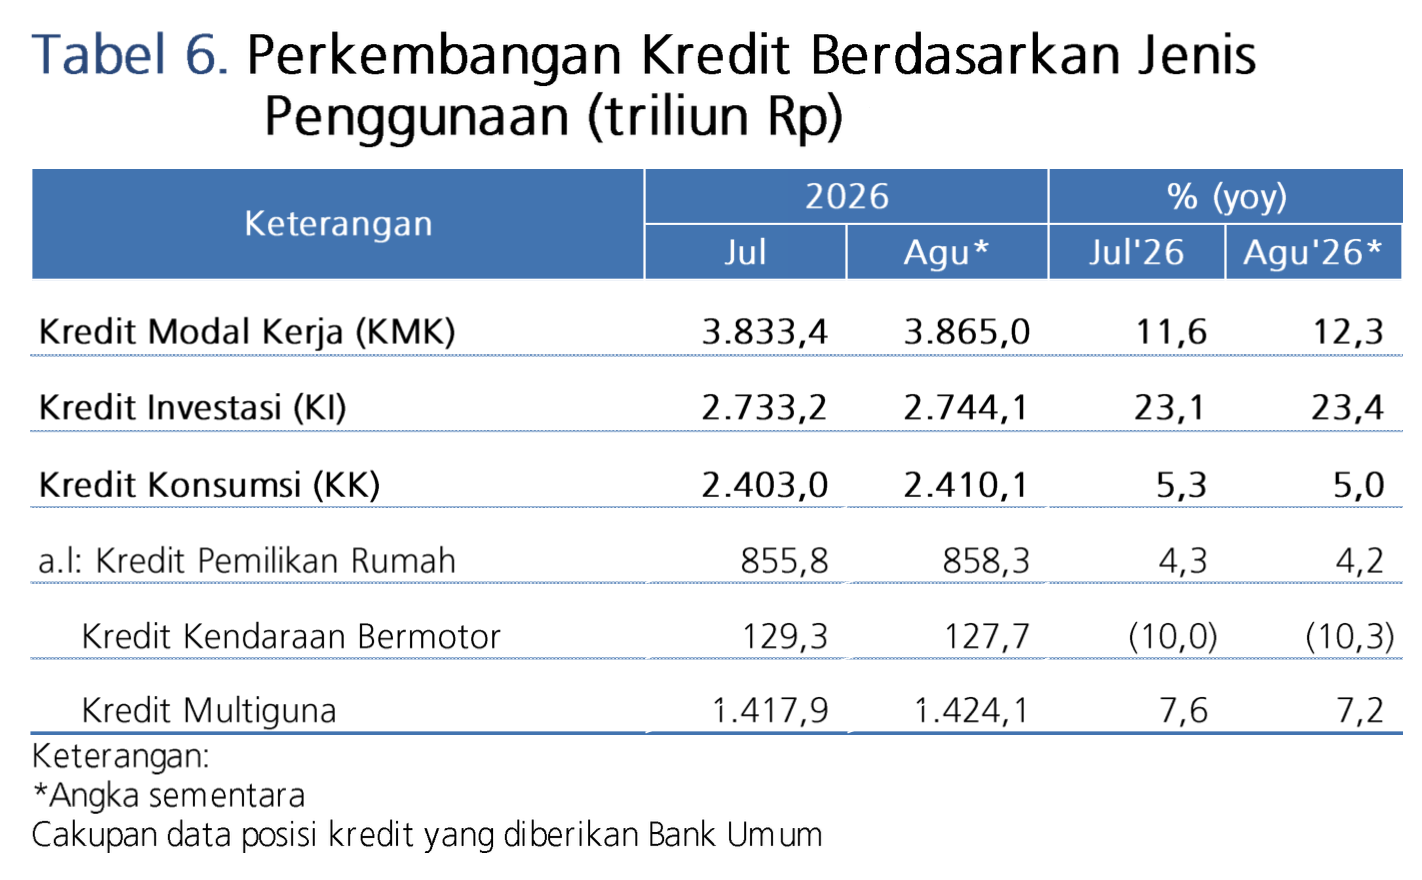
Berdasarkan kelompok penggunaan, perkembangan kredit itu ditopang oleh kredit investasi, kredit modal kerja, dan kredit konsumsi yang pada Agustus 2026 masing-masing tumbuh sebesar 25,11% yoy, 11,45% yoy, dan 5,07% yoy.
Jika kredit sudah tumbuh 13,6% secara tahunan, mengapa BI merasa masih perlu memperbesar KLM?
Distribusi dan Kualitas Kredit Belum Merata
Rupanya, BI punya alasan yang cukup jelas. Jika melihat komposisi penyaluran kredit berdasarkan sektor, pertumbuhan kredit 13,6% itu tidak terjadi secara merata. Ada sektor yang mengalami akselerasi sangat kuat, ada juga sektor yang pertumbuhannya relatif terbatas.
Misalnya, kredit investasi tumbuh 23,4% yoy, yang tertopang investasi ke sektor konstruksi melonjak 75,2%, industri pengolahan tumbuh 27,5%, listrik gas dan air bersih 26,7%, sementara pengangkutan dan komunikasi tumbuh 21,2%.
Sebaliknya, kredit investasi ke sektor pertambangan dan penggalian hanya tumbuh 9,3%, pertanian 9,3%, dan perdagangan, hotel serta restoran 13,9%. Dengan begitu terlihat bahwa ekspansi kredit investasi sangat terkonsentrasi pada sektor tertentu saja.
Kondisi yang sama terlihat pada kredit modal kerja. Secara agregat, kredit modal kerja tumbuh 12,3% yoy. Namun, pertumbuhan sektor pertambangan dan penggalian mencapai 23,4%, dan industri pengolahan 14%, konstruksi 28,5%, pengangkutan dan komunikasi 13,4%, serta jasa-jasa 23,9%. Di sisi lain, kredit modal kerja sektor pertanian justru masih terkontraksi 0,6%.
Di sisi lain, ekspansi pembiayaan properti belum mencerminkan adanya penguatan permintaan dari sektor rumah tangga. Kredit properti tumbuh 18,3% menjadi Rp1.724,7 triliun, ditopang oleh kredit konstruksi yang melonjak 49,5%, dan kredit real estat yang tumbuh 15,8%.
Namun, Kredit Kepemilikan Rumah (KPR) dan Kredit Kepemilikan Apartemen (KPA) hanya tumbuh 4,2%.
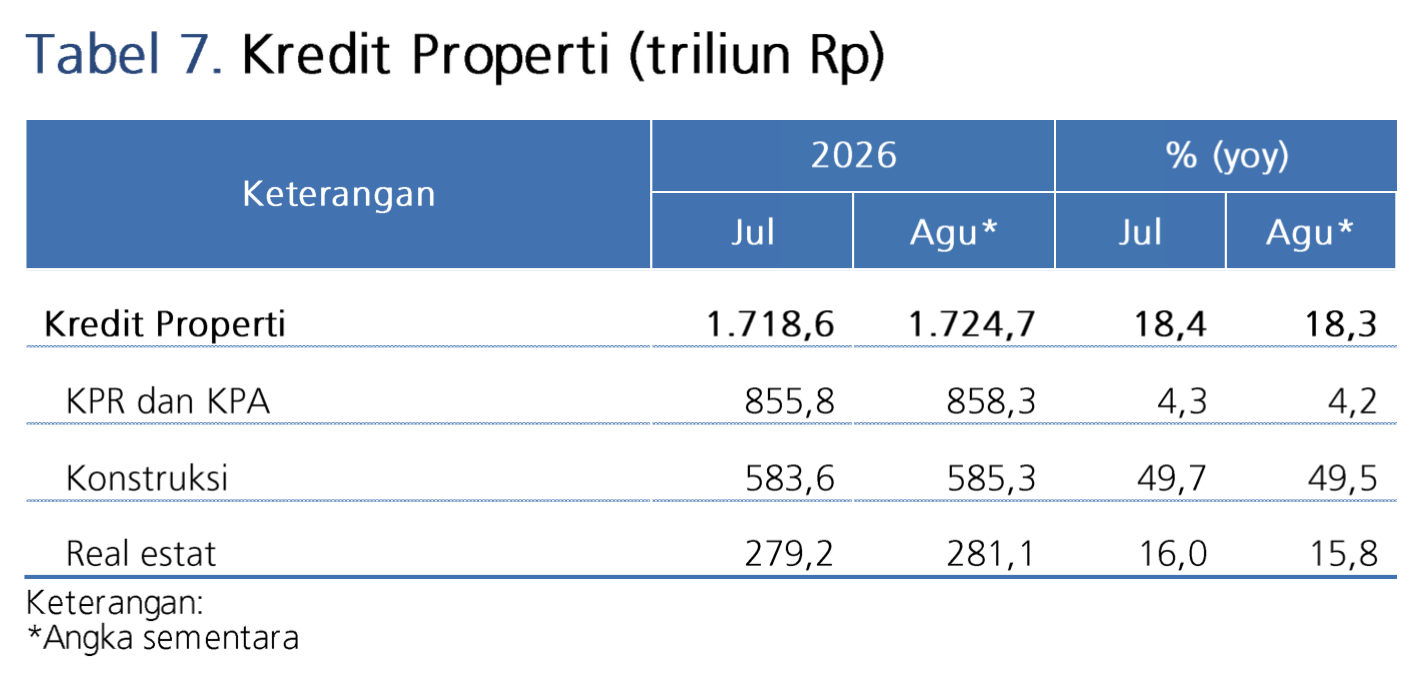
Ekspansi kredit itu terlihat lebih banyak ditopang oleh kegiatan usaha properti ketimbang pembiayaan kepemilikan rumah yang diambil oleh masyarakat. Gambaran ekspansi kredit itu menunjukkan bahwa daya beli masyarakat masih tertatih-tatih.
Daya beli yang belum pulih itu beresonansi pada perkembangan kredit berdasarkan jenis penggunaan. Data BI menunjukkan bahwa pertumbuhan Kredit Konsumsi justru tercatat melambat menjadi 5%, lebih rendah dari Juli 5,3%.
Selain KPR dan KPA yang hanya tumbuh 4,2%, Kredit Kendaraan Bermotor (KKB) masih terkontraksi 10,3%, lebih dalam dari kontraksi Juli 2026 sebesar 10%. Begitu juga dengan pertumbuhan Kredit Multiguna yang melambat jadi 7,2% dari posisi bulan sebelumnya 7,6%.
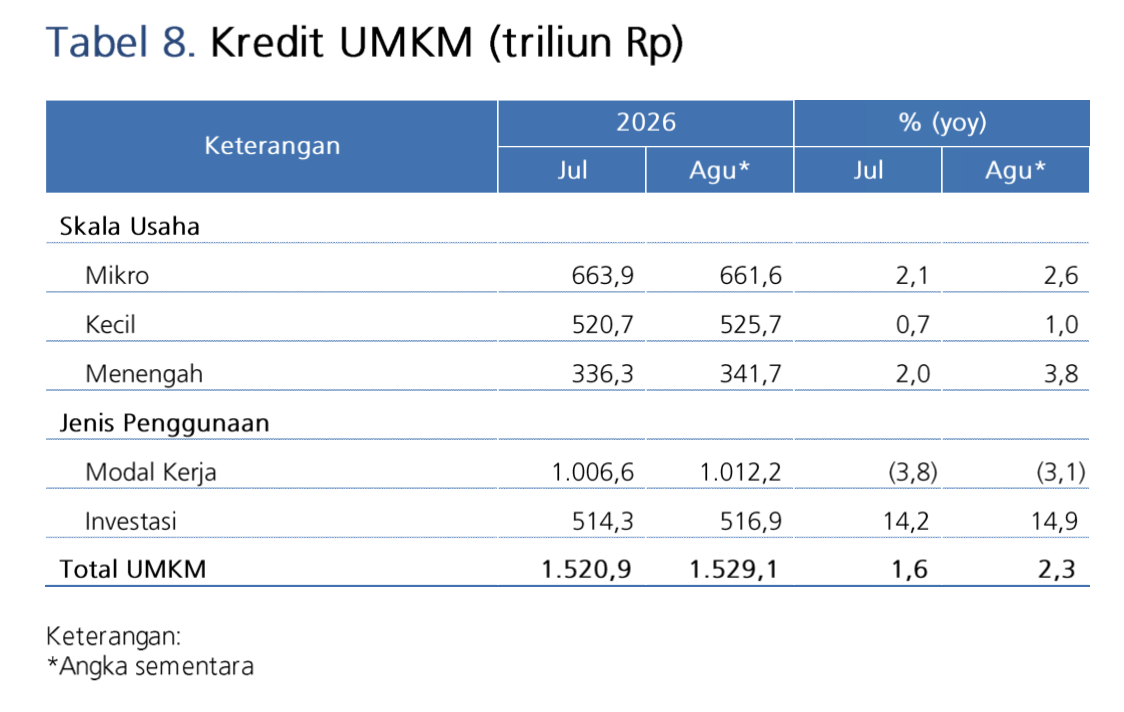
Belum lagi dari sektor UMKM yang secara benderang menunjukkan bahwa transmisi pembiayaan masih lemah. Kredit UMKM pada Agustus hanya tumbuh 2,3% yoy, jauh di bawah pertumbuhan kredit perbankan secara keseluruhan yang mencapai 13,65%.
Dari sisi penggunaan, kredit investasi UMKM memang tercatat tumbuh 14,9%, tetapi kredit modal kerjanya justru terkontraksi 3,1%. Ini menggambarkan bahwa akses pembiayaan UMKM masih belum berkembang sekuat ekspansi kredit korporasi dan investasi, terutama untuk memenuhi kebutuhan modal kerja sehari-hari.
Kebijakan KLM kali ini menunjukkan bahwa BI sepertinya tak lagi sekadar mengejar pertumbuhan kredit yang lebih tinggi, melainkan semakin fokus pada kualitas, distribusi, dan efektivitas transmisi kredit.
Agaknya bank sentral ingin memastikan bahwa derasnya likuiditas kali ini dapat mengalir ke sektor yang dapat memberikan efek pengganda bagi perekonomian, termasuk sektor UMKM yang pertumbuhan kreditnya masih tertinggal dari segmen lain.
(dsp/aji)