“Ini adalah dampak setelah sebuah ledakan,” kata Bryce Doty, manajer dana obligasi di Sit Investment Associates.
“Orang-orang sedang mencoba memilah puing-puing untuk mencari petunjuk — apakah ini sebuah reaksi berlebihan atau awal dari kenaikan imbal hasil yang lebih tinggi lagi?”
Kenaikan harga minyak dan berbagai indikator inflasi dalam enam bulan terakhir mendorong Federal Reserve menaikkan suku bunga pekan lalu untuk pertama kalinya sejak 2023.
Ekspektasi kenaikan tambahan dalam satu tahun ke depan juga meningkat.
Pasar swaps kini sepenuhnya memperhitungkan tiga kali kenaikan suku bunga sebesar 25 basis poin oleh The Fed dalam setahun ke depan, dengan lindung nilai (hedging) yang cukup besar terhadap kemungkinan kenaikan keempat.
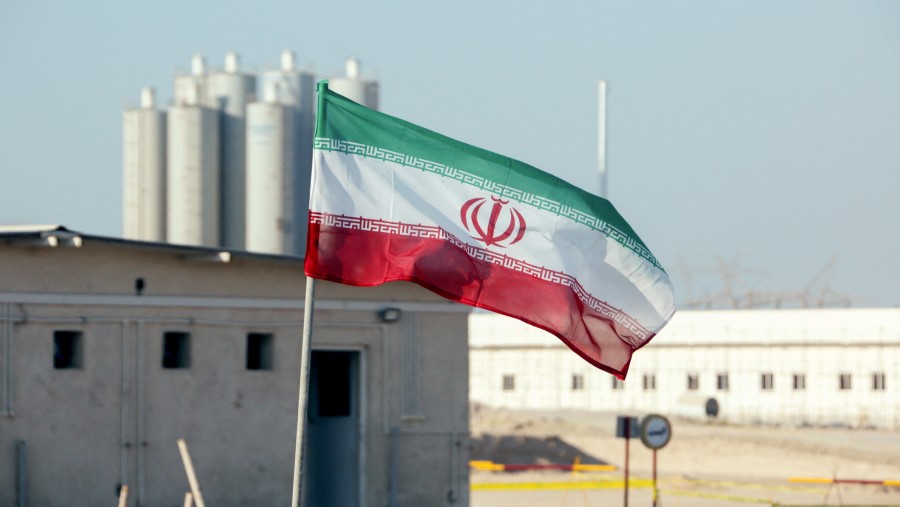
Harga minyak — salah satu pendorong utama imbal hasil Treasury sejak AS menyerang Iran pada akhir Februari yang memicu guncangan pasokan di Timur Tengah — naik sebanyak 5% pada Kamis setelah Iran mengancam akan memperluas perang.
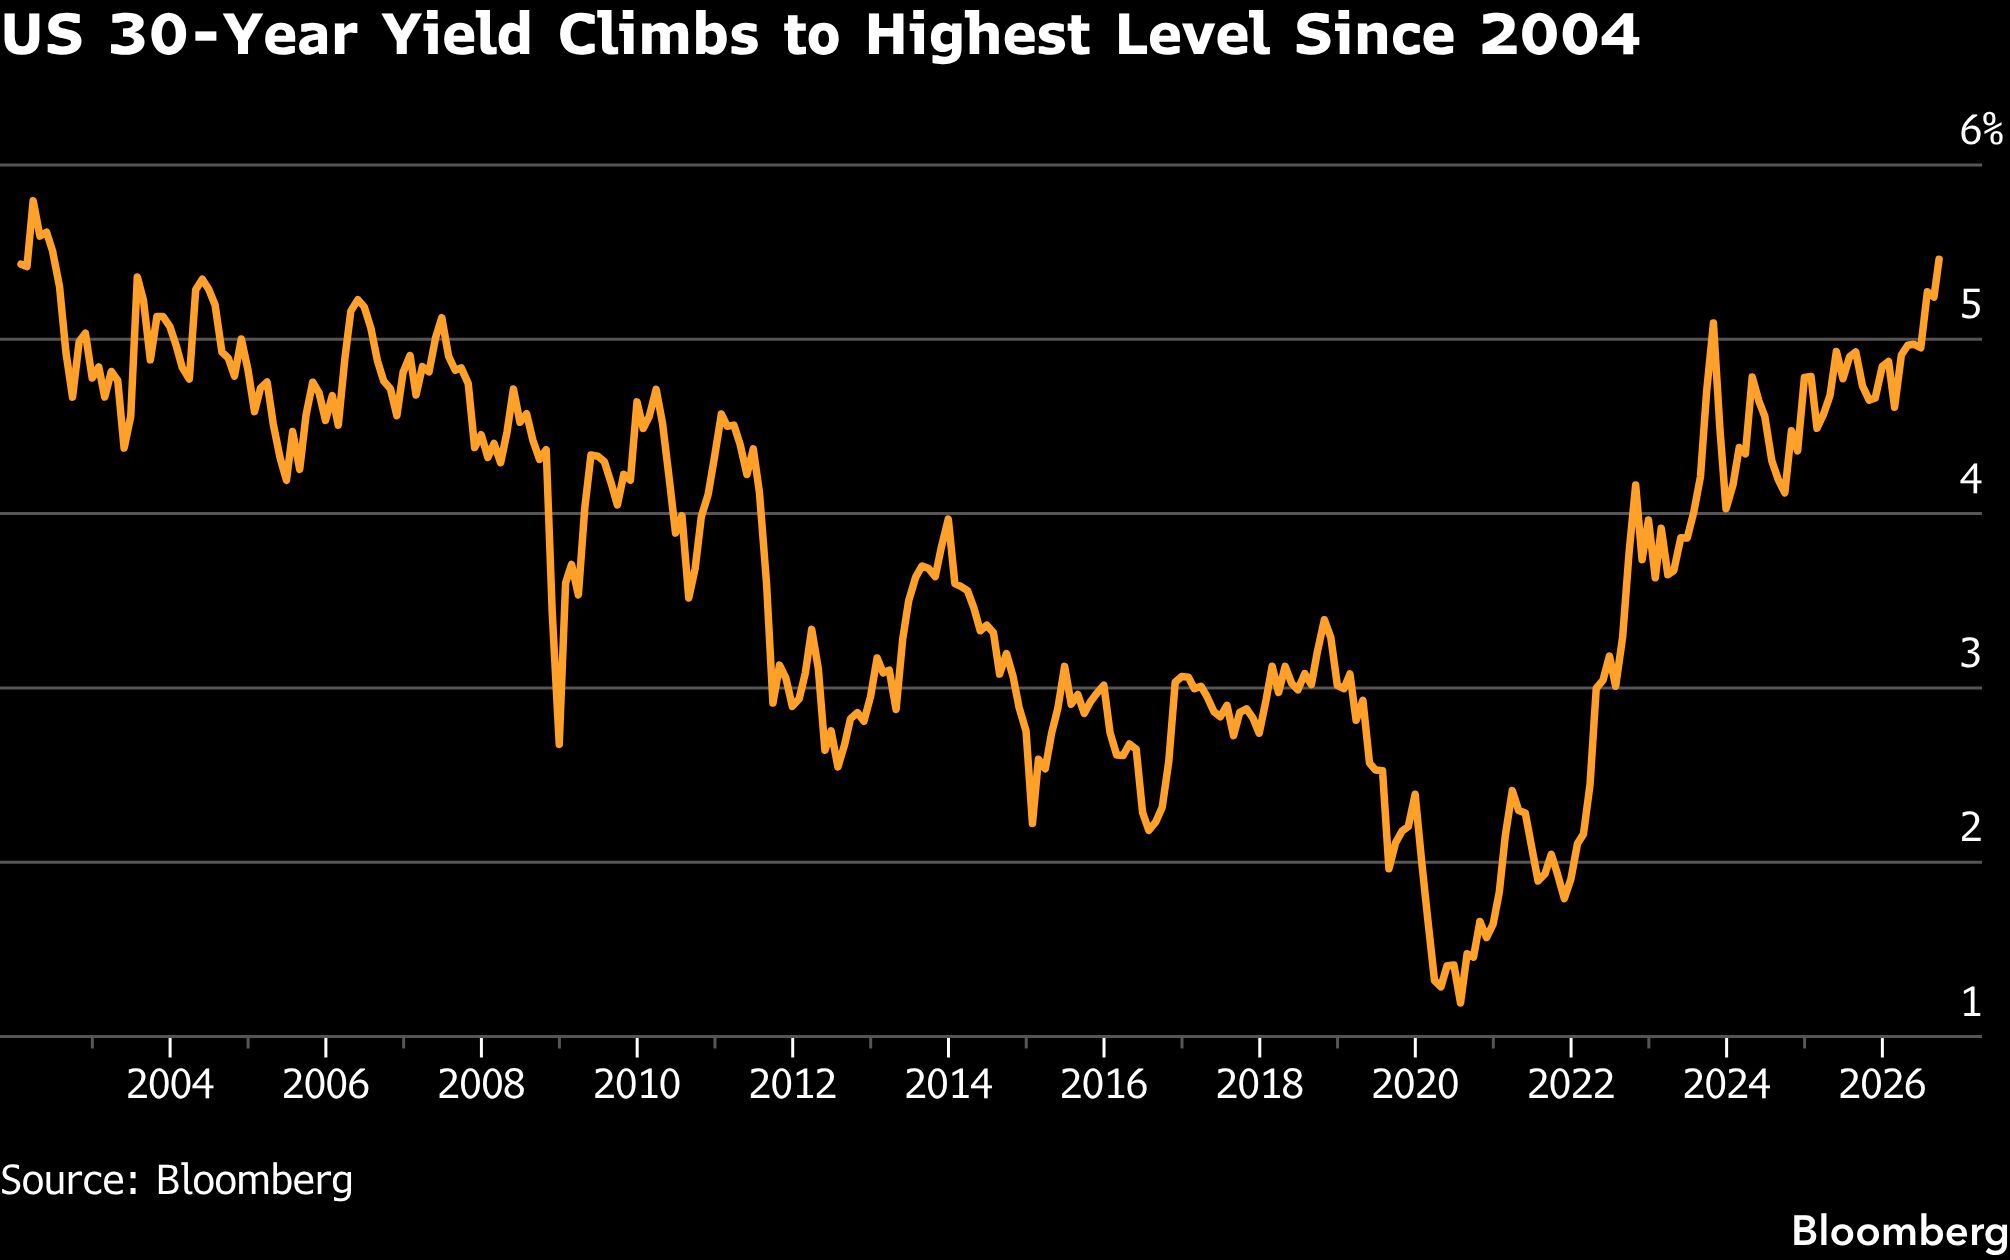
Di pasar Treasury, imbal hasil obligasi dua tahun telah naik lebih dari 150 basis poin sejak dimulainya perang AS-Iran, sementara imbal hasil obligasi 30 tahun telah meningkat lebih dari 80 basis poin.
Meningkatnya biaya pinjaman menjadi ancaman bagi mayoritas Partai Republik di Kongres menjelang pemilu paruh waktu (midterm elections) November, seiring meningkatnya ketidakpuasan terhadap tingginya suku bunga hipotek dan biaya hidup.
Presiden AS Donald Trump menyerukan agar suku bunga AS berada di level “1% atau lebih rendah” dan mengkritik apa yang disebutnya sebagai dewan The Fed yang “bermusuhan” atas keputusan menaikkan suku bunga.
Kenaikan imbal hasil yang terus berlanjut juga melemahkan upaya Departemen Keuangan AS untuk menurunkan biaya pinjaman jangka panjang.
Menteri Keuangan Scott Bessent memperluas program buyback obligasi pemerintah pada pertengahan Agustus sebagai upaya meredakan tekanan.
Pada Kamis, Departemen Keuangan menerima penawaran pembelian sebesar US$4,08 miliar dari batas maksimum US$6 miliar yang ditargetkan dalam operasi pembelian kembali surat utang bertenor 20 hingga 30 tahun.
Imbal hasil naik, menandakan kekecewaan pasar terhadap hasil tersebut. Departemen Keuangan juga membeli kembali obligasi dalam jumlah lebih kecil dari target pada operasi buyback pertama yang diperluas pada 10 September.
“Yang mengejutkan pasar adalah mereka tidak mencapai batas penuh US$6 miliar setelah aksi jual yang begitu besar dalam beberapa hari terakhir,” kata Brij Khurana, manajer portofolio di Wellington Management.
“Saya pikir tujuan buyback adalah menangani pergerakan harga yang drastis atau kondisi pasar yang tidak likuid, dan Anda bisa berargumen bahwa kemarin adalah hari seperti itu.”
Menurut Khurana, kondisi tersebut menimbulkan pertanyaan: “Jika mereka tidak akan membeli kembali hingga jumlah maksimum ketika kondisi seperti ini terjadi, kapan mereka akan melakukannya?”
Imbal hasil Treasury lima tahun menembus 5% untuk pertama kalinya sejak 2007 pada Rabu — menjadi hari terburuk bagi pasar obligasi dalam beberapa bulan berdasarkan penurunan 0,73% pada Bloomberg Treasury Index.
Sementara itu, imbal hasil obligasi 10 tahun melonjak paling besar sejak guncangan tarif Liberation Day pada April 2025.
Aksi Jual Global
Aksi jual juga meluas ke pasar obligasi utama global lainnya. Imbal hasil obligasi Eropa sebagian besar turut naik, sementara imbal hasil surat utang pemerintah Jepang mencapai level terakhir terlihat pada 1996 ketika pasar kembali dibuka setelah libur tiga hari.
Rata-rata imbal hasil surat utang pemerintah di seluruh dunia kini berada sangat dekat dengan 4%, level tertinggi sejak 2007, menurut Bloomberg Global Aggregate Treasuries Index.
Kondisi ini kembali mengingatkan bahwa era imbal hasil rendah telah berakhir, ketika pasar menghadapi dampak inflasi dari perang di Iran, ekonomi AS yang kuat, serta derasnya penerbitan obligasi oleh pemerintah dan perusahaan teknologi.
“Jarang sekali Anda melihat pergerakan seperti ini di pasar obligasi,” kata Dave Aspell, co-chief investment officer di Mount Lucas Management LP, yang mengambil posisi short pada obligasi 10 tahun Inggris, Jerman, Kanada, Jepang, dan AS.
“The Fed kembali menaikkan suku bunga, inflasi jelas belum berada di target. Ekonomi masih baik-baik saja dan ada belanja pemerintah dalam jumlah besar.”
Para strategis di JPMorgan Chase & Co. dan KKR & Co. melihat ruang bagi imbal hasil obligasi AS untuk terus naik, karena inflasi yang dipicu energi, tingginya kebutuhan pembiayaan pemerintah, serta risiko pengetatan kebijakan moneter lebih lanjut terus menjadi perhatian pasar.
Kata Strategis Bloomberg...
“Investor tidak menolak Treasury karena kredibilitas terhadap inflasi sedang runtuh, tetapi karena prospek kebijakan riil dan term premium masih menuntut kompensasi yang lebih besar.”
— Alyce Andres, strategis Markets Live
Sementara itu, lelang obligasi AS bertenor tujuh tahun senilai US$44 miliar pada Kamis menghasilkan yield 5,085% — level tertinggi sejak tenor tersebut diperkenalkan kembali pada 2009 — namun permintaan investor berada di bawah ekspektasi.
Volatilitas yang meningkat semakin memperburuk sentimen, membuat investor lebih enggan masuk ke pasar meskipun imbal hasil yang lebih tinggi membuat obligasi menjadi lebih menarik.
ICE BofA MOVE Index, yang mengukur volatilitas pasar obligasi AS, naik pada Rabu ke level tertinggi sejak Maret.
“Sebagian besar investor fixed income menyukai imbal hasil yang lebih tinggi, tetapi mereka ingin imbal hasil tersebut stabil di level itu,” kata Hans Mikkelsen, strategis di TD Securities. Investor “takut mencoba menangkap pisau yang sedang jatuh,” ujarnya.
(bbn)