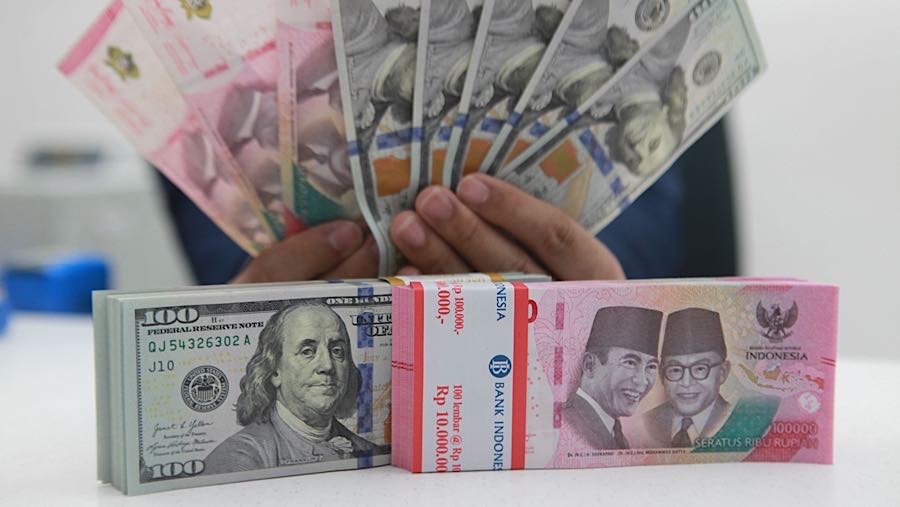
Menurut Josua pertimbangan pertama BI dalam RDG kali ini adalah stabilitas rupiah, situasi ini lebih menantang dibandingkan RDG Agustus. Rupiah pada perdagangan 21 September kembali berada di sekitar Rp17.800 per dolar AS.
BI menyebut tekanan berasal antara lain dari harga minyak yang masih di atas US$100 per barel, kebutuhan valuta asing importir, serta keluarnya dana dari aset keuangan domestik.
Kondisi eksternal Indonesia juga tidak sepenuhnya longgar karena defisit transaksi berjalan pada triwulan II mencapai sekitar 3,3% PDB. Artinya, ketika dolar menguat dan investor global meminta imbal hasil lebih tinggi, rupiah menjadi lebih sensitif karena kebutuhan pembiayaan eksternal Indonesia juga lebih besar.
“Namun BI mempunyai bantalan yang cukup untuk tidak langsung menggunakan suku bunga. Cadangan devisa akhir Agustus mencapai US$146,5 miliar, naik dari US$145,3 miliar pada Juli, setara 5,3 bulan impor dan pembayaran utang luar negeri pemerintah serta jauh di atas standar kecukupan internasional,” kata Josua.
Karena itu, BI menurutnya masih dapat memadukan intervensi di pasar valuta asing, pengelolaan instrumen rupiah, pengaturan likuiditas dan kebijakan untuk menjaga daya tarik aset rupiah sebelum menaikkan BI-Rate.
Pertimbangan kedua adalah inflasi domestik. Inflasi Agustus sebesar 3,19% masih berada dalam kisaran sasaran 2,5% ±1%. Itu berarti belum ada tekanan permintaan domestik yang mengharuskan BI segera menaikkan suku bunga.
“Bahkan penjualan eceran Agustus diprakirakan hanya tumbuh sekitar 0,5% secara tahunan, meskipun keyakinan konsumen membaik. Jadi, kalau BI menaikkan suku bunga hanya untuk mengikuti Bank Sentral AS, kebijakan tersebut berpotensi terlalu menekan permintaan domestik,” katanya.
Efek Domino Kenaikan Fed Fund Rate
Pertimbangan ketiga adalah arah Bank Sentral AS setelah September, bukan sekadar kenaikan yang sudah terjadi. Inilah perubahan paling penting beberapa hari terakhir. Bank Sentral AS tidak hanya menaikkan bunga 25bps, tetapi pasar semakin mempertimbangkan kenaikan berikutnya karena inflasi AS masih tinggi.
Pada 21 September, komentar pejabat Bank Sentral AS kembali menekankan bahwa tekanan inflasi mungkin tidak lagi hanya berasal dari energi dan gangguan pasokan, tetapi juga permintaan domestik yang kuat. Pasar saat ini memperhitungkan kemungkinan kenaikan berikutnya sekitar 50% lebih.
Dengan demikian, risiko bagi BI bukan kenaikan 25 basis poin minggu lalu, tetapi kemungkinan selisih suku bunga kembali menyempit jika AS menaikkan bunga untuk kedua kalinya sementara BI tetap di 5,75%.
“Dampak kenaikan imbal hasil surat utang AS menurut saya bahkan lebih penting daripada suku bunga Bank Sentral AS itu sendiri,” katanya.
Imbal hasil US Treasury 10 tahun sempat menembus 5%, tertinggi sejak 2007, sebelum turun ke sekitar 4,96% pada 21 September. Pada 18 September, yield SBN Indonesia 10 tahun mencapai 7,12%, naik 105 basis poin sejak awal tahun, sehingga spread dengan US Treasury sekitar dua poin persentase. Kondisi ini membuat aset negara berkembang semakin sensitif terhadap risiko rupiah.
Karena itu, risiko rambatan terhadap aliran modal cukup tinggi. Penguatan dolar dan kenaikan yield AS dapat mendorong dana ke aset aman dan menekan aliran modal ke negara berkembang.
Jika yield SBN tidak cukup mengompensasi risiko rupiah, investor asing dapat mengurangi kepemilikan SBN atau saham, yang berpotensi melemahkan rupiah dan menaikkan yield serta biaya pembiayaan pemerintah dan korporasi.
Namun Josua tidak melihat kondisi tersebut otomatis berarti BI harus menaikkan bunga minggu ini. BI harus membedakan gejolak sementara dengan perubahan yang menetap.
Harga Brent hari ini turun sekitar 2,6% menjadi sekitar US$101 per barel dan penurunan minyak juga mulai membantu menurunkan tekanan imbal hasil obligasi global. Jika diplomasi Timur Tengah membaik, minyak terus turun, imbal hasil surat utang AS kembali menjauh dari 5%, dan rupiah stabil setelah penyesuaian awal, kebutuhan menaikkan BI-Rate pada September menjadi lebih kecil.
“Justru kalau BI menaikkan bunga sekarang, terdapat biaya yang harus diperhitungkan. Perbankan secara umum masih memiliki modal dan likuiditas yang kuat, tetapi bunga yang lebih tinggi meningkatkan biaya kredit dan ambang kelayakan proyek investasi,” kata Josua
Artinya, permasalahnya bukan apakah bank mempunyai uang untuk menyalurkan kredit, tetapi apakah perusahaan tetap menganggap investasi layak ketika biaya pembiayaan naik.
Risiko Peningkatan Suku Bunga di Q4 Naik
Josua menyebut bahwa saat ini permodalan sistem perbankan masih dinilai OJK kuat, dengan likuiditas memadai dan risiko yang terkendali. Pengetatan tambahan yang terlalu cepat dapat memperlambat kredit konsumsi dan modal kerja justru ketika pemerintah ingin memperkuat pertumbuhan.
“Karena itu, BI rate diperkirakan tetap 5,75%, tetapi risiko kenaikan pada triwulan IV meningkat cukup signifikan,” katanya
Menurutnya, meski kenaikan 25 basis poin Bank Sentral AS pada September pada dasarnya telah diantisipasi oleh kenaikan BI-Rate Mei–Juni, namun apabila Bank Sentral AS kembali memberikan kenaikan tambahan sebelum akhir 2026, skenario dasar berubah menjadi kenaikan BI-Rate 25 basis poin menuju 6,00% pada akhir 2026.
Risiko kenaikan lebih lanjut akan semakin besar apabila ketegangan geopolitik bertahan dan harga minyak kembali menetap di atas US$100 per barel.
(ell)