Faktor Penyebab Rupiah Melemah
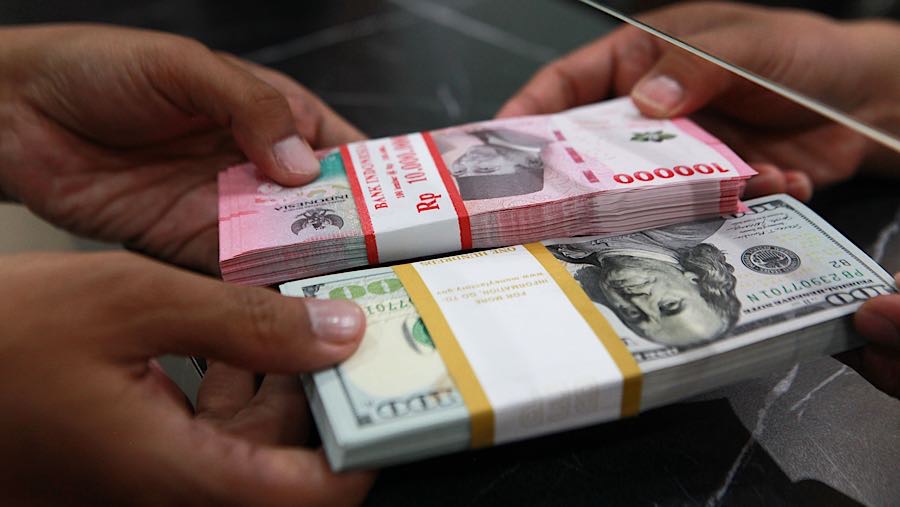
Syafruddin menjelaskan risiko terbesar datang dari kombinasi empat guncangan yang saling memperkuat. Pertama, The Fed baru menaikkan suku bunga acuan atau federal funds rate 25 basispoin (bps) ke 3,75%-4,00%, sehingga selisih imbal hasil aset dolar tetap menarik.
Kedua, yield US Treasury 10 tahun sempat menyentuh 5,01% dan masih berada sekitar 4,94%, meningkatkan opportunity cost memegang aset rupiah.
Ketiga, harga minyak dunia tinggi memperbesar kebutuhan dolar AS untuk impor energi dan memperlebar defisit migas. Keempat, geopolitik Timur Tengah menaikkan permintaan safe haven terhadap dolar sekaligus menjaga premi risiko energi.
Ketika The Fed mempertahankan sikap hawkish, yield US Treasury cenderung tetap tinggi dan dolar AS menguat, sehingga arus modal ke emerging markets melemah dan tekanan terhadap rupiah meningkat. Pada saat yang sama, harga minyak yang mahal menaikkan kebutuhan devisa importir energi, memperlebar tekanan pada transaksi berjalan, dan meningkatkan permintaan dolar di pasar domestik.
Jika kedua tekanan ini berlangsung bersamaan, rupiah menghadapi kombinasi tekanan dari sisi arus modal dan kebutuhan devisa perdagangan.
"Jika dua jalur ini berlangsung bersamaan, tekanan ke Rp18.000 menjadi lebih besar dan lebih sulit diredam hanya dengan intervensi jangka pendek," ungkapnya.
Penopang Rupiah
Dia menambahkan, penopang rupiah saat ini masih cukup nyata, tetapi bukan tanpa batas. Cadangan devisa Agustus sebesar US$146,5 miliar setara sekitar 5,4 bulan impor, jauh di atas standar kecukupan internasional. Posisi ini memberi Bank Indonesia ruang untuk stabilisasi melalui intervensi spot, DNDF, dan transaksi di pasar SBN.
BI juga mempertahankan BI Rate di 5,75% dan memperkuat instrumen yang mendorong aliran modal asing serta pendalaman pasar valas. Selain itu, transaksi modal dan finansial triwulan II tetap mencatat surplus karena investasi langsung dan portofolio masih masuk.
Faktor-faktor ini menahan pelemahan rupiah agar tidak berubah menjadi spiral. Tetapi cadangan devisa sebaiknya dipakai untuk meredam volatilitas, bukan mempertahankan satu level kurs tertentu. Jika tekanan eksternal berlangsung lama, intervensi yang terlalu agresif akan mengurangi buffer dan menaikkan biaya kebijakan.
Karena itu, daya tahan rupiah tetap bergantung pada kombinasi cadangan devisa, imbal hasil domestik yang kompetitif, serta perbaikan arus devisa fundamental.
(lav)