Yang ketiga umumnya melibatkan lembaga seperti Moody's, S&P, dan Fitch Ratings. Mereka biasanya melihat kemampuan pembayaran utang dari sisi kinerja fiskal (termasuk defisit anggaran), rasio utang terhadap Produk Domestik Bruto (PDB), beban bunga terhadap pendapatan negara, serta prospek pertumbuhan ekonomi suatu negara.
Sementara faktor yang pertama dan kedua umumnya melibatkan lembaga seperti MSCI, FSE Russell, dan S&P Dow Jones Indices (S&P DJI), yang menilai pasar saham di suatu negara, apakah memenuhi persyaratan untuk dikategorikan sebagai pasar maju, berkembang, atau kategori lainnya, sekaligus menentukan saham mana yang layak masuk ke dalam indeks mereka. Penilaiannya mencakup kapitalisasi pasar, likuiditas perdagangan, transparansi kepemilikan, keterbukaan bagi investor asing, serta kualitas tata kelola pasar.
Lantas di mana posisi Indonesia dalam radar lembaga internasional, khususnya yang terkait dengan saham?
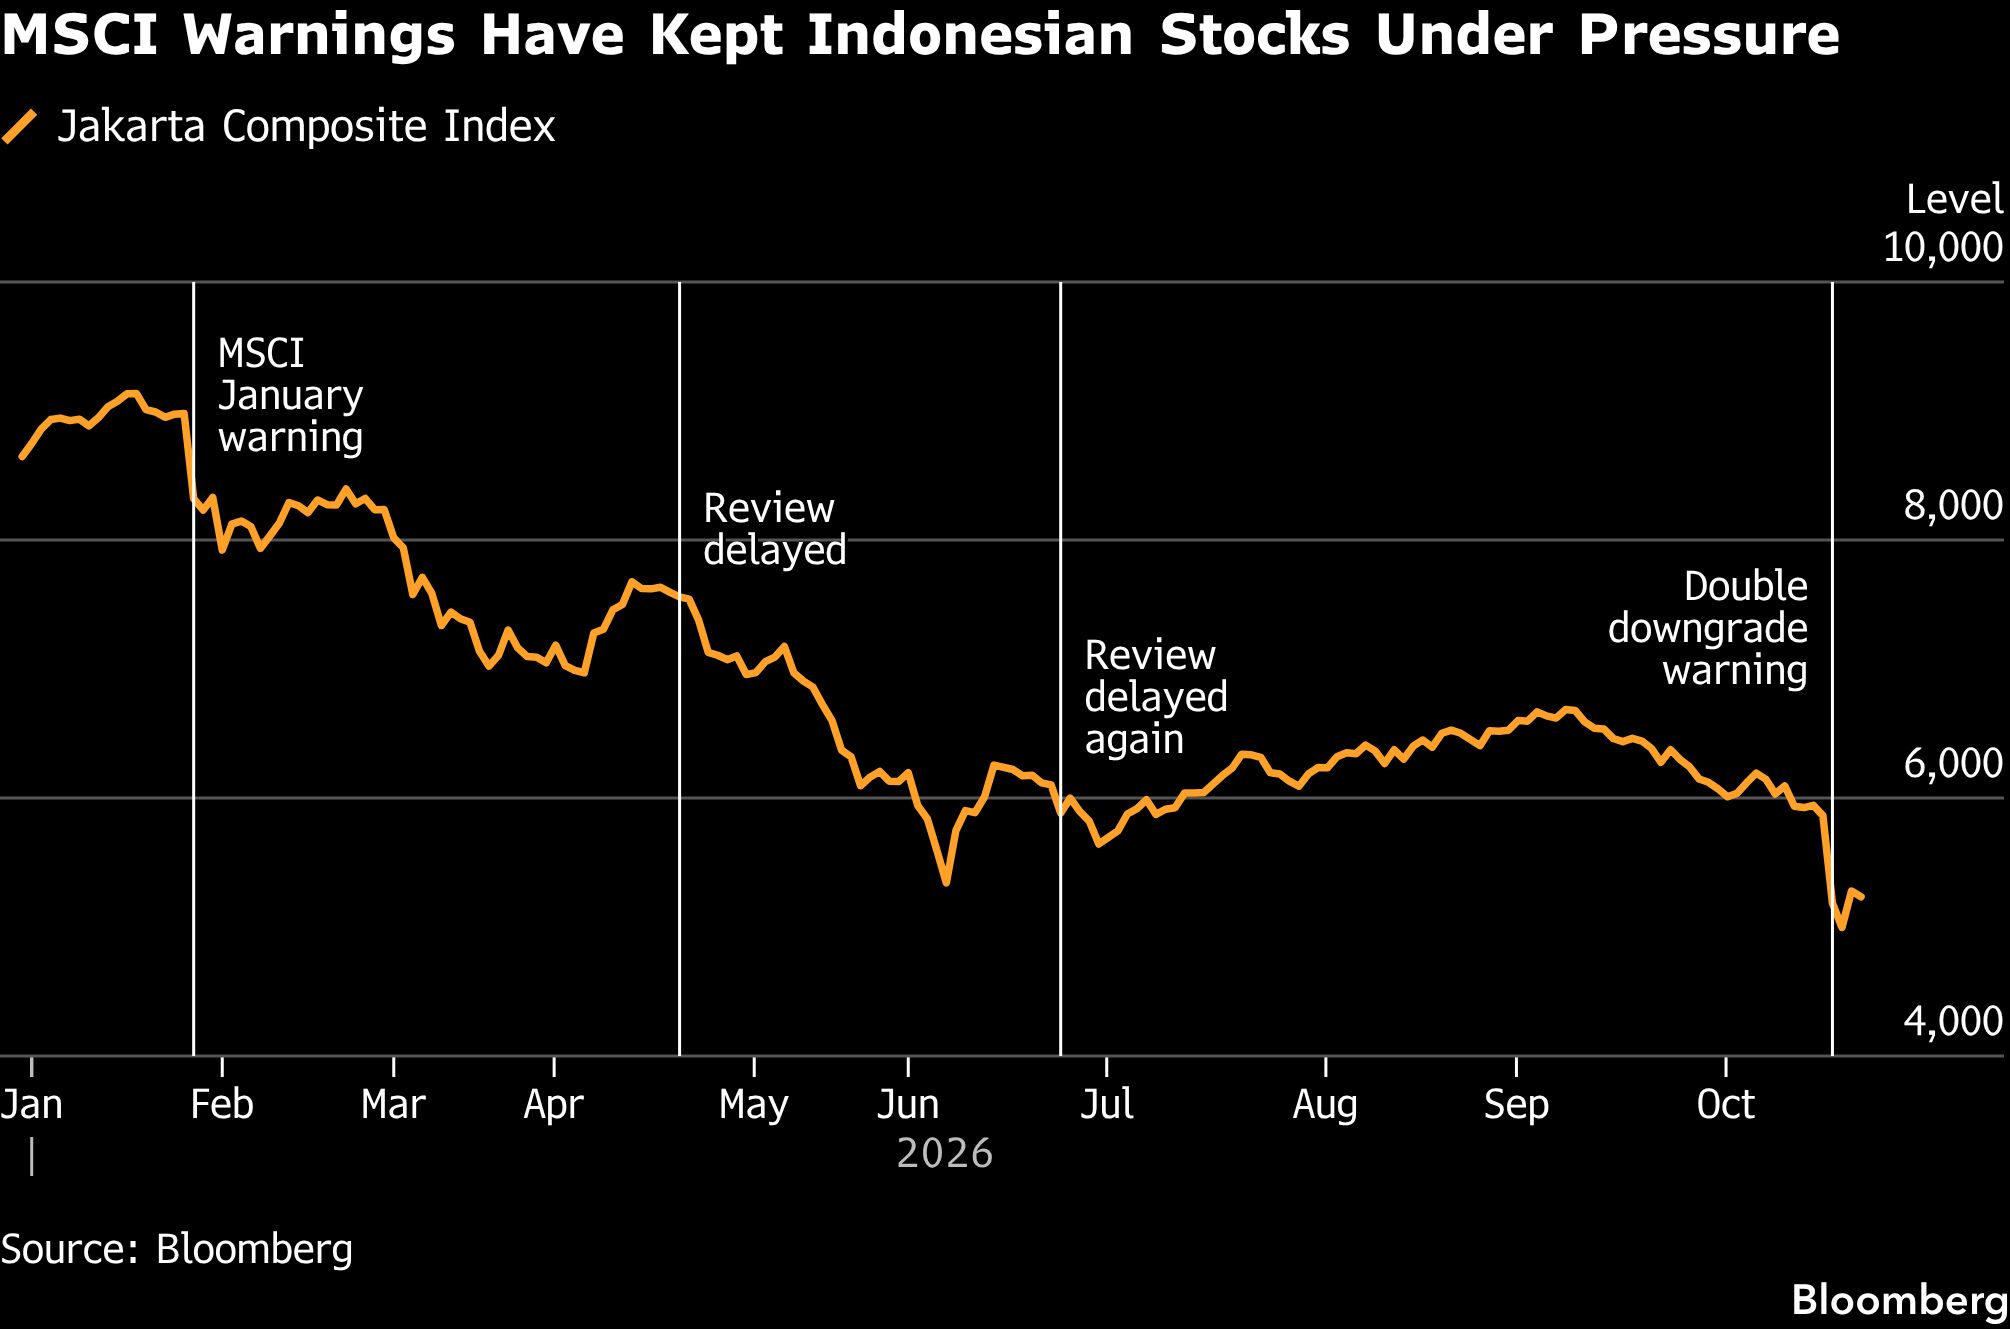
Ketiga penyedia indeks saham menunjukkan kondisi berbeda. MSCI membuka konsultasi untuk mengubah status Indonesia jadi Standalone Market. FTSE Russell masih mengklasifikasikan Indonesia sebagai Secondary Emerging Market, sedangkan S&P DJI telah memasukkan Indonesia dalam pemantauan untuk kemungkinan penurunan status jadi Frontier Market pada evaluasi tahun depan.
Berikut detail penilaian ketiga lembaga ini:
1. MSCI
Awalnya, lembaga penyedia indeks ini mengusulkan perubahan dari Emerging Market menjadi Frontier Market. Namun, di tengah dinamika pasar yang terjadi, MSCI kembali mengusulkan perubahan pasar saham Indonesia jadi Standalone Market.
Konsultasi berlangsung sampai 30 April 2027. MSCI menyebut persoalan transparansi struktur kepemilikan saham, dugaan perdagangan terkoordinasi, serta belum terlihatnya dampak reformasi yang konsisten sebagai kekhawatiran utama.
Saat ini, MSCI telah membekukan perubahan indeks saham Indonesia, termasuk kenaikan Foreign Inclusion Factor (FIF), penambahan saham ke MSCI Investable Market Index, dan migrasi ke segmen kapitalisasi yang lebih tinggi. Pembekuan ini sudah diambil oleh MSCI sebagai tindakan operasional, sementara klasifikasi sebagai pasar standalone masih berupa usulan. Sebagai catatan, semakin tinggi FIF, semakin besar bobotnya dalam indeks global MSCI.
2. FTSE Russel
Indonesia masih berada di kelompok Secondary Emerging Market. Dalam tinjauan interim April 2026, Indonesia tidak dimasukkan ke Watch List, meski FTSE Russell memantau reformasi transparansi, integritas, dan tata kelola pasar. Pengumuman tahunan pada September kemarin juga tidak mencantumkan adanya perubahan klasifikasi pasar saham Indonesia.
3. S&P DJI
Lembaga penyedia indeks ini memasukkan Indonesia dalam daftar pemantauan untuk kemungkinan penurunan klasifikasi menjadi Frontier Market dalam evaluasi 2027, dalam pengumumannya di bulan Juli 2026. Kekhawatiran yang disorot S&P DJI antara lain berkaitan dengan transparansi kepemilikan saham dan panduan pengungkapan informasi oleh Bursa Efek Indonesia (BEI).
Klasifikasi Penyedia Indeks
Sejatinya, wacana Indonesia menetapkan klasifikasinya perlu ditempatkan dalam konteks yang lebih luas. Terutama, soal siapa yang berwenang menilai kualitas pasar, apa tujuan penilaiannya, dan apakah klasifikasi itu dapat diakui investor global.
Berbeda dengan klasifikasi indeks yang disusun BEI seperti LQ45, Sri-Kehati, High Dividen20, Indeks Saham Syariah, dan lain sebagainya, klasifikasi indeks saham ke dalam penyedia indeks global seperti MSCI, FTSE Russell, dan S&P DJI, punya manfaat dalam menarik pemodal asing masuk ke suatu pasar. Indeks-indeks ini menjadi peta bagi investor global untuk menentukan pasar dan saham mana yang layak masuk ke dalam portofolio investasinya.
Dengan kata lain, Indonesia bisa tetap masuk ke dalam radar investor global jika berhasil mempertahankan label Emerging Market dalam klasifikasi lembaga-lembaga tersebut.
Selain memboyong investor berserta dana kelolaannya, apa saja keuntungan masuknya sebuah negara ke dalam klasifikasi penyedia indeks saham?
Pertama, meningkatkan permintaan dan likuiditas saham. Saham-saham yang masuk indeks utama penyedia indeks global berpeluang menarik lebih banyak, dan dapat memperluas basis investor. Selain itu, aktivitas perdagangan saham itu juga bisa meningkat. Hal ini tentu dapat memudahkan investor dalam membeli atau menjual saham tersebut, atau yang sering disebut 'saham likuid'.
Kedua, memperluas akses perusahaan terhadap investor internasional. Jika suatu saham masuk ke dalam indeks, membuat emiten saham itu lebih mudah dianalisis oleh investor global. Alhasil, perusahaan berpotensi mememiliki basis pemegang saham yang lebih beragam dan akses pendanaan ekuitas yang lebih luas.
Ketiga, memperkuat posisi negara dalam peta investasi global. Klasifikasi emerging market, misalnya, bisa membantu suatu negara berada di kelompok pasar yang menjadi acuan investor tertentu. Ketika MSCI mengusulkan perubahan klasifikasi, masalah yang timbul bukan sekadar Indonesia kehilangan label Emerging Market. Tapi juga ada risiko ekonomi yang mengekor, yakni sebagian pengelola dana mengurangi eksposur terhadap saham Indonesia.
Untuk diketahui, kepemilikan asing di pasar saham Indonesia berada di kisaran 30-35%. Sementara, berdasarkan data BEI, nilai 50 saham dengan kapitalisasi terbesar mencapai Rp10.695 triliun, per September 2026.
Jika Indonesia benar-benar keluar dari status Emerging Market dan terdampar menjadi Standalone, maka nilai tersebut bisa hilang. BRI Danareksa Sekuritas memperkirakan total arus keluar US$2,5-6 miliar (Rp77-236 triliun) dengan US$4 miliar (Rp135 triliun) sebagai asumsi dasar untuk arus keluar pasif.
Sementara aksi jual oleh investor asing yang aktif memiliki ketidakpastian lebih besar. "Berdasarkan analisis kepemilikan portofolio asing diperkirakan sekitar US$39,1 miliar pada sembilan konstituen MSCI Standard dan 10 saham Small Cap terbesar," sebut BRI Danareksa dalam laporannya.
Setelah dikurangi estimasi kepemilikan pasif sekitar US$3,7 miliar dalam skenario dasar, sisa kepemilikan asing non-pasif mencapai sekitar US$35,4 miliar. "Ini mencakup EM aktif, investor institusional dengan mandat fleksibel, dan kepemilikan portofolio asing lainnya," ungkap laporan BRI Danareksa.
Sebagai tambahan, BRI Danareksa Sekuritas memperkirakan investor asing telah menjual bersih saham Indonesia sekitar US$6 miliar sepanjang Januari-Oktober 2026. Artinya risiko ke depan perlu juga memperhitungkan arus keluar yang sudah terjadi dan adanya kemungkinan aksi jual lanjutan jika perubahan klasifikasi benar-benar diterapkan oleh MSCI.
(riset)