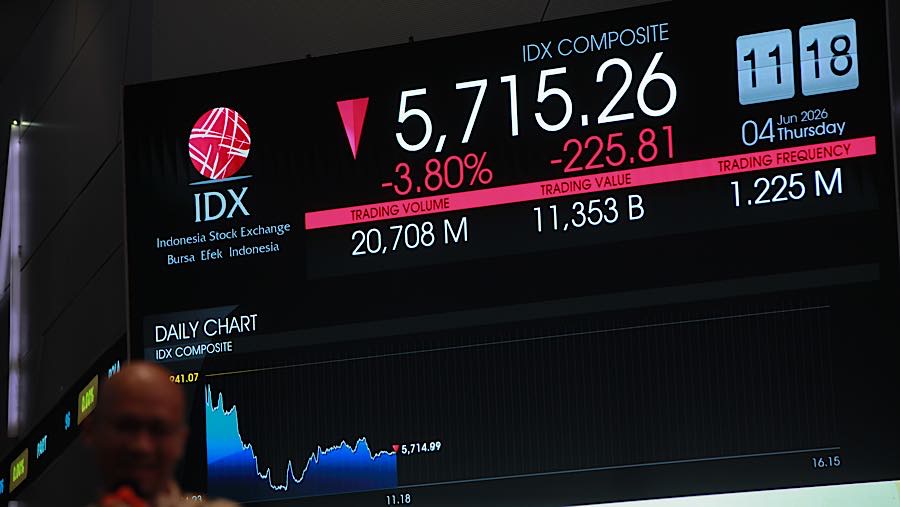
Pertama, risiko nilai tukar. Rupiah melemah lebih tajam dibandingkan sejumlah mata uang Asia. Padahal, negara-negara di kawasan ini menghadapi tekanan eksternal yang sama dari kenaikan harga minyak mentah dan yield US Treasury. Hal ini membuat investor asing menghadapi risiko tambahan kala memegang aset berdenominasi rupiah.
Semakin besar volatilitas rupiah, semakin tinggi pula return yang diminta investor untuk masuk ke pasar obligaasi domestik.
Kedua, kenaikan harga minyak mentah yang bertahan tinggi di atas US$100/barel. Bahkan, angka itu melampaui asumsi dasar makro yang dihitung dalam Anggaran Pendapatan dan Belanja Negara (APBN) 2026.
Kenaikan harga minyak berpotensi meningkatkan biaya impor energi dan memperlebar tekanan pada neraca dagang maupun transaksi berjalan. Pada saat yang sama, kenaikan harga energi juga dapat meningkatkan inflasi domestik.
Ketiga, risiko inflasi. Inflasi Indonesia memang masih berada dalam sasaran Bank Indonesia (BI). Namun tekanan dari harga energi, pangan, dan depresiasi rupiah dapat meningkatkan risiko inflasi ke depan.
Inflasi September diperkirakan kembali terkerek menjadi 3,3% yoy akibat tekanan eksternal dan adanya fenomina El Nino yang menyebabkan kenaikan harga pangan.
Keempat, risiko fiskal. Perhatian investor sepanjang tahun ini tertuju pada arah kebijakan fiskal, terutama terkait adanya kemungkinan perubahan batas defisit anggaran 3% terhadap Produk Domestik Bruto (PDB).
Perubahan aturan itu memang tidak otomatis menggambarkan bahwa kondisi fiskal Indonesia memburuk, sebab nyatanya di AS saja defisitnya mencapai 5% terhadap PDB. Akan tetapi ketidakpastian soal arah konsolidasi fiskal juga bisa membuat investor jadi meminta premi risiko lebih tinggi sampai mendapat kejelasan mengenai keberlanjutan utang dan defisit pemerintah.
Kelima, persepsi soal kredibilitas kebijakan. Tekanan eksternal akan membuat pasar semakin memperhatikan konsistensi kebijakan moneter dan fiskal. BI memang masih punya keleluasaan untuk menggunakan instrumen intervensi valuta asing dan kebijakan likuiditas selain suku bunga.
Semakin lama tekanan berlangsung, maka pasar akan mencermati apakah kebijakan yang diambil dapat menjaga stabilitas rupiah tanpa menimbulkan ketidakpastian baru terhadap inflasi atau seberapa banyak cadangan devisa tergerus.
Memang, BI menyatakan bahwa upaya stabilisasi rupiah kini lebih diarahkan untuk tidak menggunakan cadangan devisa dan menyisakan intervensi di pasar spot hanya 30%. Akan tetapi, proyeksi neraca dagang Agustus diperkirakan masih belum menggembirakan bagi terkumpulnya pundi-pundi devisa. Posisi impor diproyeksikan masih lebih kuat ketimbang capaian pertumbuhan ekspor.
Untuk diketahui, berdasarkan konsensus Bloomberg, kinerja impor Agustus diperkirakan tumbuh 27,8% secara tahunan, lebih tinggi dari pertumbuhan 27,02% pada Juli. Sementara pertumbuhan ekspor diperkirakan melambat signifikan menjadi 2,5% dari 6,05%.
(dsp/ibn)