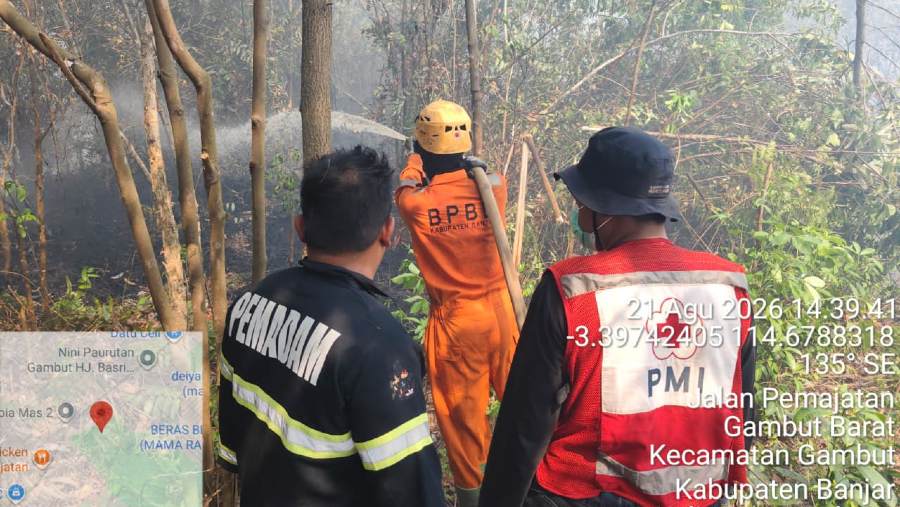
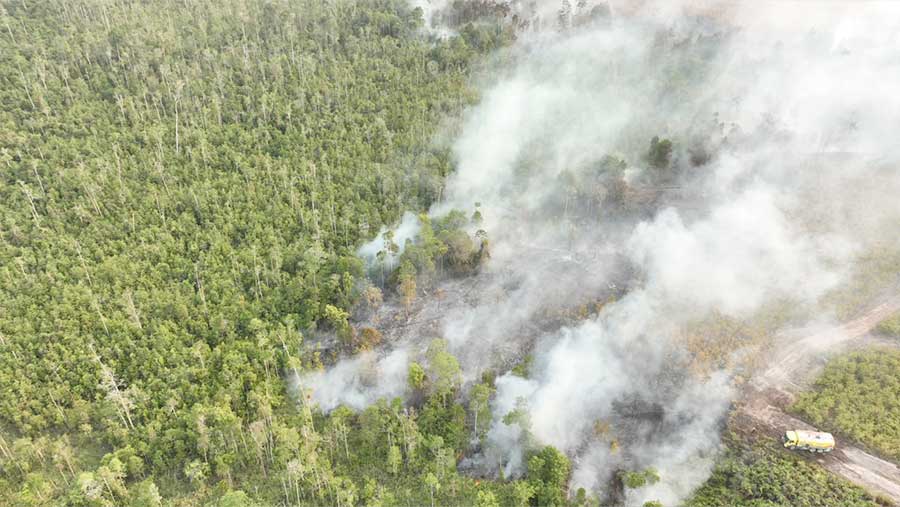
Namun, OJK belum menyampaikan estimasi nominal potensi kerugian perbankan maupun proyeksi kenaikan NPL secara spesifik akibat karhutla. Sebagai catatan, kualitas kredit perbankan secara nasional masih terjaga. Data OJK menunjukkan NPL gross perbankan pada Juni 2026 berada di level 2,09%, sementara NPL net sebesar 0,82%.
El Nino Berpotensi Perlambat Kredit Sektor Riil
Selain karhutla, OJK juga melihat fenomena El Nino sebagai risiko iklim yang perlu dicermati karena dapat memicu kondisi cuaca lebih kering dan musim kemarau berkepanjangan. Kondisi tersebut berpotensi meningkatkan risiko kekeringan, gangguan produksi, hingga kebakaran hutan dan lahan.
Dian menyebut, dampak El Nino berpotensi dirasakan sektor ekonomi yang memiliki ketergantungan tinggi terhadap kondisi cuaca, seperti pertanian, perkebunan, peternakan, perikanan, serta industri makanan dan minuman.
“Gangguan terhadap produksi dan aktivitas usaha, meningkatnya biaya operasional, serta menurunnya pendapatan dapat memengaruhi kemampuan debitur dalam memenuhi kewajibannya (kemampuan membayar kredit). Kondisi tersebut pada akhirnya berpotensi meningkatkan risiko kredit bermasalah atau non-performing loan (NPL),” jelas Dian.
Dian melanjutkan, bank dengan konsentrasi pembiayaan tinggi pada sektor atau wilayah yang rentan terhadap El Nino berpotensi menghadapi penurunan kualitas aset lebih besar dibandingkan bank dengan portofolio yang lebih terdiversifikasi.
Meski demikian, kondisi tersebut belum berarti telah terjadi perlambatan kredit secara nasional akibat El Nino. Data terbaru OJK menunjukkan kredit perbankan pada Juli 2026 justru tumbuh 13,58% secara tahunan menjadi Rp9.135 triliun, meningkat dari 12,67% pada Juni. Namun, pertumbuhan kredit UMKM masih terbatas, yakni 1,62%.
Dian menjelaskan risiko El Nino termasuk dalam physical climate risk, yakni risiko yang muncul akibat dampak langsung perubahan pola dan kondisi iklim terhadap aktivitas ekonomi, aset, maupun kinerja keuangan debitur.
“Risiko iklim, dalam hal ini El Nino, memberikan dampak yang dirasakan utamanya kepada sektor ekonomi yang memiliki ketergantungan yang sangat tinggi pada kondisi cuaca,” ujar Dian.
Untuk memitigasi risiko tersebut, OJK mendorong perbankan mengintegrasikan dampak risiko iklim dalam strategi bisnis dan manajemen risiko. Perbankan juga didorong mengalokasikan modal dan pembiayaan ke sektor ramah lingkungan serta mengembangkan produk keuangan berbasis keberlanjutan.
Sementara bagi Bank Perekonomian Rakyat (BPR), risiko El Nino dinilai perlu mendapat perhatian lebih karena sebagian BPR memiliki eksposur pembiayaan yang dekat dengan aktivitas ekonomi masyarakat daerah, termasuk pertanian, perkebunan, perdagangan, serta usaha mikro, kecil, dan menengah.
Dampaknya dapat terjadi secara langsung melalui penurunan pendapatan debitur maupun secara tidak langsung melalui perlambatan aktivitas ekonomi daerah. OJK juga menyebut BPR dan BPR Syariah telah diwajibkan menerapkan keuangan berkelanjutan dan menyusun rencana aksi keuangan berkelanjutan berdasarkan POJK Nomor 9 Tahun 2024 yang mencakup pengelolaan risiko keuangan akibat risiko iklim.
(mef/ell)