Sebelum mengeluarkan uang, coba bedakan antara kebutuhan dan keinginan. Prioritaskan kebutuhan utama terlebih dahulu, kemudian sesuaikan pengeluaran untuk hiburan atau belanja tambahan dengan kondisi keuangan.
3. Terapkan Metode 50/30/20
Metode 50/30/20 bisa menjadi panduan sederhana untuk membagi penghasilan bulanan. Dalam metode ini, sebanyak 50% gaji dialokasikan untuk kebutuhan pokok, seperti makan, transportasi, tagihan, dan kebutuhan rumah tangga. Selanjutnya, 30% digunakan untuk memenuhi keinginan, misalnya hiburan, makan di luar, atau belanja pribadi. Sementara itu, 20% sisanya disisihkan untuk tabungan, investasi, dan pembayaran utang.
Pembagian ini tidak harus diterapkan secara kaku. Jika kebutuhan pokok cukup besar atau memiliki tanggungan tertentu, persentasenya bisa disesuaikan dengan kondisi keuangan. Hal terpenting adalah memastikan penghasilan tetap dialokasikan untuk kebutuhan utama, tabungan, dan kewajiban keuangan lainnya..
4. Sisihkan Tabungan di Awal Bulan
Menabung dengan mengandalkan sisa gaji di akhir bulan sering kali tidak berjalan sesuai harapan. Pasalnya, uang yang tersedia bisa lebih dulu habis untuk berbagai pengeluaran.
Agar lebih konsisten, sisihkan uang tabungan segera setelah menerima gaji. Dana tersebut bisa dipindahkan ke rekening terpisah agar tidak mudah digunakan untuk belanja sehari-hari.
Tidak harus langsung dalam jumlah besar. Mulailah dengan nominal yang sesuai kemampuan, kemudian tingkatkan secara bertahap ketika kondisi keuangan memungkinkan.
5. Catat Setiap Pengeluaran
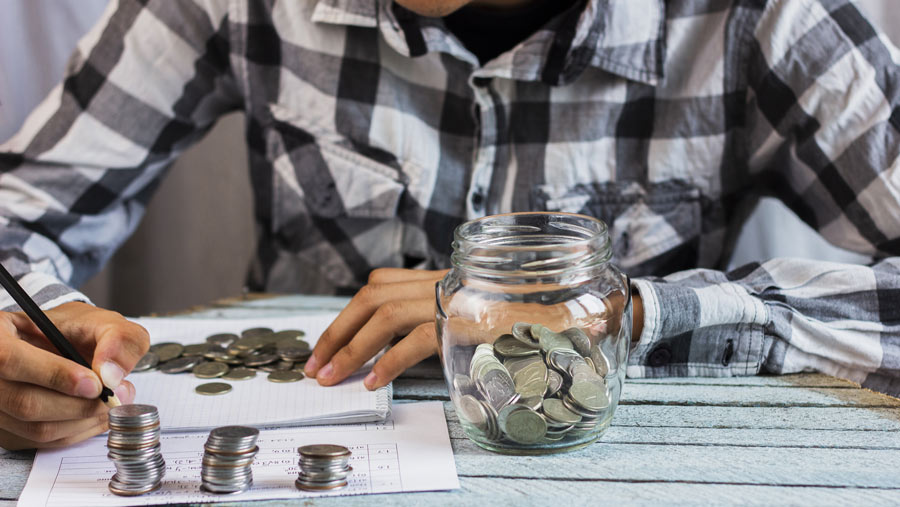
Mencatat pengeluaran membantu mengetahui ke mana uang digunakan selama sebulan. Pengeluaran kecil yang terlihat sepele pun sebaiknya dicatat agar jumlahnya tidak luput dari perhatian.
Pencatatan bisa dilakukan melalui aplikasi keuangan, catatan di ponsel, atau buku sederhana. Pada akhir bulan, periksa kembali daftar tersebut untuk mengetahui pos pengeluaran yang paling besar dan bagian mana yang masih bisa dikurangi.
6. Siapkan Dana Darurat
Dana darurat merupakan simpanan yang digunakan ketika terjadi kondisi tak terduga, seperti kehilangan pekerjaan, kebutuhan biaya kesehatan, atau kendaraan yang rusak.
Besarnya dana darurat dapat disesuaikan dengan kondisi pekerjaan dan jumlah tanggungan. Sebagai acuan, banyak perencana keuangan menyarankan dana darurat sebesar tiga hingga enam kali pengeluaran bulanan.
Jika belum memiliki dana tersebut, mulailah menyisihkan uang secara rutin. Dana ini sebaiknya dipisahkan dari tabungan untuk kebutuhan lain agar bisa digunakan ketika benar-benar diperlukan.
7. Batasi Penggunaan Kartu Kredit dan Paylater
Kartu kredit dan layanan paylater memang memudahkan transaksi, tetapi penggunaannya tetap perlu dikendalikan. Kemudahan pembayaran terkadang membuat seseorang merasa lebih leluasa berbelanja tanpa memperhitungkan kemampuan membayar tagihan.
Gunakan fasilitas tersebut secara bijak dan hanya jika diperlukan. Pastikan jumlah tagihan sesuai kemampuan keuangan serta dibayar tepat waktu untuk menghindari bunga dan denda yang dapat menambah beban pengeluaran.
8. Kurangi Pengeluaran Kecil yang Sering Terabaikan
Pengeluaran seperti membeli kopi setiap hari, berlangganan layanan yang jarang digunakan, atau terlalu sering memesan makanan mungkin terasa ringan jika dilihat satu per satu.
Namun, jika dilakukan berulang kali, totalnya bisa cukup besar dalam sebulan. Karena itu, periksa kembali pengeluaran rutin dan kurangi biaya yang sebenarnya tidak terlalu diperlukan.
Bukan berarti semua pengeluaran untuk hiburan harus dihilangkan. Cukup sesuaikan frekuensi dan nominalnya agar tidak mengganggu anggaran untuk kebutuhan utama.
9. Tentukan Tujuan Keuangan
Memiliki tujuan keuangan dapat membantu menjaga motivasi untuk mengelola uang dengan lebih disiplin. Tujuannya bisa berupa membeli rumah, melanjutkan pendidikan, menyiapkan biaya liburan, atau membangun dana pensiun.
Setelah menentukan tujuan, tentukan pula perkiraan dana yang dibutuhkan dan jangka waktu untuk mencapainya. Dengan begitu, jumlah uang yang perlu disisihkan setiap bulan bisa diperhitungkan dengan lebih jelas.
Tujuan yang terukur juga membantu mempertimbangkan kembali pengeluaran impulsif karena ada target keuangan yang ingin dicapai.
10. Evaluasi Keuangan Setiap Bulan
Mengatur keuangan tidak berhenti setelah membuat anggaran. Kondisi keuangan perlu diperiksa secara berkala untuk mengetahui apakah pengeluaran sudah sesuai rencana.
Luangkan waktu di akhir bulan untuk membandingkan anggaran dengan pengeluaran sebenarnya. Periksa pos yang melebihi batas, jumlah tabungan yang berhasil dikumpulkan, serta kebutuhan yang mungkin perlu disesuaikan pada bulan berikutnya.
Dari evaluasi tersebut, anggaran bisa diperbaiki agar semakin sesuai dengan kondisi keuangan. Kebiasaan ini juga membantu mengidentifikasi masalah sebelum pengeluaran menjadi sulit dikendalikan.
Konsisten Mengatur Keuangan agar Gaji Lebih Terkendali
Mengatur keuangan bulanan bukan berarti harus menghilangkan semua pengeluaran untuk hiburan atau hidup dengan terlalu banyak batasan. Hal yang lebih penting adalah memastikan setiap pengeluaran sesuai dengan kebutuhan dan kemampuan finansial.
Mulailah dari langkah sederhana, seperti membuat anggaran, mencatat pengeluaran, dan menyisihkan tabungan di awal bulan. Setelah itu, lakukan evaluasi secara rutin agar pengelolaan uang bisa terus diperbaiki.
Dengan kebiasaan yang konsisten, gaji dapat dimanfaatkan secara lebih terarah untuk memenuhi kebutuhan sehari-hari, menyiapkan dana darurat, dan mencapai tujuan keuangan dalam jangka panjang.