DIMI menilai pemulihan akan bergantung pada respons kebijakan, mengingat tekanan saat ini bersifat institusional.
“Untuk episode MSCI 2026, periode pemulihan tercatat 9 bulan dan masih berlangsung,” dikutip dari catatan DIMI.
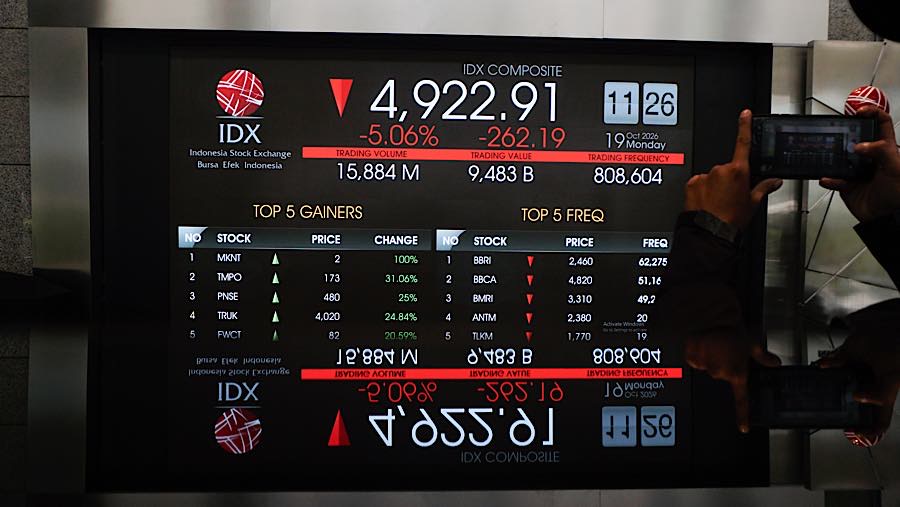
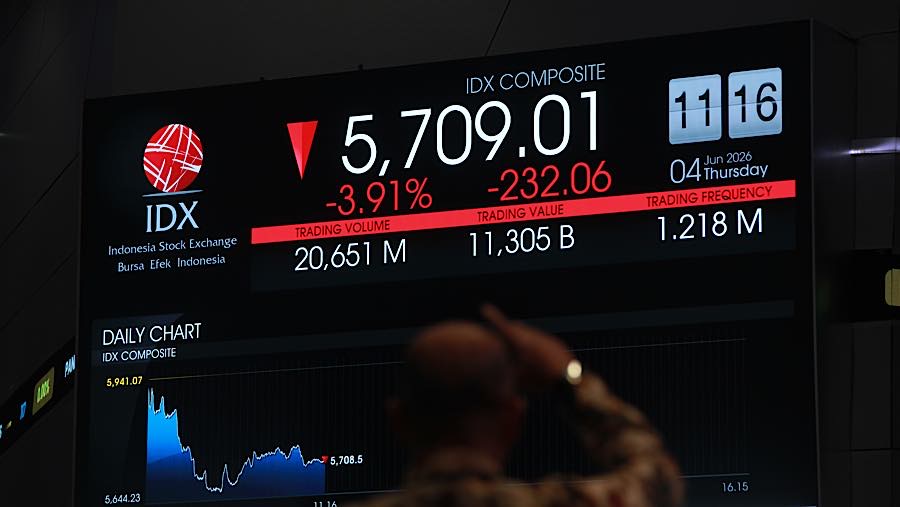
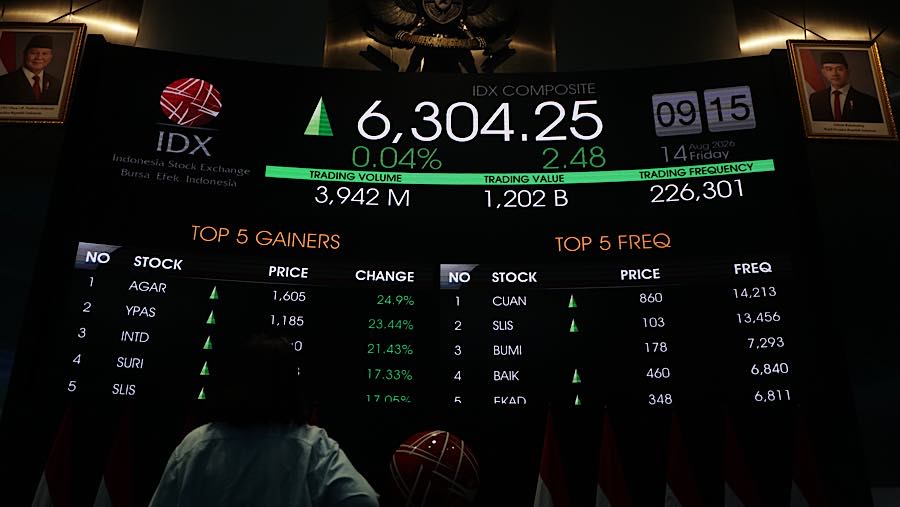
Dari lantai bursa pagi ini, IHSG kembali melemah 0,35% ke level 5.353. Sejumlah saham bank dan emiten berkapitalisasi besar terlihat mengalami tekanan jual yang signifikan.
Adapun, investor asing telah mencatat posisi jual bersih Rp124,22 triliun sepanjang tahun ini di pasar reguler. Sementara itu, posisi jual bersih investor asing sekitar Rp17 triliun pada bulan ini.
Arus keluar investor asing itu sejalan dengan tren pelemahan terhadap rupiah yang berlanjut awal pekan ini di tengah menguatnya harga minyak mentah dunia.
Selain itu, indeks komposit juga didera peringatan penurunan status pasar Indonesi dari MSCI.
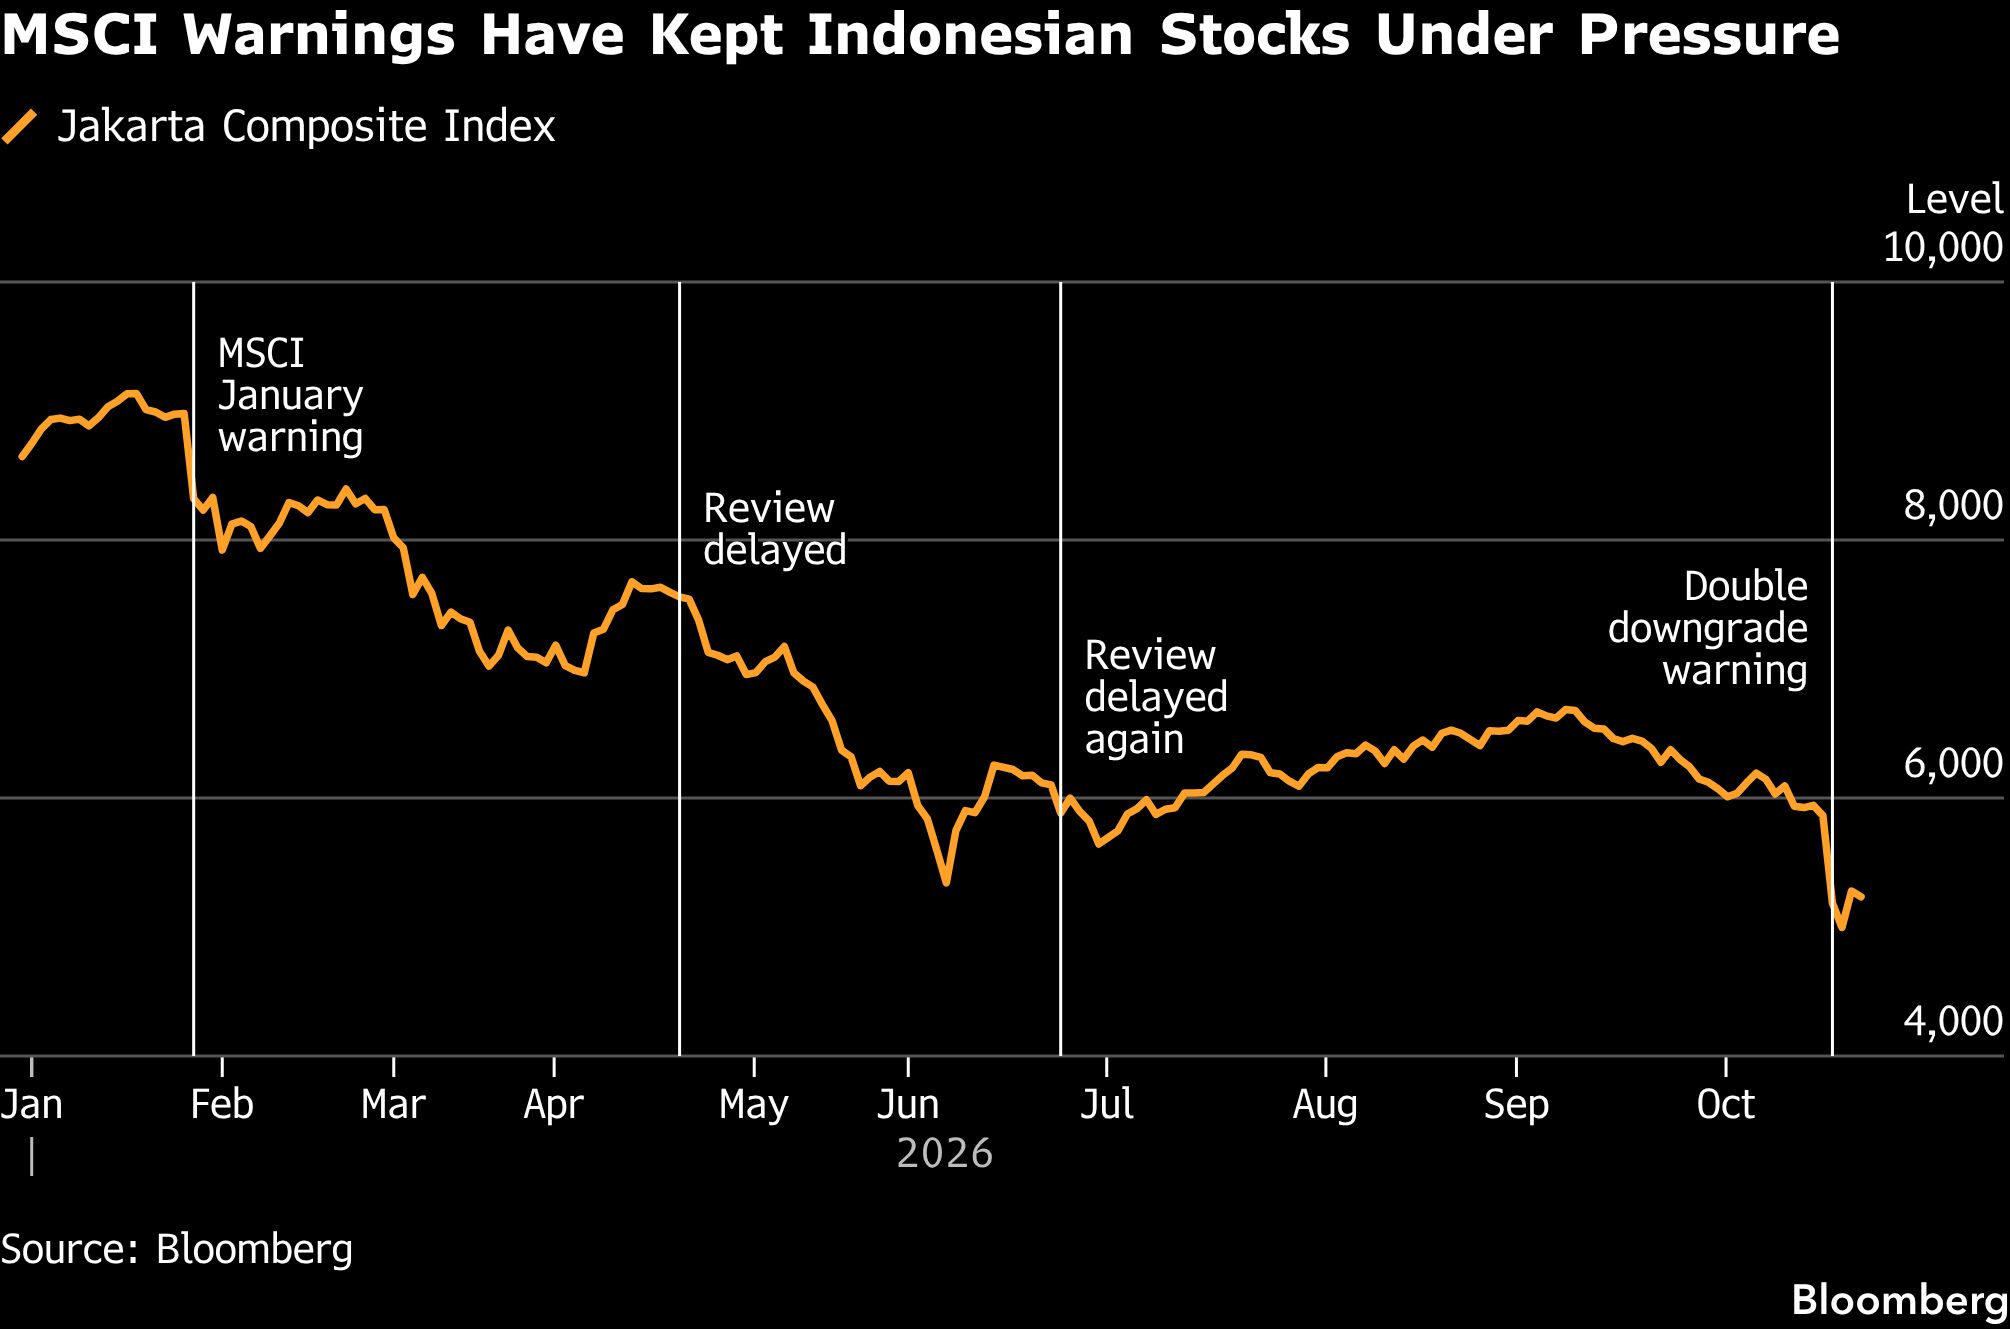
Penyedia indeks global itu membuka konsultasi reklasifikasi indeks saham Indonesia dari status Emerging Market menjadi Standalone.
Konsultasi terhadap Indonesia dilakukan setelah MSCI memperingatkan bahwa sejumlah pelaku pasar menyampaikan kekhawatiran terhadap pasar saham, termasuk kurangnya transparansi struktur kepemilikan saham dan dugaan perilaku perdagangan yang terkoordinasi.
Hingga saat ini, para pelaku pasar belum melihat kemajuan yang konsisten dan memadai di pasar saham Indonesia, menurut pernyataan MSCI.
MSCI akan memberi pengumuman final pada akhir Juni 2027 dan bisa saja memberikan pembaruan interim selama proses ini.
“Meski reformasi telah diumumkan, kekhawatiran signifikan masih ada terkait disfungsi pasar, termasuk dugaan perilaku perdagangan terkoordinasi yang terus berlanjut dan tidak adanya bukti penegakan aturan yang berarti,” dikutip dari keterangan MSCI.
Mengutip Bloomberg News, perubahan status menjadi pasar mandiri (standalone market) akan membuat Indonesia bahkan terlempar dari cakupan pasar frontier milik penyedia indeks tersebut, yang berpotensi memicu arus dana keluar hingga miliaran dolar AS.
Dengan waktu sedikit lebih dari delapan bulan sebelum keputusan pada Juni 2027, tantangan bagi otoritas Indonesia adalah membangun rekam jejak penegakan aturan yang meyakinkan—mengungkap struktur kepemilikan yang tidak transparan, menyelidiki perdagangan yang mencurigakan, serta menjatuhkan sanksi tegas, termasuk terhadap perusahaan yang terafiliasi dengan sejumlah kelompok bisnis lokal paling berpengaruh.
“Masalahnya bukan terletak pada aturan, yang sudah diperketat Indonesia, melainkan dugaan manipulasi yang terus berlanjut dan lemahnya penegakan hukum,” kata Stephen Wu, mitra pengelola Carthage Capital, sebuah hedge fund yang memperdagangkan opsi.
“Memperbaiki keadaan ini tepat waktu masih mungkin dilakukan, tetapi sulit. Pasalnya, mereka tidak bisa menyelesaikan masalah hanya dengan membuat undang-undang, melainkan harus menunjukkan perubahan perilaku yang nyata.”
Wu menambahkan, hal itu berarti “menindak konglomerat yang memiliki koneksi politik dan mempertahankan langkah tersebut selama beberapa kuartal.”
Menurutnya, kemungkinan penurunan status perlu diperhitungkan, sementara status pasar frontier atau penundaan keputusan menjadi jalan tengah yang realistis “jika penegakan aturan segera dilakukan secara serius.”
Peringatan MSCI mencerminkan keraguan yang lebih mendalam di kalangan pengelola dana global mengenai apakah harga saham dan volume perdagangan di pasar Jakarta benar-benar mencerminkan aktivitas investor yang sesungguhnya.
Struktur kepemilikan yang sulit ditelusuri, kepemilikan saham yang terkonsentrasi, serta dugaan perdagangan terkoordinasi telah menimbulkan keraguan terhadap pembentukan harga yang wajar maupun angka free float yang dilaporkan—yakni porsi saham perusahaan yang dianggap tersedia untuk diperdagangkan kepada publik.
Kekhawatiran tersebut menjadi sangat relevan karena banyak perusahaan tercatat di Indonesia berada di bawah kendali konglomerasi besar yang dikendalikan keluarga dan memiliki bisnis lintas sektor, mulai dari pertambangan dan tembakau hingga petrokimia.
Kendali atas perusahaan dapat dijalankan melalui anggota keluarga dan entitas terafiliasi, sehingga jumlah saham yang benar-benar berada di tangan publik relatif lebih sedikit.
“Memperbaiki pasar saham membutuhkan langkah untuk memaksa pemilik perusahaan mencatatkan lebih banyak saham mereka di bursa,” kata Hasnain Malik, kepala strategi ekuitas pasar berkembang dan geopolitik di Tellimer.
“Masalahnya, sebagian pemilik tersebut mungkin tidak membutuhkan tambahan modal atau justru menikmati harga saham yang terlalu tinggi karena sahamnya tidak diperdagangkan secara likuid.”
(naw)