Di kawasan Asia Pasifik, pergerakan yield obligasi cenderung melemah. Singapura, misalnya, yield obligasi pemerintah tenor 10 tahun naik 8,6 bps ke 2,54%, disusul India 3,9 bps ke 7,15%. Sementara, obligasi Selandia Baru naik 1,8 bps ke 5,1%, dan obligasi Jepang naik 2 bps ke 3,07%.
Begitu juga dengan obligasi berdenominasi dolar AS milik Indonesia (INDON) dan Filipina. Keduanya naik 4,3 bps dan 4,9 bps masing-masing ke 6,08%.
Perhatian pelaku pasar akan tertuju pada arah yield US Treasury dan harga minyak. Selama US Treasury 10 tahun bertahan di sekitar 5%, atau lebih diikuti pergerakan harga Brent berada di atas US$100/barel, tekanan terhadap oblilgasi tenor panjang berpotensi jadi risiko utama, meskipun tenor pendek cenderung memiliki ruang gerak yang lebih stabil.
Pada saat yang sama, harga minyak Brent kembali naik sekitar 1,6% ke kisaran US$106 per barel di tengah meningkatnya ketegangan terkait Selat Hormuz dan ketidakpastian hasil dari resolusi konflik antara AS dan Iran.
Kombinasi kenaikan yield Treasury dan harga minyak menjadi tantangan bagi aset obligasi negara berkembang lantaran menciptakan dua tekanan, yakni adanya kenaikan risk-free yield global dan meningkatnya risiko inflasi.
Apabila harga energi bertahan tinggi, ekspektasi bahwa bank sentral global akan mempertahankan atau bahkan memperketat kebijakan moneter dapat kembali menguat. Hal ini membatasi ruang penurunan yield obligasi, termasuk untuk pasar domestik.
Tekanan Terhadap Mata Uang
Pergerakan yield obligasi global yang tersengat kenaikan harga minyak, dan ekspektasi inflasi ini menekan mata uang Asia, meski dampaknya tidak sepenuhnya seragam.
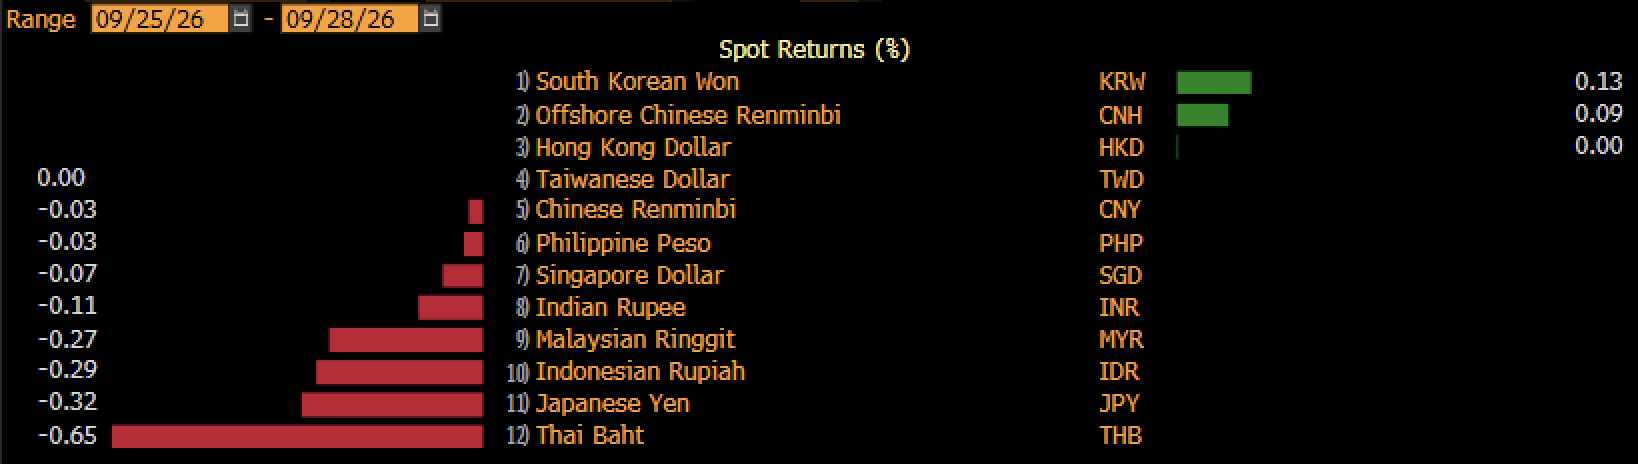
Siang ini, baht Thailand menjadi mata uang terlemah di kawasan dan terpangkas 0,65%, disusul yen Jepang 0,32%, rupiah 0,29%, ringgit Malaysia 0,27%, dan rupee India 0,11%.
Kenaikan yield US Treasury membuaat aset dolar agaknya menjadi lebih menarik. Indeks dolar AS terhadap enam mata uang utama kembali terapresiasi 0,14% ke 101,1.
Namun, sebaliknya won Korea Selatan dan yuan offshore yang masing-masing menguat 0,13% dan 0,09%, ditopang oleh fundamental ekonomi yang relatif kuat dengan adanya ekspektasi pertumbuhan yang didorong oleh industri kecerdasan buatan (AI).
Akan tetapi bagi rupiah, tekanan eksternal kali ini terjadi bersamaan dengan ekspektasi inflasi yang meninggi. Bloomberg Economics memperkirakan inflasi domestik edisi September menjadi 3,3% dari 3,19% di bulan sebelumnya.
Di sisi lain, ekspektasi data perdagangan juga membebani laju mata uang Garuda. Berdasarkan konsensus yang dihimpun Bloomberg, median estimasi impor Agustus diperkirakan tumbuh 27,8% yoy dari 27,02% yoy pada Juli. Sementara, ekspor melambat tajam dari 6,05% pada Juli, diperkirakan menjadi 2,5% pada Agustus.
Ketidakseimbangan atara pemulihan aktivitas ekonomi domestik yang tergambar dalam data proyeksi impor dengan perlambatan ekspor mengindikasikan bahwa sektor manufaktur dan komoditas sedang menghadapi lemahnya permintaan global, yang akan memengaruhi pertumbuhan cadangan devisa ke depan.
Untuk diketahui, rupiah melemah 0,32% ke posisi Rp17.950/US$, pada perdagangan siang 11.30 WIB. Sepanjang bulan ini, rupiah melemah 1,28%, hanya lebih baik dari ringgit Malaysia yang terpangkas 1,43%.
(dsp)