“Peluang untuk memperpanjang tenor sekarang terbuka, dan kami telah membeli obligasi korporasi berperingkat investasi dengan tenor panjang,” kata Matt Eagan, manajer portofolio di Loomis, Sayles & Co. “Tantangannya adalah kelangkaan obligasi jenis ini,” kecuali penerbitan yang terkait dengan kecerdasan buatan (AI).
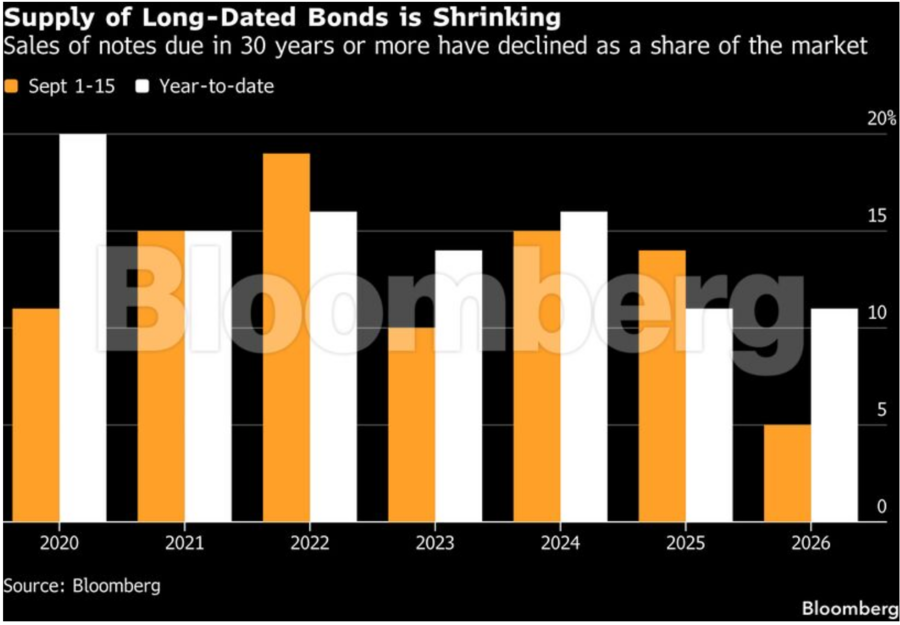
Hanya 5% dari obligasi AS berperingkat investasi yang dijual pada paruh pertama September memiliki jatuh tempo setidaknya 30 tahun, atau sekitar US$108,3 miliar (Rp1.929,4 triliun), menurut analisis Bloomberg News. Ini merupakan porsi terendah untuk periode tersebut setidaknya sejak 2020. Tren serupa terjadi di Eropa dan Asia.
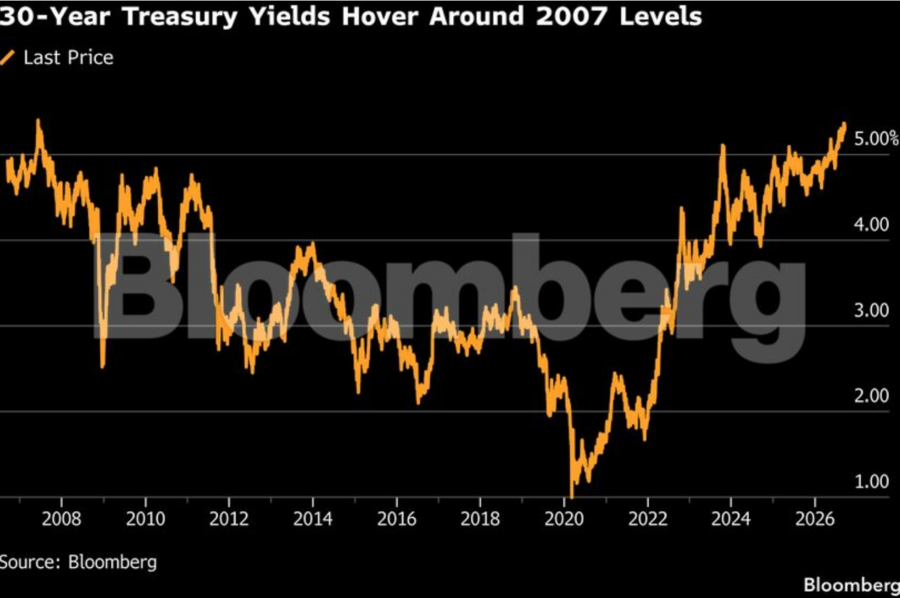
Imbal hasil obligasi Treasury AS bertenor 30 tahun telah naik hampir 0,5 poin persentase tahun ini, ditutup pada level tertinggi sejak krisis keuangan sekitar 5,37% sehari sebelum The Fed menaikkan suku bunga sebesar 25 basis poin, kenaikan pertamanya dalam tiga tahun.
Bank sentral AS pada Rabu mengisyaratkan kenaikan lain akan terjadi tahun ini karena kenaikan harga minyak dan perang Iran yang berkepanjangan meningkatkan kekhawatiran inflasi. Pada 10 September, Bank Sentral Eropa (ECB) menaikkan suku bunga untuk kedua kalinya sejak konflik dimulai, dengan pelaku pasar kini sepenuhnya memperhitungkan tiga kenaikan lagi hingga Oktober 2027.
The Fed bukan satu-satunya penyebab kenaikan biaya pinjaman. Alphabet Inc. dan Amazon.com Inc. telah membanjiri pasar dengan utang bertenor panjang tahun ini, bahkan menggeser penerbit surat utang pemerintah ketika investor melepas kepemilikan lama untuk membeli obligasi berimbal hasil lebih tinggi dari perusahaan teknologi raksasa yang sangat menguntungkan.
Bertahun-tahun penurunan suku bunga mengubah pasar obligasi AS berperingkat investasi ketika perusahaan menerbitkan utang dengan tenor yang semakin panjang untuk mengunci biaya pinjaman murah selama beberapa dekade. Hal ini mendorong rata-rata jatuh tempo di pasar obligasi AS berperingkat tinggi mencapai puncak 12,4 tahun, menurut laporan analis Barclays pada Jumat.
Pergeseran tersebut kini perlahan berbalik seiring kenaikan biaya pinjaman, dengan rata-rata jatuh tempo di pasar menyusut menjadi 10,3 tahun. Durasi, ukuran sensitivitas harga obligasi terhadap perubahan suku bunga yang berkaitan dengan faktor termasuk jatuh tempo, juga menyusut dalam beberapa tahun terakhir, menjadi sekitar 6,5 tahun dari sekitar 8,8 tahun lima tahun lalu.
“Ada biaya yang harus ditanggung untuk menerbitkan obligasi dengan tenor lebih panjang dan ketika imbal hasil meningkat, perusahaan berupaya meminimalkan biaya tersebut,” kata Fabianna Del Canto, co-head of capital markets untuk kawasan EMEA di Mitsubishi UFJ Financial Group Inc.
Penurunan volume penjualan obligasi dengan jatuh tempo 30 tahun atau lebih dapat membuat sejumlah perusahaan harus lebih sering melakukan refinancing ketika kewajiban mereka menjadi lebih berjangka pendek. Kondisi ini juga menciptakan kekurangan pasokan obligasi bagi perusahaan asuransi jiwa yang membutuhkan utang jangka panjang untuk menyesuaikan jatuh tempo dengan anuitas, serta dana pensiun yang membiayai pembayaran kepada para pensiunan di masa depan.
“Hal ini menciptakan tantangan bagi investor asuransi dan dana pensiun,” kata Dan Mead, kepala investment grade syndicate di Bank of America.
Ketegangan tersebut juga terjadi di pasar utang swasta, di mana investor yang umumnya merupakan perusahaan asuransi sangat membutuhkan instrumen dengan durasi panjang. Rata-rata tenor penerbitan obligasi private placement baru pada 2026 menyusut menjadi sekitar 8,9 tahun dari 13,2 tahun pada 2021.
Peminjam di Eropa juga memperpendek tenor. Sekitar 80% utang yang dijual tahun ini jatuh tempo dalam satu dekade, naik dari 65% tahun lalu, menurut data yang dihimpun Bloomberg.
Perusahaan di Asia Pasifik juga menjual lebih sedikit utang dolar AS bertenor panjang. Data yang dihimpun Bloomberg menunjukkan hanya ada satu obligasi dolar AS yang diterbitkan perusahaan Asia Pasifik pada paruh pertama September dengan jatuh tempo 10 tahun atau lebih dan tidak dapat dilunasi lebih awal, yakni obligasi senilai US$500 juta (Rp8,91 triliun) dari Norinchukin Bank.
Jumlah tersebut merupakan total penjualan obligasi bertenor panjang terendah untuk periode tersebut dalam 15 tahun oleh perusahaan di kawasan tersebut dalam denominasi dolar AS. Angka itu dibandingkan dengan sekitar US$6,7 miliar (Rp119,3 triliun) pada periode yang sama pada 2025, menurut data tersebut.
Di AS, investor menantikan penerbitan obligasi senilai US$17 miliar (Rp302,8 triliun) oleh Sysco Corp. paling cepat pekan depan, termasuk obligasi dengan suku bunga tetap bertenor 30 dan 40 tahun yang semakin jarang diterbitkan. Penerbitan tersebut digunakan untuk mendanai akuisisi senilai US$29 miliar (Rp516,6 triliun) terhadap distributor Jetro Restaurant Depot LLC. Penjualan obligasi Citigroup pekan ini mencatat permintaan puncak sekitar US$18 miliar untuk tenor terpanjangnya, yakni obligasi senilai US$4,5 miliar (Rp80,2 triliun) dengan tenor 11 tahun.
Secara umum, penerbit obligasi menghindari utang jangka panjang dan memilih tenor lima atau tujuh tahun, atau bahkan lebih pendek, dengan harapan biaya pinjaman akan turun di masa mendatang.
“Sejumlah peminjam sebelumnya dan saat ini, bahkan untuk transaksi berukuran besar, berupaya membatasi porsi tenor panjang,” kata Teddy Hodgson, global co-head of investment grade debt capital markets di Morgan Stanley.
(bbn)