Ia menilai keberpihakan terhadap pelaku usaha di tingkat bawah perlu menjadi perhatian dalam pengembangan sektor pangan. Nelayan dan pembudidaya ikan, misalnya, membutuhkan dukungan agar dapat meningkatkan produktivitas sekaligus memperbaiki taraf hidup.
“Nelayan, dia paling menderita, dia paling miskin, kami harus pikirkan dia dulu,” ujar Zulkifli Hasan dalam forum tersebut.
Selain dukungan kepada pelaku usaha, Zulkifli juga menyoroti kebutuhan infrastruktur pendukung seperti fasilitas penyimpanan dingin atau cold storage. Ketersediaan infrastruktur tersebut dinilai penting untuk menjaga kualitas hasil produksi sekaligus memperkuat rantai distribusi pangan.
Akses pembiayaan juga menjadi faktor yang perlu diperkuat agar nelayan dan pelaku usaha pangan lainnya memiliki kemampuan untuk mengembangkan kegiatan produktif. Dengan dukungan tersebut, potensi sektor pangan diharapkan dapat memberikan manfaat ekonomi yang lebih luas.
Menteri Kelautan dan Perikanan Sakti Wahyu Trenggono turut menyoroti besarnya potensi sektor perikanan dalam mendukung pemenuhan kebutuhan protein masyarakat. Menurutnya, hasil laut memiliki peluang untuk dikembangkan menjadi berbagai produk pangan dengan nilai tambah lebih tinggi.
“Kalau dari ikan tidak usah ditanya, hampir seluruhnya,” ujar Trenggono saat membahas besarnya potensi pangan berbasis hasil laut.
Ia menilai inovasi pengolahan hasil perikanan menjadi salah satu langkah untuk memperluas pemanfaatan sumber protein tersebut. Pengembangan produk olahan juga berpotensi membuat hasil laut lebih mudah diakses dan dikonsumsi oleh masyarakat.
BRI Perluas Pembiayaan dari Hulu hingga Hilir
Dalam konteks penguatan ekosistem pangan, Direktur Micro BRI Akhmad Purwakajaya mengatakan perseroan memiliki kapasitas untuk mendukung pembiayaan berbagai skala usaha. Jangkauan bisnis BRI memungkinkan pembiayaan diberikan kepada masyarakat yang baru memulai usaha hingga pelaku bisnis yang telah berkembang menjadi perusahaan besar.
“Kalau kita bicara pembiayaan, BRI itu mulai dari orang yang baru punya niat untuk memulai usaha sampai dengan yang sudah besar. Jadi dari sisi ultramikro ada PNM, kemudian Pegadaian, lalu masuk ke segmen mikro, kecil, sampai korporasi. Ini yang membuat kami bisa melihat ekosistem secara lebih menyeluruh,” ujar Akhmad.
Menurut Akhmad, pembiayaan sektor pangan tidak dapat hanya berfokus pada kegiatan produksi. Rantai usaha pangan memiliki kebutuhan pendanaan yang berbeda pada setiap tahapan, sehingga dukungan perbankan perlu mencakup keseluruhan proses bisnis.
Pada sisi hulu, pembiayaan dibutuhkan untuk mendukung penyediaan benih, pakan, serta peningkatan kapasitas produksi. Kebutuhan tersebut menjadi fondasi bagi petani, peternak, dan pelaku usaha perikanan untuk menjaga keberlangsungan kegiatan produksi.
Sementara itu, pada tahap pengolahan, pelaku usaha membutuhkan investasi untuk pengadaan peralatan, pengemasan, dan modal kerja. Pembiayaan juga diperlukan pada sisi hilir, terutama bagi distributor, pedagang, dan pelaku usaha yang membutuhkan dukungan persediaan barang.
Pendekatan pembiayaan terintegrasi tersebut salah satunya diterapkan dalam pengembangan ekosistem peternakan sapi perah di Malang. BRI dapat memberikan pembiayaan kepada peternak sebagai produsen, mendukung koperasi yang memiliki fasilitas cold storage, hingga membiayai industri atau offtaker yang menyerap hasil produksi.
Melalui skema tersebut, pembiayaan tidak hanya diberikan kepada satu pelaku usaha secara terpisah. Dukungan diarahkan untuk menghubungkan berbagai pihak yang terlibat dalam rantai nilai sehingga kegiatan produksi, penyimpanan, pengolahan, dan penyerapan hasil dapat berjalan secara berkesinambungan.
Model tersebut juga berpotensi memperkuat kepastian pasar bagi produsen. Ketika peternak memperoleh dukungan pembiayaan dan memiliki akses terhadap koperasi maupun industri penyerap hasil produksi, keberlangsungan kegiatan usaha dapat lebih terjaga.
Akhmad menegaskan bahwa pendekatan ekosistem menjadi pembeda dalam penyaluran pembiayaan BRI. Perseroan berupaya memahami kebutuhan pelaku usaha pada setiap tahapan agar fasilitas kredit yang diberikan dapat mendukung pertumbuhan bisnis secara menyeluruh.
“Dari awal kita sudah bisa masuk. Kita bisa membiayai dari hulu, kemudian prosesnya, sampai ke hilir. Jadi bukan hanya soal memberikan kredit, tetapi bagaimana pembiayaan itu bisa membuat ekosistem usahanya tumbuh,” ujar Akhmad.
Kredit UMKM dan KUR Topang Ekosistem Protein
Dari sisi penyaluran kredit, hingga akhir Triwulan II 2026, total portofolio kredit BRI mencapai Rp1.645 triliun. Sekitar 75,1% dari total kredit tersebut disalurkan kepada segmen usaha mikro, kecil, dan menengah (UMKM).
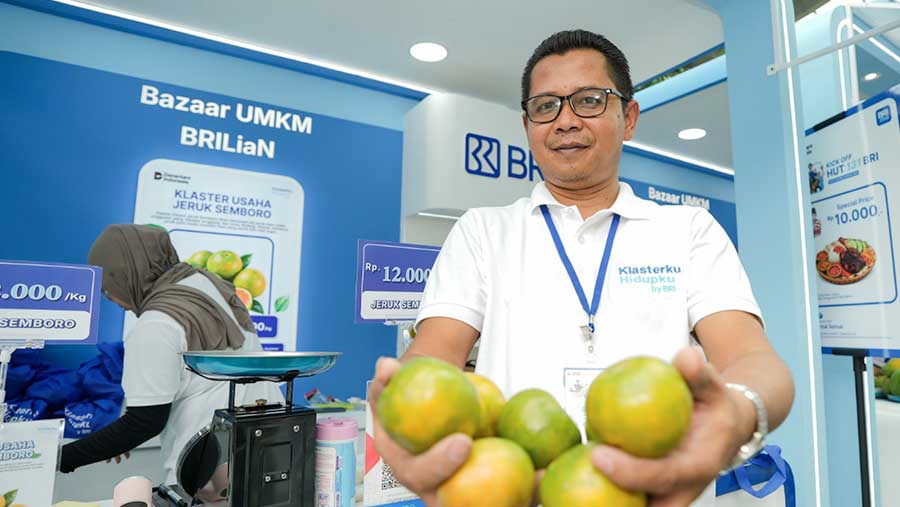
Porsi tersebut memperlihatkan besarnya peran UMKM dalam strategi pembiayaan perseroan. Segmen ini mencakup berbagai pelaku usaha yang terlibat langsung dalam rantai pasok pangan, mulai dari kegiatan produksi hingga perdagangan dan pengolahan.
Khusus untuk Kredit Usaha Rakyat (KUR), sekitar 44% penyaluran sepanjang Triwulan II 2026 diarahkan ke sektor pertanian dan perikanan. Kedua sektor tersebut memiliki kontribusi penting dalam penyediaan bahan pangan sekaligus pemenuhan kebutuhan protein masyarakat.
Akhmad menegaskan bahwa pembiayaan UMKM tetap menjadi prioritas BRI dalam menjalankan fungsi intermediasi perbankan.
“Tidak boleh di bawah 75%, itu harus kepada UMKM,” tegasnya.
Untuk mendukung penyaluran pembiayaan secara lebih terarah, BRI juga memiliki sekitar 30 ribu tenaga pemasar di lapangan. Tenaga pemasar tersebut memiliki spesialisasi pada berbagai sektor usaha, termasuk peternakan, perikanan, pertanian, dan perdagangan.
Keberadaan tenaga pemasar dengan pemahaman sektoral memungkinkan perseroan mengenali karakteristik bisnis dan kebutuhan pembiayaan pelaku usaha secara lebih dekat. Hal ini menjadi penting karena setiap sektor memiliki pola produksi, risiko usaha, serta kebutuhan modal yang berbeda.
Pada sektor perikanan, misalnya, kebutuhan pembiayaan dapat berkaitan dengan pengadaan sarana produksi, pengelolaan hasil tangkapan, hingga penyimpanan dan distribusi. Sementara pada sektor peternakan, dukungan dapat diarahkan untuk pengadaan pakan, pengembangan kapasitas produksi, serta penguatan hubungan dengan koperasi dan industri pengolahan.
Dengan memahami kebutuhan tersebut, penyaluran kredit diharapkan tidak hanya meningkatkan akses keuangan, tetapi juga mendorong produktivitas dan memperkuat hubungan antarpelaku usaha.
Melalui strategi pembiayaan dari hulu hingga hilir, BRI berupaya memperkuat peran perbankan dalam mendukung agenda ketahanan pangan nasional. Keterhubungan antara produsen, koperasi, pengolah, distributor, dan pedagang menjadi salah satu faktor penting dalam membangun rantai pasok yang lebih produktif.
Pendekatan tersebut juga sejalan dengan upaya pemerintah memperkuat swasembada protein melalui pengembangan sektor pertanian, peternakan, dan perikanan. Dengan dukungan pembiayaan yang menjangkau berbagai skala usaha, ekosistem pangan diharapkan semakin inklusif, memiliki nilai tambah, dan mampu tumbuh secara berkelanjutan.
(tim)