JP Morgan melihat peluang yang besar dari diskon saham GOTO saat ini. JP Morgan menyematkan pandangan overweight dengan target harga Rp68 per saham.
Selepas batas saham gocap dihapus bursa, JP Morgan berpendapat saham GOTO akan menyentuh batas bawah atau downside floor di kisaran Rp25 per saham sampai Rp30 per saham. Menurut tim analis JP Morgan, batas bawah ini menjadi basis yang masuk akal.
Hitung-hitungan batas harga bawah itu berdasar pada kerangka valuasi sum-of-the-parts (SOTP).
JP Morgan melihat tiga komponen yang dapat dinilai dengan tingkat kepastian yang tinggi. Misalkan, nilai kas bersih sebesar Rp13 per saham, net present value (NPV) biaya layanan e-commerce sebesar Rp10 er saham dan nilai mark-to-market kepemilikan GOTO di Bank Jago (ARTO) sebesar Rp3 per saham.
Secara kumulatif, ketiga komponen itu bernilai Rp26 per saham. Basis harga baru itu mengimplikasikan investor memperoleh secara gratis bisnis fintech GOTO yang tumbuh pesat, 25% kepemilikan di TikTok Shop dan bisnis on-demand services (ODS).
“Menurut pandangan kami, aksi jual (sell-off) pada saham GOTO telah membuat valuasinya menjadi lebih menarik,” dikutip dari riset yang sama.
Sementara itu, analis dari Deutsche Bank Peter Milliken memperkirakan rancangan buyback akan dieksekusi setelah manajemen meyakini tekanan jual terkait penghapusan dari indeks telah berakhir.
Alasannya, selepas periode itu tekanan jual dari investor institusi yang mengikuti indeks mestinya mulai digantikan oleh kekuatan beli.
Proyeksi itu disampaikan Milliken selepas tim Deutsche Bank bertemu dengan manajemen GOTO akhir September 2026.
“Kami memperkirakan buyback akan dimulai setelah manajemen meyakini tekanan jual terkait penghapusan dari indeks telah berakhir,” kata Milliken dikutip dari catatannya, Kamis (1/10/2026).
Buyback yang sebelumnya diumumkan senilai Rp3,5 triliun setara dengan sekitar 2–3 minggu volume perdagangan normal pada bulan-bulan sebelum Juni, ketika saham turun ke Rp50.
Pada harga Rp50 per saham, nilai buyback tersebut setara dengan 5,6% dari volume perdagangan selama setahun terakhir, dan akan dilaksanakan selama 11 bulan ke depan.
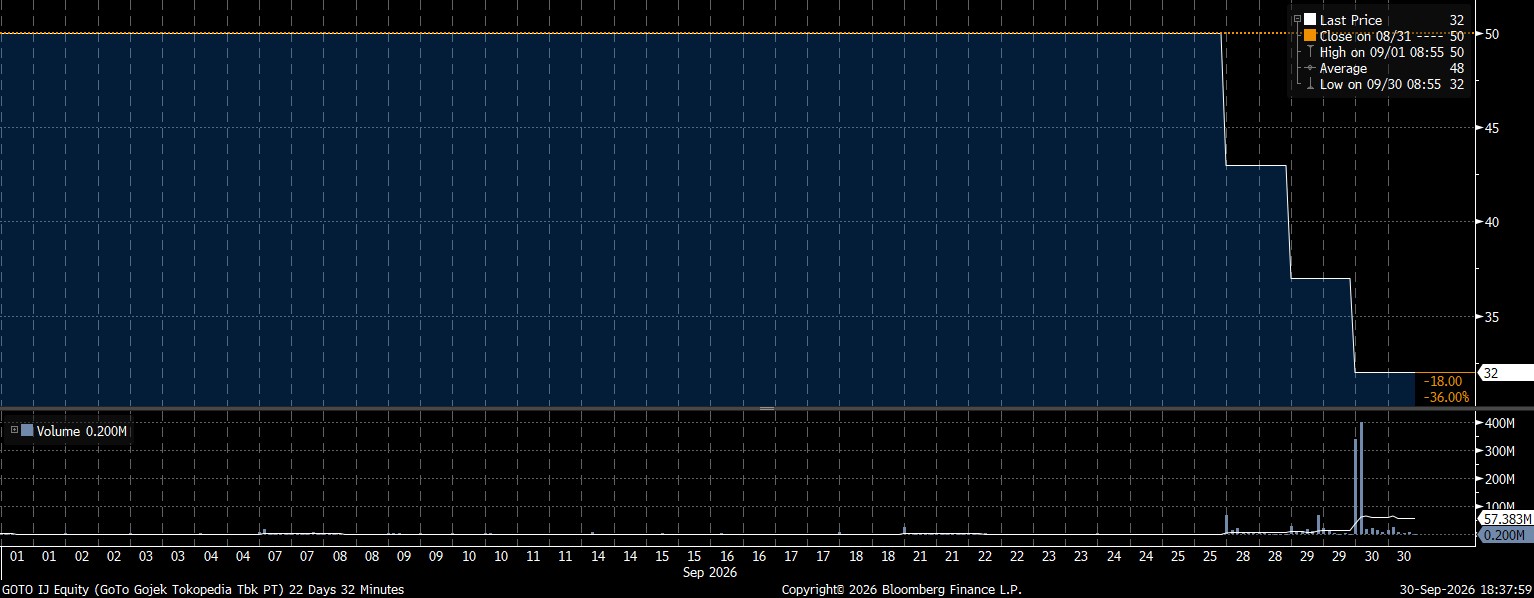
Buyback tersebut akan menyerap sekitar 5,8% saham beredar jika dilakukan pada harga Rp50. Sementara itu, saham GOTO telah merosot ke level Rp29 per saham sampai penutupan perdagangan Senin (5/10/2026).
“Kami akan terkejut jika saham tidak kembali berada di atas Rp50 pada akhir tahun, mengingat faktor buyback, multiple M&A perusahaan sejenis dan tren profitabilitas,” kata Milliken.
Dalam persamuhannya dengan perwakilan GOTO, Milliken menuturkan manajemen berkeyakinan investor pasif yang mengikuti indeks masih memegang sekitar 3,5% saham perseroan.
Menurut perhitungan tim Deutsche Bank, bagian saham itu setara dengan sekitar 40 miliar saham beredar GOTO.
Selain itu, manajamen GOTO mengindikasikan bisnis buy now, pay later (BNPL) di Indonesia milik GOTO lebih besar daripada Atome, yang tengah diakuisisi Grab.
Belakangan, Grab tengah dalam proses membayar sektiar 13 kali EBITDA 2028 termasuk sejumlah sinergi untuk mengakuisisi Atome, dalam transaksi yang akan menelan biaya setidaknya US$2,3 miliar.
Adapun, manajemen GoTo memproyeksikan unit fintech menghasilkan sekitar Rp1,4–1,5 triliun adjusted EBITDA pada 2026. Di sisi lain, Deutsche Bank memperkirakan sekitar Rp3 triliun pada 2028.
“Berdasarkan angka tersebut, dan tanpa memperhitungkan sinergi, bisnis tersebut akan bernilai sekitar Rp39 triliun,” kata Milliken.
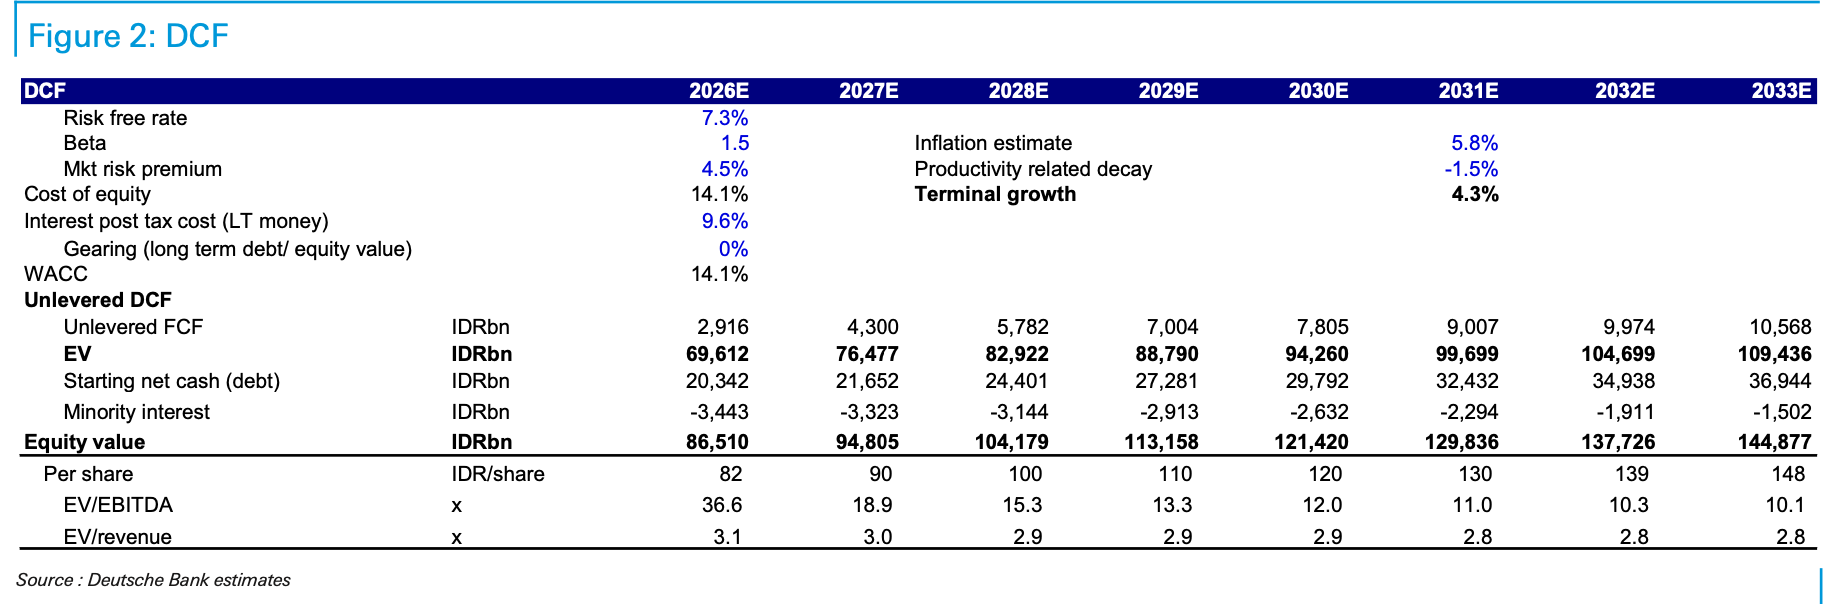
Deutsche Bank mempertahankan valuasi DCF GOTO sebesar Rp85 per saham. Kendati demikian, bank investasi berbasis di Frankfurt, Jerman itu melihat persaingan di bisnis mobilitas belakangan makin ketat.
“Kami memperkirakan pada pertengahan pekan depan, saham ini akan menjadi investasi yang paling menonjol dalam cakupan perusahaan internet Asia kami untuk perspektif 12 bulan,” kata Milliken.
Saham Treasuri
GOTO tengah meminta persetujuan pemegang saham untuk menghapus sekitar 32,18 miliar saham tresuri.
Rencana itu akan dibawa ke dalam Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) GOTO pada 14 Oktober 2026.
Sekitar 32,18 miliar saham seri A itu merupakan saham yang diperoleh GOTO lewat agenda buyback 12 Juni 2024 sampai 11 Juni 2025.
Saat itu, manajemen GOTO mengeluarkan dana Rp2,09 triliun untuk program pembelian kembali saham perseroan tersebut.
Awalnya, saham hasil beli kembali itu akan dialihkan kepada karyawan, direksi dan dewan komisaris dan perusahaan anak lewat program ESOP/MSOP. Hanya saja, rencana itu kemudian dibatalkan setahun kemudian.
Direktur Utama GOTO Hans Patuwo mengatakan perseroan belakangan berencana untuk mengalihkan saham tresuri itu dengan cara pengurangan modal.
“Perseroan memutuskan untuk membatalkan pelaksanaan program ESOP/MSOP, mengubah rencana pengalihan saham hasil pembelian kembali dengan cara pengurangan modal,” kata Hans lewat keterbukaan informasi dikutip Rabu (23/9/2026).
Adapun, rencana penghapusan saham tresuri itu mengambil porsi 80,89% dari keseluruhan saham tresuri yang dipegang perseroan mencapai 39,78 miliar saham sampai akhir bulan ini.
Lewat penghapusan saham tresuri itu, laba bersih per saham atau earnings per share (EPS) GOTO akan menjadi lebih besar karena saham yang ditempatkan dan disetor jumlahnya kian menyusut.
Selanjutnya, Hans menerangkan, sebagian saham tresuri yang didapat dari hasil buyback 19 Juni 2025 sampai 18 Juni 2026 sebesar 7,59 miliar saham Seri A belum diputuskan rencana pengalihannya.
Di sisi lain, GOTO belakangan turut mengantongi restu untuk melanjutkan program buyback senilai Rp3,5 triliun untuk periode 2026-2027.
Manajemen GOTO menyampaikan bahwa pembelian kembali saham perseroan bertujuan untuk memberikan fleksibilitas bagi perseroan dalam mengelola modal, termasuk optimalisasi struktur modal.
Selain itu, perseroan juga berharap performa harga saham dapat mencerminkan nilai fundamental yang sesungguhnya.
(naw)