“Melihat kurva tenor dua dan 10 tahun berbalik atau mendatar secara dramatis mempertanyakan anggapan bahwa ekonomi sedang sangat kuat dan hal itu merupakan bagian dari apa yang sedang dihargai pasar obligasi,” kata Zach Griffiths, kepala strategi investment-grade dan makro di perusahaan riset CreditSights.
Inversi akan membalikkan normalisasi kurva imbal hasil global yang terlihat sejak 2024. Investor obligasi biasanya meminta imbal hasil yang lebih tinggi sebagai kompensasi atas ketidakpastian yang lebih besar ketika mengunci dana mereka untuk periode yang lebih panjang. Karena itu, kurva imbal hasil biasanya menanjak.
Bahkan hingga bulan lalu, arah kurva masih seperti itu karena imbal hasil obligasi jangka panjang melonjak, antara lain akibat kekhawatiran bahwa kredibilitas The Fed dalam memerangi inflasi mulai terkikis di bawah Ketua The Fed Kevin Warsh. Namun, setelah kenaikan suku bunga bank sentral pada September, imbal hasil obligasi jangka pendek mulai meningkat lebih cepat. Trader kini memperkirakan setidaknya tiga kali kenaikan suku bunga The Fed sebesar 25 basis poin dalam satu tahun ke depan.
Sebagian investor tidak memperkirakan kurva akan segera terbalik karena jumlah kenaikan suku bunga yang sudah diperhitungkan pasar membuat imbal hasil jangka pendek lebih sulit naik lebih jauh dibandingkan imbal hasil jangka panjang.
“Pasar sudah memperhitungkan kenaikan suku bunga The Fed yang signifikan, yang telah membuat kurva jauh lebih landai dalam beberapa pekan terakhir,” kata Gennadiy Goldberg, kepala strategi suku bunga AS di TD Securities. “Hal ini membuat kami meyakini kurva 2-10 tahun kemungkinan akan kembali menanjak dalam beberapa pekan mendatang.”
Ekonomi juga saat ini sulit dibayangkan mengalami pelemahan signifikan. Para ekonom baru saja menaikkan proyeksi pertumbuhan ekonomi AS pada kuartal III setelah melihat permintaan yang lebih kuat, berdasarkan survei bulanan Bloomberg terbaru.
Risiko Meningkat
Namun, sebagian pihak mengatakan tren mendatarnya kurva masih akan berlanjut. Ed Al-Hussainy, manajer portofolio di Columbia Threadneedle, mengatakan dirinya memosisikan portofolio untuk menghadapi inversi kurva 2-10 tahun dan 5-30 tahun dalam enam bulan ke depan, seiring The Fed memperketat kebijakan untuk mendinginkan ekonomi dan inflasi.
“Indikasi terbaik bahwa kebijakan moneter semakin ketat adalah kurva imbal hasil yang mendatar dan pada akhirnya mengalami inversi,” katanya.
Obligasi tenor dua dan 10 tahun memasuki pekan ini dengan imbal hasil masing-masing sekitar 4,9% dan 5,2%. Imbal hasil obligasi tenor 10 tahun, yang menjadi acuan utama pasar obligasi global, berada di sekitar level tertinggi sejak 2007.
Ketika kurva mengalami inversi, kondisi tersebut sering mencerminkan kekhawatiran terhadap prospek pertumbuhan ekonomi, mengingat kenaikan suku bunga dirancang untuk mengatasi inflasi dengan mengurangi permintaan terhadap pinjaman. Perlambatan pertumbuhan ekonomi pada akhirnya dapat membuka ruang bagi The Fed untuk menurunkan suku bunga, sehingga imbal hasil jangka panjang turun relatif terhadap imbal hasil jangka pendek.
Sejak 1978, kurva imbal hasil 2-10 tahun berbalik sekitar 15 bulan sebelum resesi dimulai, secara rata-rata, dengan jeda waktu berkisar antara enam bulan hingga dua tahun, berdasarkan data yang dihimpun Bloomberg.
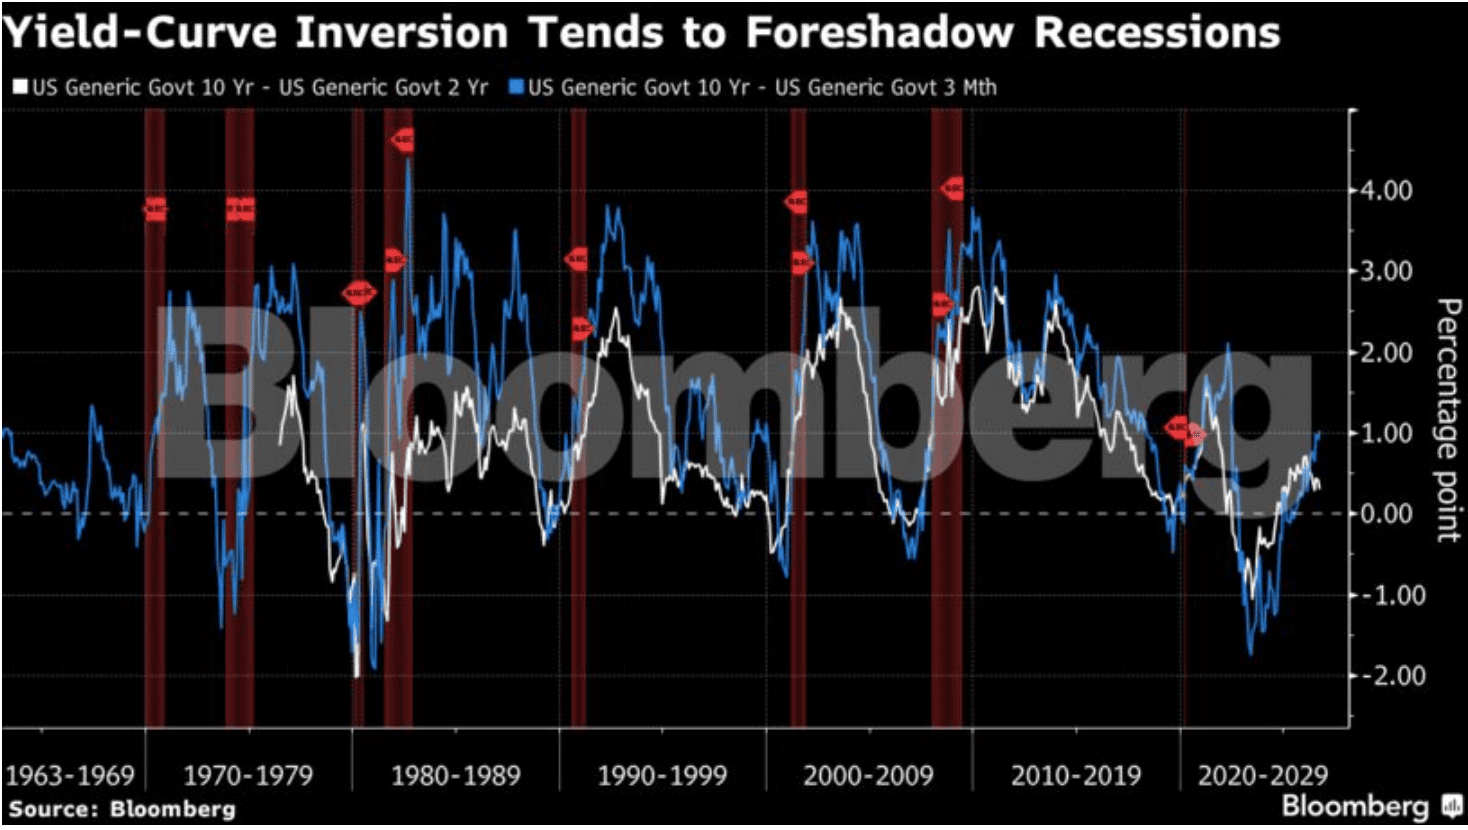
Namun, kemampuan kurva imbal hasil dalam memprediksi resesi semakin dipertanyakan dalam beberapa tahun terakhir. Sejumlah kurva imbal hasil AS mengalami inversi pada 2022, ketika mayoritas ekonom memperkirakan resesi akan terjadi dalam 12 bulan. Namun, resesi tersebut tidak terjadi karena ekonomi terbukti mampu bertahan menghadapi pengetatan kebijakan The Fed pada 2022-2023, krisis perbankan regional, perang dagang global, serta lonjakan harga energi tahun ini.
Meskipun kurva 2-10 tahun paling sering menjadi acuan investor obligasi, pembuat kebijakan yang mencari sinyal resesi juga mempelajari kurva lain yang berkaitan dengan suku bunga pinjaman tiga bulan. Selisih antara imbal hasil US Treasury tenor tiga bulan dan 10 tahun masih relatif lebar.
Dampak ke Pasar
Penyempitan selisih imbal hasil US Treasury tenor dua dan 10 tahun baru-baru ini merugikan investor obligasi yang sejak awal tahun memosisikan diri untuk menghadapi kurva yang lebih curam. Kondisi ini juga berdampak ke pasar saham AS, terutama saham perbankan. Bank biasanya memperoleh pendanaan dalam jangka pendek dan menyalurkannya dalam jangka lebih panjang, sehingga penyempitan selisih tersebut menggerus margin bunga bersih mereka.
Indeks KBW Bank, yang melacak saham bank-bank besar, memasuki koreksi teknikal pada pekan lalu, dengan penurunan 10% dari level tertingginya baru-baru ini.
Pergerakan menuju inversi mencerminkan potensi perubahan total dalam prospek ekonomi sejak perang AS dengan Iran pecah pada Februari. Sebelumnya, trader memperkirakan serangkaian penurunan suku bunga yang akan menekan imbal hasil jangka pendek, bukan kenaikan suku bunga seperti yang dipersiapkan saat ini.
“Inversi akan menjadi tanda bahwa The Fed melakukan kesalahan kebijakan,” kata Jamie Patton, co-head global rates di TCW Group. “The Fed menaikkan suku bunga terlalu tinggi dan pada akhirnya harus memangkasnya secara agresif. Jadi bagi kami, kurva imbal hasil yang terbalik bukanlah sinyal yang sehat bagi ekonomi makro.”
(bbn)