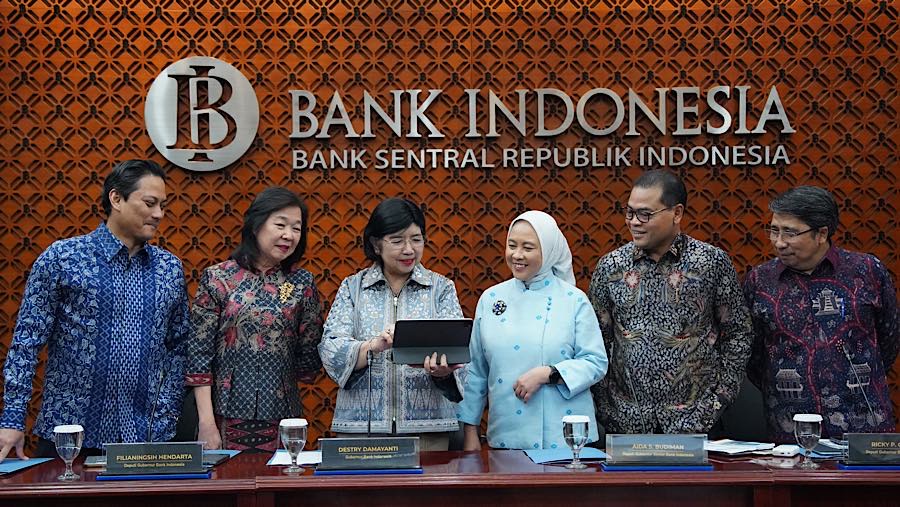
Menurut Destry, kondisi itu menjadikan kebijakan moneter global lebih ketat, dimulai dengan kenaikan suku bunga AS, Fed Fund Rate (FFR) menjadi 3,75-4%. Suku bunga acuan Negeri Paman Sam diproyeksikan kembali mengetat pada kuartal IV-2026 ini.
Ekspektasi itu lantas mengerek kenaikan imbal hasil (yield) US Treasury tenor 10 tahun. Pergerakan yield US Treasury membuat preferensi investor terhadap portofolio di pasar negara berkembang menjadi tertahan.
"Kondisi ini mengharuskan penguatan respons dan sinergi kebijakan fiskal dan moneter guna memperkuat ketahanan eksternal, menjaga stabilitas, dan mendorong pertumbuhan ekonomi domestik," kata Destry.
Sebagai catatan, pertumbuhan ekonomi melambat menjadi 5,29% pada kuartal II-2026 dari 5,61% pada kuartal I-2026. Dengan menahan BI Rate, BI memberi ruang tumbuh bagi perekonomian Indonesia yang kehilangan momentum.
Memang, keyakinan konsumen sedikit membaik pada Agustus secara agregat, diikuti dengan indeks penjualan riil yang masih menunjukkan adanya perbaikan secara umum. Oleh karena itu, BI tampaknya berupaya mencari titik keseimbangan antara dua kepentingan: menjaga stabilitas rupiah dan inflasi di satu sisi, serta mempertahankan momentum pertumbuhan ekonomi di sisi lainnya.
Jalur Non-Suku Bunga
Dalam paparannya, BI semakin mempertegas bahwa strategi yang diusung masih sama dengan strategi sebelumnya, yakni jalur non-suku bunga. Upaya stabilisasi tersebut ditempuh demi menopang pertumbuhan ekonomi Indonesia.
Artinya, BI tidak lagi menjadikan suku bunga sebagai satu-satunya instrumen untuk menjaga stabilitas rupiah. MH Thamrin juga memperkuat berbagai kebijakan insentif untuk menaril aliran modal asing, menjaga stabilitas nilai tukar, serta mempercepat pendalaman pasar uang dan valuta asing.
Destry mengatakan BI akan terus memperkuat kebijakan insentif untuk menarik aliran masuk modal asing dan menjaga stabilitas nilai tukar rupiah serta mempercepat pendalaman pasar uang dan pasar valas.
Aida S. Budiman, Deputi Senior Gubernur BI, menambahkan bahwa strategi BI satu bulan terakhir utamanya adalah mengupayakan stabilitas rupiah dengan melihat selisih yield, terutama usai adanya kenaikan pada US Treasury tenor 10 tahun yang sempat menyentuh 5%.
"Kami memasukkan insentif untuk capital inflows sehingga menjaga nilai tukar (rupiah), tidak memilih menaikkan BI Rate karena punya dampak terhadap harga-harga (di pasar) domestik," kata Aida.
Aida melanjutkan, BI masih memperkuat rupiah melalui jalur non-suku bunga, seperti memperkuat insentif swap, DNDF, serta mengoptimalkan local currency trasaction.
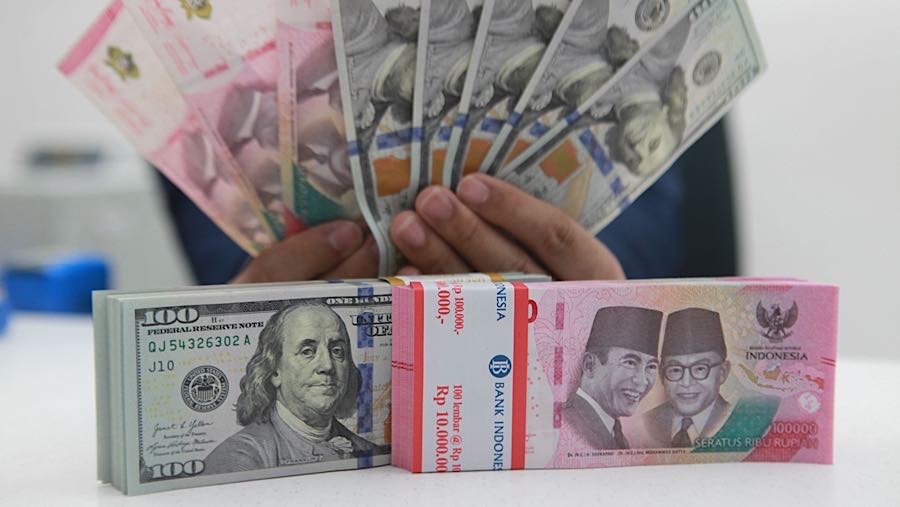
Resep itu rupaya cukup mujarab untuk menopang volatilitas rupiah. Dalam satu bulan, sejak RDG terakhir, pelemahan rupiah mampu diperlambat menjadi hanya 0,49%. Jauh lebih baik daripada baht Thailand yang melemah hingga 1,69%, dan peso Filipina 1,43%. Bahkan ringgit Malaysia tergerus 1,02%.
Tantangan BI
Meski strategi non-suku bunga mampu memperlambat pelemahan rupiah satu bulan terakhir, tantangan belum sepenuhnya hilang. Setelah keputusan RDG September, perhatian pasar berpotensi bergeser dari keputusan BI hari ini menuju bagaimana bank sentral merespons tekanan eksternal dalam beberapa bulan ke depan.
Salah satu risiko terbesar datang dari kebijakan moneter AS. Setelah Federal Reserve (The Fed) menaikkan FFR sebesar 25 basis poin, sebanyak 16 dari 18 pejabat The Fed memproyeksikan setidaknya satu kenaikan tambahan sebesar 25 bps hingga akhir tahun.
Jika skenario tersebut terealisasi, ruang BI untuk mempertahankan selisih suku bunga terhadap AS kian menyempit, jika BI sama sekali tidak merespons dengan langkah hawkish yang sama.
Dalam kondisi tersebut, tekanan terhadap rupiah dapat kembali meningkat, terutama jika pada saat yang sama dolar AS menguat dan yield US Treasury tetap tinggi.
Selain itu, tekanan eksternal juga tak berhenti pada kebijakan The Fed. Harga minyak yang selama ini menjadi swing factor pergerakan rupiah, masih berpotensi meninggi. Sebab, ketidakpastian geopolitik dan penyelesaian konflik antara AS dan Iran masih belum terang.
Harga minyak yang bertahan tinggi akan menciptakan tekanan ganda bagi Indonesia. Pertama melalui imported inflation, karena biaya energi dan barang impor meningkat. Kedua, melalui tekanan terhadap neraca eksternal karena kebutuan impor energi dapat meningkat.
Ditambah, fenomena El-Nino yang menyebabkan perubahan cuaca dan mengganggu produksi pangan, berpotensi menambah risiko domestik yang berasal dari inflasi pangan.
Faisal Rachman, Ekonom PT Bank Permata Tbk (BNLI), memperkirakan BI kembali berpeluang mengambil langkah pengetatan pada sisa kuartal IV-2026.
Menurut Faisal, langkah BI yang sebelumnya telah menaikkan BI Rate 100 bps pada Mei-Juni merupakan respons yang dilakukan secara lebih awal (front-loaded), antisipatif (pre-emptive), dan selangkah lebih maju (ahead of the curve) untuk mengantisipasi kenaikan FFR satu kali pada paruh kedua 2026.
"Namun, dengan semakin kuatnya ekspektasi terhadap kenaikan FFR pada kuartal IV, kami merevisi proyeksi dasar BI Rate dengan memasukkan kenaikan 25 bps pada kuartal IV-2026, sehingga BI Rate diperkirakan mencapai 6% pada akhir 2026," jelas Faisal.
Dengan begitu, keputusan BI untuk menahan BI Rate di 5,75% dapat dibaca sebagai ruang untuk mengamati pekembangan ekonomi, bukan penanda bahwa siklus pengetatan moneter telah berakhir. Meskipun inflasi saat ini masih terkendali, sumber tekanannya ke depan akan semakin beragam. Tekanan tak cuma berasal dari permintaan domestik, tapi juga dari nilai tukar, harga energi, gangguan pasokan pangan, dan kondisi moneter global yang kian ketat.
(dsp/aji)