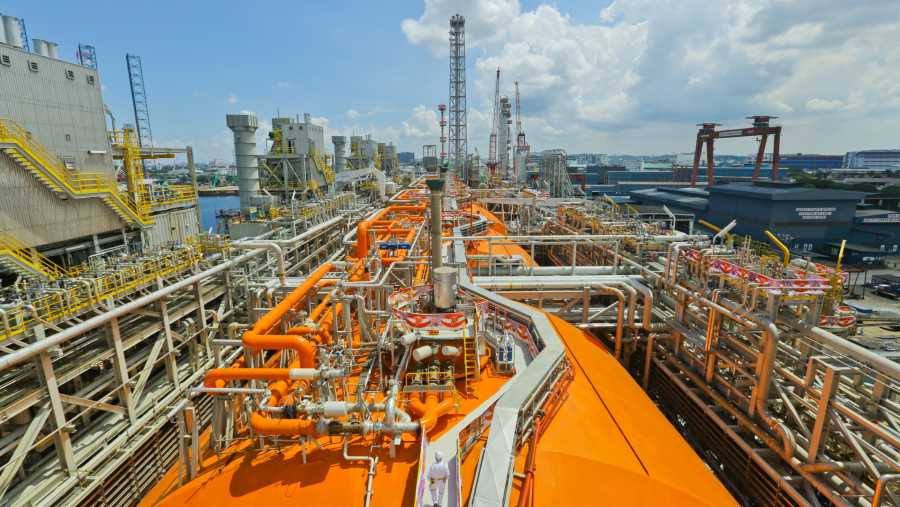
Ini merupakan semacam kebangkitan bagi industri kilang—sebuah sektor yang sebelumnya diprediksi banyak pihak akan terus mengalami kemunduran seiring dengan maraknya kendaraan listrik, kendaraan hibrida, serta tren bekerja jarak jauh.
Marathon Petroleum Corp., Valero Energy Corp., dan Phillips 66—perusahaan-perusahaan yang memisahkan diri dari induk usahanya lebih dari satu dekade lalu—kini termasuk dalam daftar 20 perusahaan dengan kinerja terbaik dalam indeks S&P 500 tahun ini, dengan kenaikan harga saham lebih dari 100% sejak Januari.
Konflik geopolitik tahun ini “menunjukkan betapa pentingnya bisnis-bisnis ini,” ujar Jeff Wyll, analis senior di Neuberger Berman, sebuah perusahaan pengelola aset dengan dana kelolaan sekitar US$600 miliar.
“Selama ini kita tidak banyak berinvestasi dalam produksi bahan bakar olahan, padahal sektor ini merupakan urat nadi perekonomian. Pasar kini benar-benar telah menyadari fakta tersebut.”
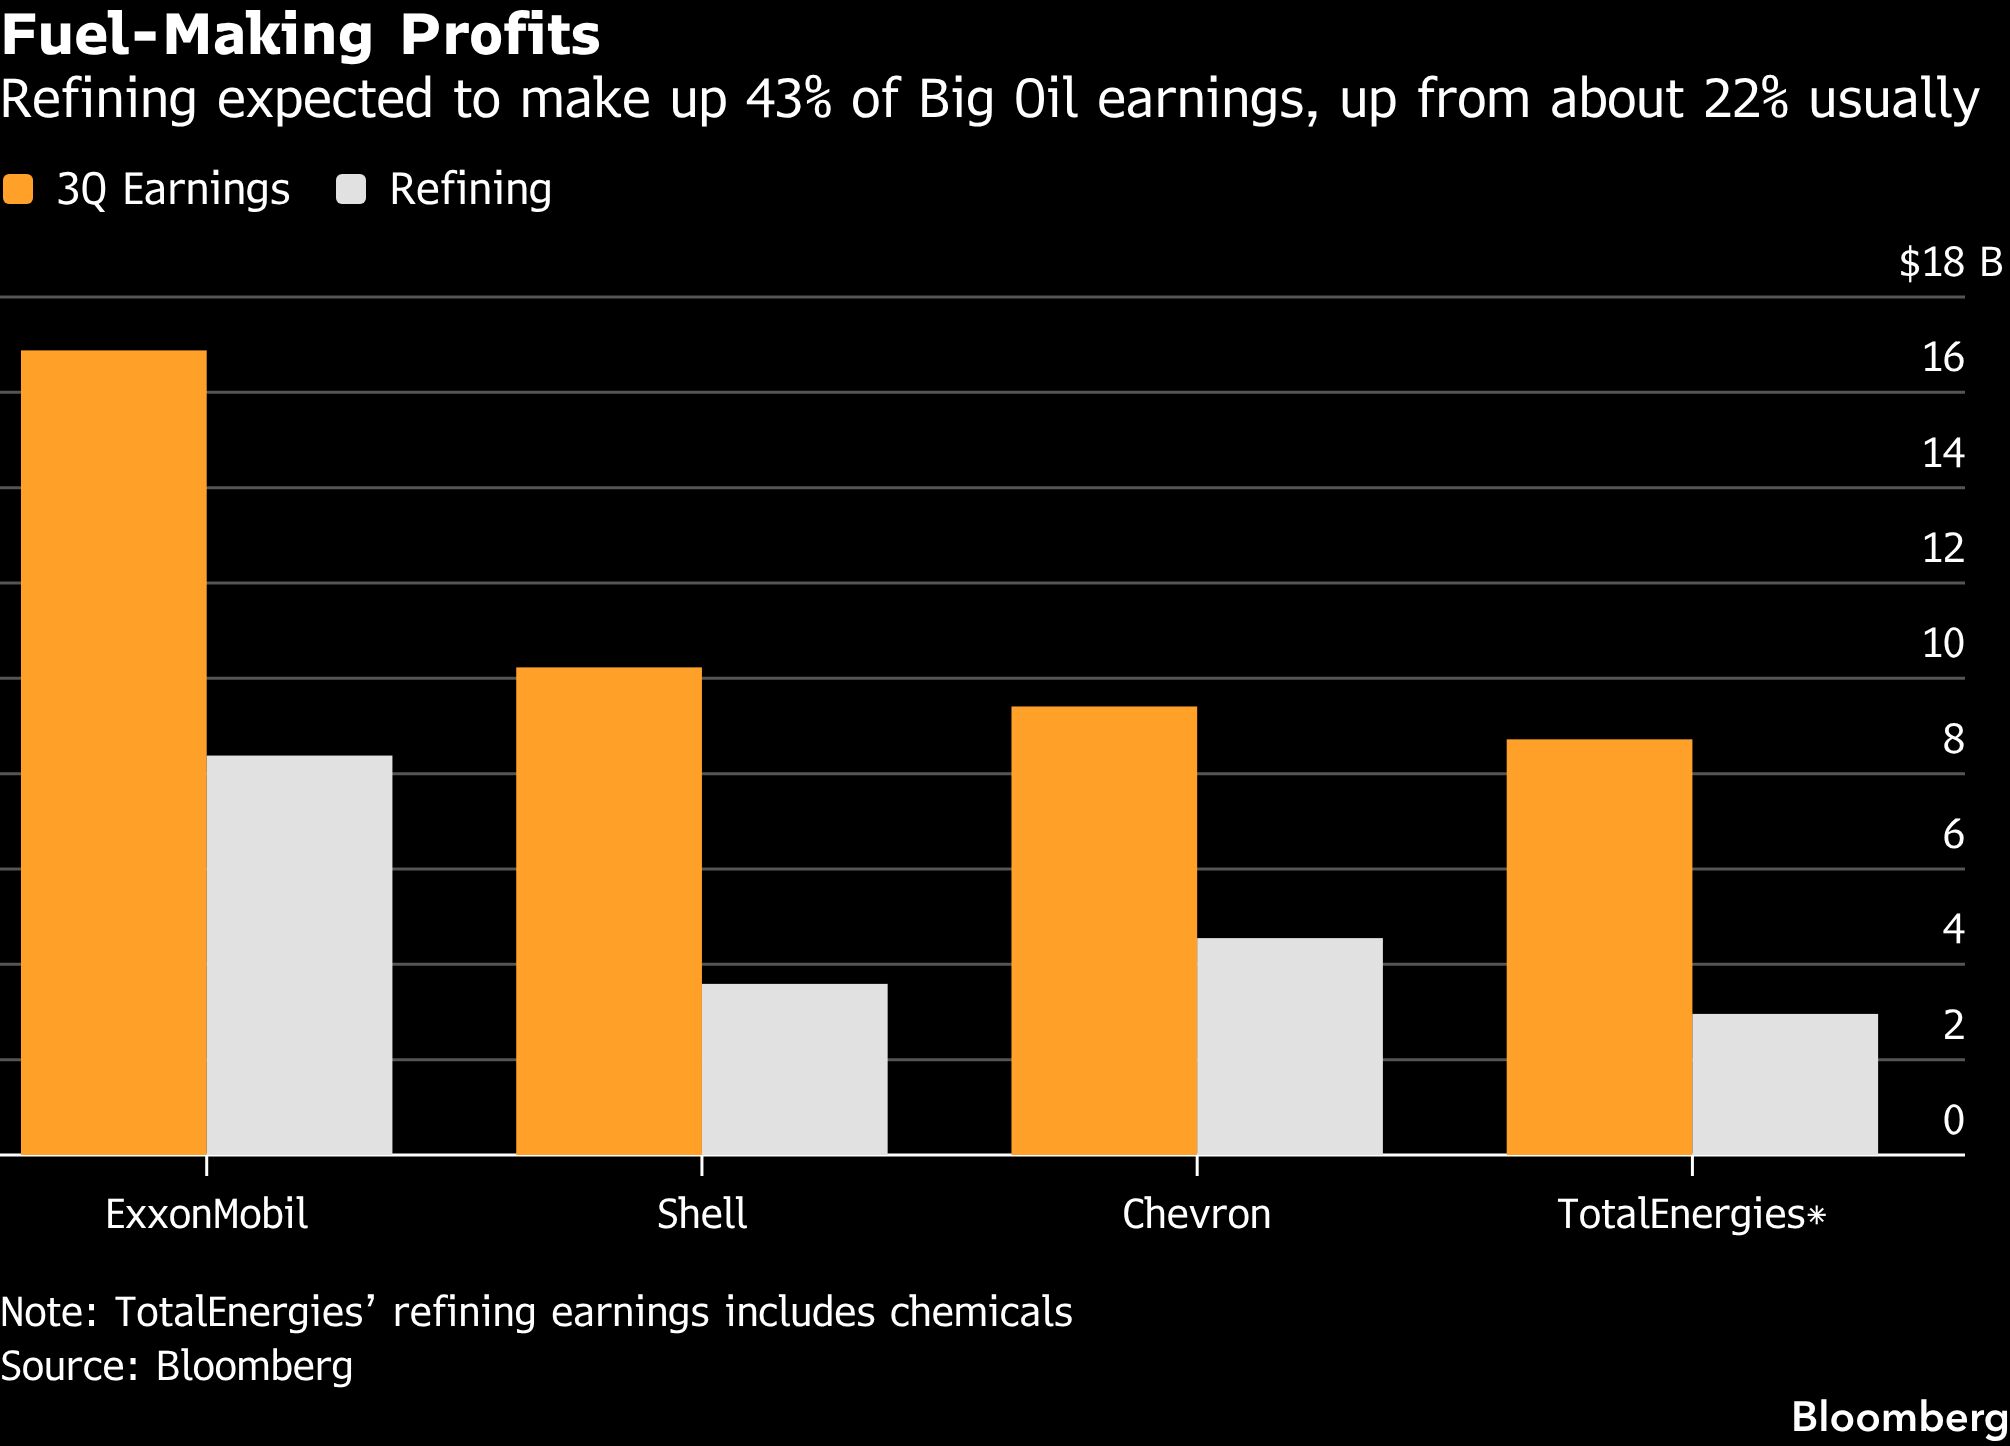
ExxonMobil Holdings Corp. diperkirakan memperoleh laba yang lebih besar dari sektor penyulingan pada kuartal terakhir dibandingkan dengan dari operasi produksi minyak dan gas alamnya yang berskala masif—meskipun harga minyak mentah melonjak 42% dengan rata-rata US$91/barel selama periode tersebut.
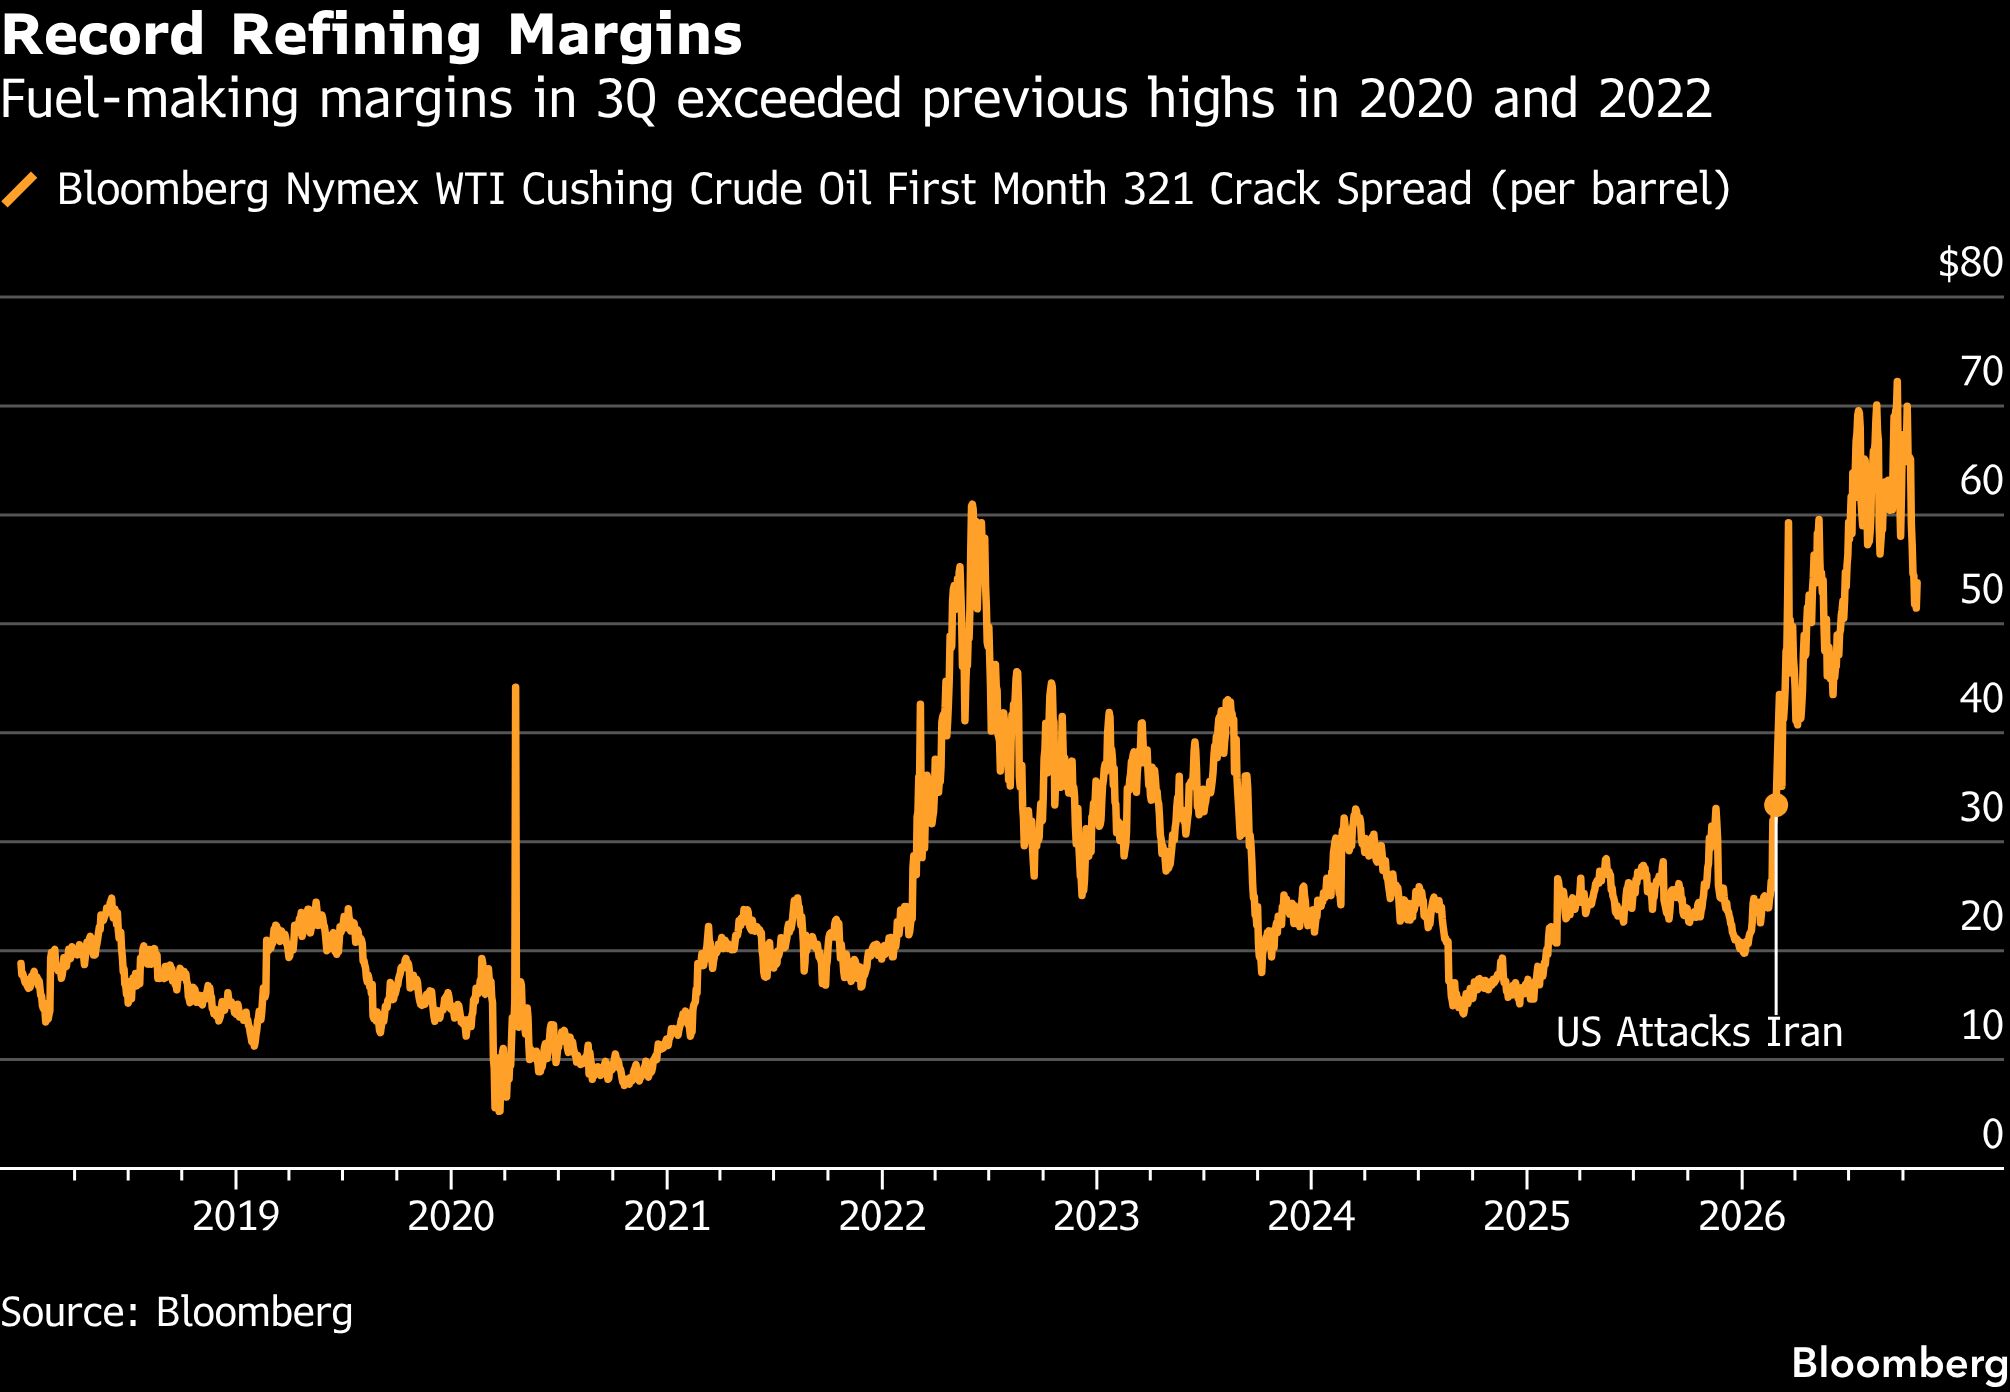
Jika prakiraan para analis tepat, ini akan menjadi kali pertama sejak 2017 kinerja sektor penyulingan ExxonMobil melampaui kinerja sektor produksinya. Margin penyulingan Shell Plc kemungkinan mencapai rekor tertinggi pada kuartal ketiga.
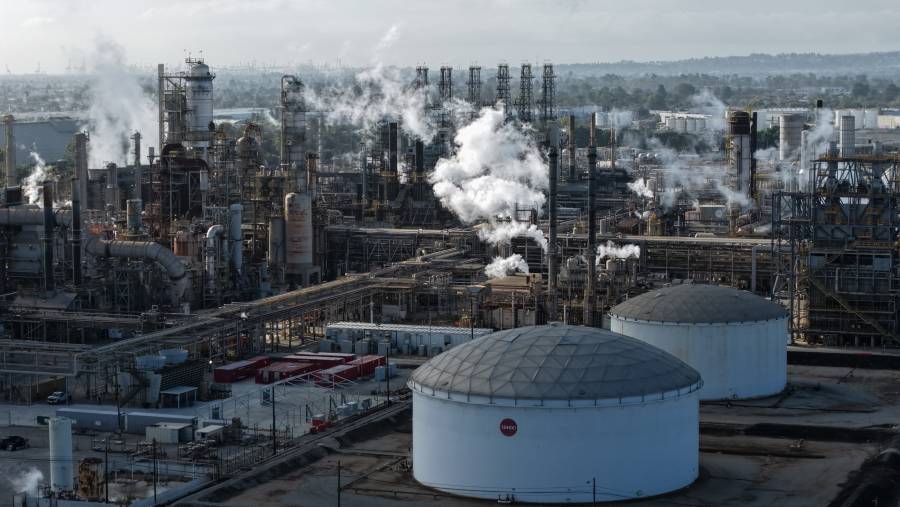
Sebanyak 10% dari kapasitas penyulingan global tidak beroperasi tahun ini di tengah konflik di Timur Tengah, serangan Ukraina terhadap kilang-kilang Rusia, serta pembatasan ekspor yang diberlakukan oleh Beijing dan Moskwa. Namun, kekurangan pasokan ini sebenarnya sudah mulai terbentuk sejak lama.
Selama satu dekade terakhir, puluhan kilang di Amerika Utara dan Eropa telah ditutup, sementara perusahaan-perusahaan lain mengubah fungsi kilang mereka untuk memproduksi bahan bakar hayati (biofuel).
Amerika Serikat (AS) belum membangun kilang minyak baru sejak 1977, bahkan dua kilang besar di sana ditutup pada tahun lalu saja.
Di Eropa, pembangunan fasilitas baru juga terhenti, sementara jumlah penutupan kilang terus bertambah. Menurut Badan Energi Internasional atau International Energy Agency (IEA), investasi dalam kapasitas penyulingan secara global telah merosot lebih dari separuhnya sejak 2015.
“Sisi penawaran bisa dipangkas jauh lebih cepat daripada sisi permintaan,” ujar Marcus McGregor, direktur pelaksana riset komoditas di Conning, perusahaan yang mengelola aset senilai sekitar US$191 miliar.
“Saat ini, perusahaan penyulingan jelas diuntungkan oleh dinamika tersebut.”
Pergeseran struktural di sektor ini terjadi pada awal 2010-an, ketika harga minyak mentah sempat menembus angka US$100/barel.
Saat itu, sejumlah perusahaan minyak besar memisahkan atau mengurangi operasi penyulingan mereka agar dapat lebih fokus pada bisnis inti, yakni eksplorasi dan produksi minyak serta gas.
Marathon Oil memisahkan divisi penyulingannya menjadi entitas baru bernama Marathon Petroleum pada 2011, sementara ConocoPhillips melepas Phillips 66 setahun kemudian. Murphy Oil dan Hess Corp. juga membubarkan divisi penyulingan mereka.
Dalam dua dekade terakhir, ExxonMobil, Shell, BP Plc, dan TotalEnergies SE telah menjual atau mengalihfungsikan puluhan kilang.
Langkah ini diambil agar mereka bisa memusatkan perhatian pada kompleks kilang yang paling besar dan canggih, yang mampu menghasilkan margin keuntungan lebih tinggi.
Shell dan BP memanfaatkan kilang-kilang yang masih mereka miliki untuk memberikan keunggulan kompetitif bagi unit perdagangan internal mereka yang berskala besar; fasilitas tersebut digunakan untuk mendongkrak laba, melampaui sekadar mengubah minyak mentah menjadi bahan bakar.
“Dalam portofolio perusahaan minyak terintegrasi, terdapat kilang yang mungkin kualitasnya tidak terlalu tinggi. Namun, tergantung pada harga perolehannya, seorang pedagang komoditas bisa memanfaatkan kilang tersebut untuk meraup keuntungan melalui berbagai cara yang berbeda,” jelas Allen Good, seorang analis di Morningstar.
Meskipun terdapat pertumbuhan di beberapa sektor — seperti perluasan kilang Beaumont milik ExxonMobil di Texas serta pembangunan fasilitas baru di China dan Timur Tengah — hal tersebut belum cukup untuk mengimbangi permintaan.
Menurut Federal Reserve Bank of Dallas, konsumsi bahan bakar cair global meningkat sebesar 4 juta barel per hari antara 2019 dan 2025, sementara kapasitas produksinya hanya bertambah 2,3 juta barel per hari.
Kondisi ini membuat jaringan kilang global tidak siap menghadapi kerusakan dan gangguan yang diakibatkan oleh konflik AS-Iran serta Rusia-Ukraina. Akibatnya, harga diesel di AS melonjak 83% tahun ini dan harga bensin naik 50%.
Hal ini memicu inflasi global serta memberikan tekanan besar terhadap pemerintah yang sedang berkuasa di berbagai negara — termasuk pemerintahan Presiden AS Donald Trump menjelang pemilihan paruh waktu pada 3 November.
"Menurut pandangan saya, perusahaan-perusahaan dan aset-aset ini akan terus memiliki valuasi premium dibandingkan masa lalu, sampai kita melakukan investasi yang cukup untuk memenuhi permintaan," ujar Wyll.
"Proses ini bisa memakan waktu bertahun-tahun."
Apa yang terasa memberatkan bagi konsumen justru menjadi sumber keuntungan bagi perusahaan-perusahaan minyak besar yang tetap mempertahankan bisnis penyulingan (kilang).
Para analis memperkirakan ExxonMobil, Chevron Corp., Shell, TotalEnergies, dan BP akan mencatatkan total laba sekitar US$50 miliar saat melaporkan kinerja kuartal ketiga dalam beberapa hari mendatang.
Menurut data yang dihimpun Bloomberg, angka ini akan menjadi laba kuartalan tertinggi ketiga dalam sejarah, hanya kalah dari capaian tahun 2022—saat harga komoditas juga melonjak menyusul invasi Rusia ke Ukraina.
Keuntungan besar ini tidak terbagi secara merata. Menurut IEA, tingginya biaya sewa kapal tanker dan harga minyak mentah telah menekan margin keuntungan di Eropa dan Asia.
Sebaliknya, di AS, penggunaan bahan baku (feedstock) dengan harga diskon justru mendorong margin keuntungan ke level tertinggi yang baru.
"Jika Anda memiliki kilang di wilayah Gulf Coast (pesisir Teluk Meksiko), Anda ibaratnya sedang mencetak uang," kata Good, seorang analis di Morningstar.
Dia menambahkan kilang-kilang di Eropa dan Asia memang masih mencatatkan kinerja yang baik, tetapi tingginya biaya minyak mentah dan pengiriman membuat margin keuntungan yang mereka peroleh lebih rendah daripada margin acuan.
Selain itu, pada kuartal keempat, laba dari pengolahan bahan bakar mungkin akan sedikit menurun.
Meski demikian, krisis di sektor penyulingan bisa berlangsung lebih lama daripada konflik itu sendiri. Menurut Kim Fustier, seorang analis di HSBC, seandainya Selat Hormuz dibuka kembali besok, harga minyak mentah mungkin akan turun dengan cepat—seperti yang terjadi saat gencatan senjata pada musim panas lalu—tetapi pemulihan kapasitas pengolahan bahan bakar yang sempat hilang akan memakan waktu jauh lebih lama.
“Satu aspek yang jauh lebih sulit untuk diatasi adalah sektor penyulingan,” ujarnya.
Bukan berarti perusahaan-perusahaan minyak besar akan terburu-buru membangun kilang baru.
Fustier menilai, mereka kemungkinan besar justru akan “menghentikan segala langkah terkait divestasi, penutupan, atau konversi kilang lebih lanjut.”
Menurutnya, “ini adalah pilihan yang paling minim hambatan.”
McGregor memperkirakan margin penyulingan yang tinggi akan terus berlanjut hingga pertengahan atau akhir 2027, sebelum akhirnya kembali ke tingkat yang lebih normal seiring dengan meningkatnya volume pelayaran melalui Selat Hormuz.
Untuk itu, para eksekutif sebaiknya tidak terlalu terlena dengan keuntungan tak terduga ini.
“Langkah terbaik mungkin adalah tetap bersikap hati-hati dan menyimpan sumber daya,” katanya.
“Kami tidak menyukai tim yang bereaksi berlebihan terhadap lonjakan harga seperti ini, karena sejarah mengajarkan bahwa terkadang lonjakan tersebut hanya berlangsung sangat singkat.”
(bbn)