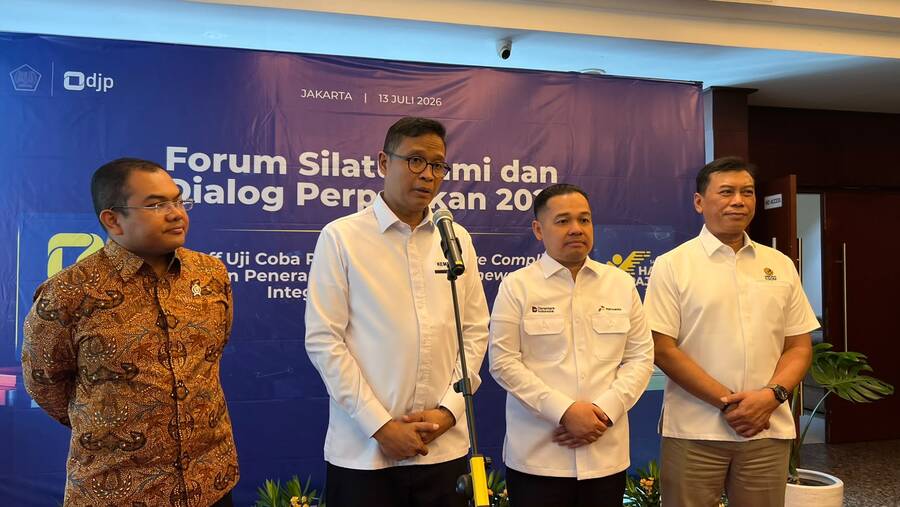
Lebih lanjut, Bimo menerangkan setidaknya terdapat tiga mekanisme utama dalam penerapan GMT. Pertama, pajak minimum tambahan domestik yang memenuhi syarat (Qualified Domestic Minimum Top-up Tax/QDMTT) yang memungkinkan Indonesia mengenakan pajak tambahan domestik atas laba yang dikenai pajak efektif di bawah 15%, sehingga hak pemajakan dapat diprioritaskan di negara tempat laba tersebut dihasilkan.
Kedua, Income Inclusion Rule (IIR) yang pada prinsipnya mengenakan pajak tambahan kepada entitas induk atas laba entitas anak dalam grup yang tingkat pajak efektifnya berada di bawah tarif minimum global.
Ketiga, Undertaxed Profits Rule (UTPR), yang menjadi mekanisme untuk mengenakan pajak tambahan yang belum tercakup melalui IIR sesuai dengan ketentuan yang berlaku.
Sebagai catatan, penerapan pajak minimum global sejatinya telah diatur dalam Peraturan Menteri Keuangan (PMK) 136 Tahun 2024.
Jelasnya, bagi perusahaan yang memenuhi kriteria maka akan dikenakan pajak minimum sebesar 15%. Tak hanya itu, sanksi administrasi dan denda juga termaktub dalam beleid tersebut untuk memastikan bahwa perusahaan tidak melakukan penghindaran pajak.
Selain PMK 136/2024, tata cara pelaksanaan kewajiban perpajakan GMT juga diatur melalui Peraturan Direktur Jenderal Pajak Nomor PER-6/PJ/2026, termasuk ketentuan terkait status wajib pajak, pelaporan, dan pembayaran pajak tambahan.
"Kami mengajak perusahaan yang termasuk dalam cakupan untuk bisa memastikan status dan menyiapkan data bersama grup usahanya apabila terdapat pajak tambahan yang terutang perhatikan batas pembayaran," tegasnya.
Desain Ulang GMT
Sebelumnya, Menteri Keuangan Suahasil Nazara mengungkap strategi pemerintah dalam mendesain ulang insentif pajak di tengah penerapan pajak minimum global.
Menurutnya, pemerintah perlu memastikan Indonesia tetap memenuhi komitmen penerapan GMT, sekaligus menjaga daya tarik investasi melalui bentuk insentif lain di luar pengurangan pajak.
Sebab dalam skema GMT, hak pemajakan dibagi antara negara tempat investasi dan negara asal perusahaan. Jika Indonesia tidak mengambil hak pemajakan yang tersedia, negara asal perusahaan dapat mengambil tambahan pajak tersebut.
"Jadi lebih baik kita ambil tetapi kita memberikan bentuk insentif yang lain yang kita desain bersama dengan dunia usaha bagaimana supaya dunia usaha kita bisa mendapatkan tetap kemudahan-kemudahan, perizinan yang lebih cepat dan seterusnya," kata Suahasil dalam agenda Antara Business Forum di Jakarta, Rabu (23/9/2026).
Bentuk insentif tersebut, lanjutnya, tidak hanya berupa kredit pajak. Pemerintah tengah menyiapkan berbagai skema, termasuk kemudahan perizinan dan fasilitas kepabeanan maupun perpajakan untuk jenis barang dan transaksi tertentu.
"Skema barunya macam-macam, berbagai macam yang kita desain nanti sambil jalan, bukan one on one dalam pengertian GMT dilakukan," tuturnya.
Bendahara Negara tersebut juga menyatakan pemerintah dapat memberikan pembebasan bea masuk untuk produk tertentu, pembebasan pajak untuk jenis barang tertentu, hingga insentif terkait transaksi.
"Jadi kita lakukan terus sesuai international commitment," pungkasnya.
(lav)