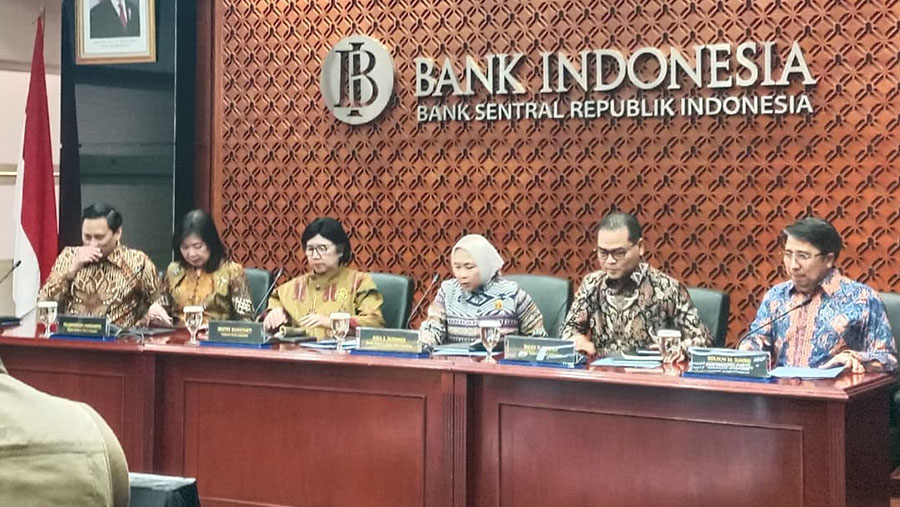
"Kedua kita juga meningkatkan deteksi atau mitigasi transaksi yang mencurigakan," sambungnya.
Ia menyoroti pola transaksi yang tidak sesuai dengan karakteristik maupun jam operasional usaha sebagai salah satu indikator yang perlu diwaspadai.
Sebagai contoh, Filianingsih menyebut merchant penjual makanan yang seharusnya sudah tutup pada tengah malam, tetapi masih menerima transaksi berulang dengan nominal yang sama dalam jumlah besar.
Oleh karena itu, BI turut mendorong pemanfaatan daftar hitam atau merchant blacklist yang memuat pedagang terindikasi menyalahgunakan transaksi. Daftar tersebut diharapkan membantu penyedia jasa pembayaran mengenali dan mengantisipasi aktivitas ilegal melalui QRIS.
Langkah ketiga, BI memperkuat akuntabilitas PJP dan agregator merchant melalui pengawasan berkala terhadap aktivitas transaksi. Filianingsih menegaskan, BI dapat mengambil tindakan terhadap penyedia jasa pembayaran yang terbukti memfasilitasi transaksi ilegal.
Sementara, langkah ke empat yang dilakukan yakni melalui penguatan sinergi dengan kementerian dan lembaga terkait, otoritas terkait, serta aparat penegak hukum untuk menangani pelanggaran dalam ekosistem pembayaran digital.
"Jadi intinya kami di Bank Indonesia tetap akan menjaga integritas dari ekosistem ini. Jadi bukan cuma sekedar melakukan peluasan QRIS, tetapi kita menjaga bahwa integritas dari QRIS ini sendiri juga bisa diandalkan dan juga memiliki perlindungan terhadap konsumen," pungkasnya.
Sebagai catatan, volume transaksi QRIS saat ini tercatat tumbuh mencapai 75,8% secara tahunan (year on year/yoy).
Angka tersebut melambat apabila dibandingkan dengan capaian pertumbuhan di kuartal III-2025 yang mencatat pertumbuhan sebesar 147,65% (yoy) dan di kuartal II-2026 yang mencapai 100,12%.
(prc/ell)