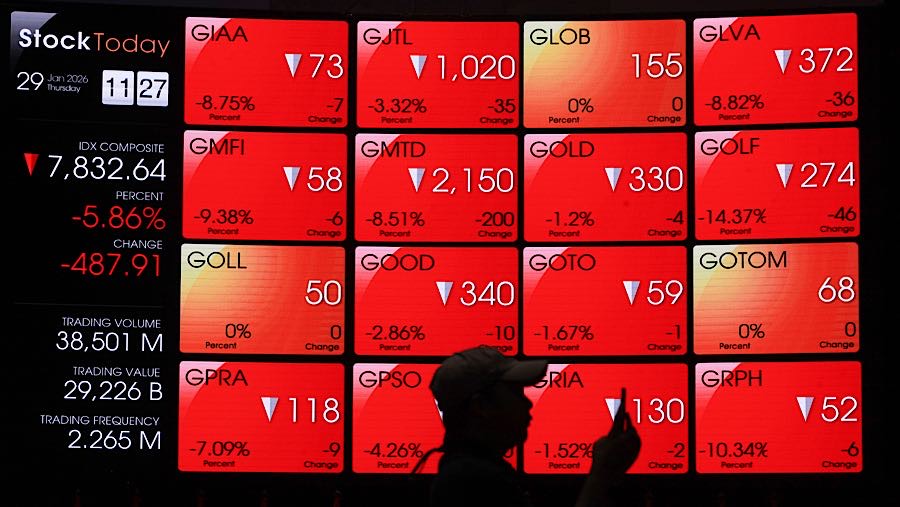
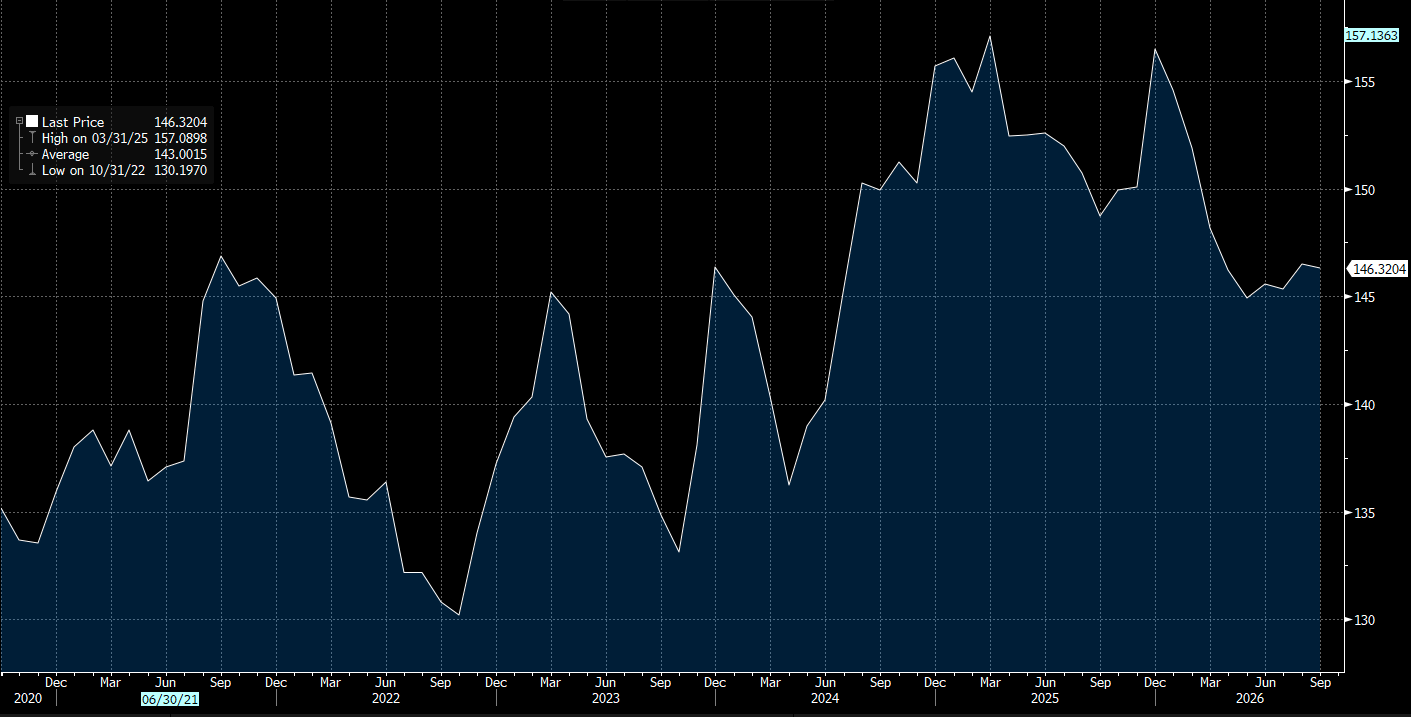
Selain itu, tekanan rupiah juga terjadi lantaran pelaku pasar mencermati posisi cadangan devisa yang menurun. Posisi devisa memang masih berada di level tinggi dan cukup untuk membiayai impor dan utang luar negeri, setidaknya 5,5 bulan, US$146,32 miliar. Namun, posisi cadangan devisa ini jauh lebih rendah ketimbang posisi di bulan yang sama tahun lalu, di US$148,73 miliar.
Defisit transaksi berjalan yang terus berlanjut, ditambah kondisi pembiayaan global yang kian ketat, membuat rupiah semakin rentan terhadap perubahan arus modal asing.
Di sisi lain tekanan eksternal belum sepenuhnya hilang. Indeks dolar AS meninggi ke 102,24, disertai adanya kekhawatiran akan inflasi global akibat minyak Brent kembali naik ke US$104/barel.
Ketegangan di Timur Tengah masih terus berlanjut, dan semakin diperparah dengan adanya serangan kelompok Houthi di Bandara Riyadh kemarin, yang menewaskan 12 orang.
Mata Uang Asia
Pergerakan dolar AS dan minyak membatasi ruang gerak sebagian mata uang Asia. Indeks dolar AS bertahan kuat menjelang rilis data inflasi konsumen AS, yang akan menjadi petunjuk penting bagi arah kebijakan moneter Federal Reserve (The Fed).
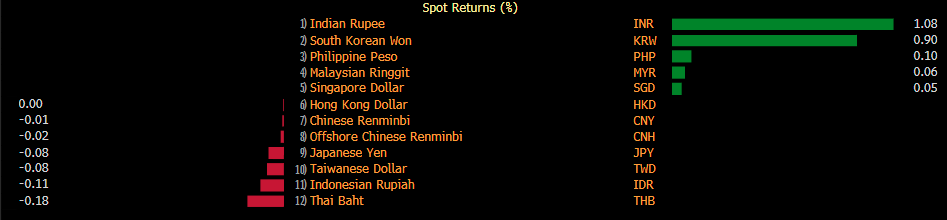
Dari kawasan, rupee India menguat 1,06%, disusul won Korea Selatan yang lebih terbatas, peso Filipina, ringgit Malaysia, dolar Singapura, dan dolar Hong Kong. Sebaliknya, baht Thailand, rupiah, yen Jepang, dan dolar Taiwan justru melemah bersama yuan offshore.
Jika inflasi AS kembali menunjukkan tekanan yang persisten, maka ekspektasi penurunan suku bunga dapat semakin tertahan. Kondisi tersebut berpotensi menjaga yield US Treasury pemerintah AS tetap tinggi dan memperkuat daya tarik aset berbasis dolar, sehingga terus membatasi aliran modal menuju pasar negara berkembang, termasuk Indonesia.
(dsp/aji)