Ekspektasi tersebut mendorong kenaikan yield US Treasury di semua tenor. Di tenor acuan, yield US Treasury bahkan terus terkerek naik hingga 5,23%, tenor 2 tahun naik menjadi 4,93%, dan tenor 5 tahun naik menjadi 5,07%.
Bahkan, yield antara tenor 30 tahun versus 20 tahun mengalami inversi. Yield tenor 30 tahun tercatat 5,55%, sedangkan tenor 20 tahun 5,60%.
Kenaikan yield di pasar obligasi AS kemudian menjalar pada pasar obligasi global, termasuk negara berkembang. Tekanan di pasar obligasi tak cuma mencerminkan adanya perubahan ekspektasi terhadap kebijakan moneter The Fed.
Lebih dari itu, investor agaknya meminta kompensasi lebih tinggi untuk memegang surat utang, khususnya di tenor panjang, kala ketidakpastian soal inflasi, kebutuhan pembiayaan pemerintah terus meningkat, serta adanya risiko geopolitik yang tak kunjung mereda.
Dengan begitu, kenaikan yield di pasar obligasi saat ini tak cuma terjadi karena adanya ekspektasi kebijakan suku bunga lebih ketat, tetapi juga adanya premi risiko yang harus dibayar pemerintah untuk menarik investor memarkirkan uangnya di negara tersebut.
Kenaikan yield di pasar obligasi AS memaksa obligasi negara berkembang, seperti Indonesia misalnya, untuk menawarkan yield lebih tinggi agar tetap kompetitif.
Spekulasi Pelaku Pasar
Pada saat yang sama, pergerakan rupiah menjadi salah satu pemberat. Sebab, investor asing akan berhitung berapa potensi kerugian dari sisi nilai tukar kala memarkirkan uangnya dalam mata uang Garuda ini, sementara kenaikan yield berarti harga obligasi yang dimiliki mengalami penurunan.
Kombinasi keduanya membuat total return aset rupiah jadi kurang menarik, sehingga investor kini bersikap lebih hati-hati dalam menambah posisi di pasar obligasi pemerintah Indonesia.
Namun menurut Lionel Priyadi, Fixed Income & Macro Strategist Mega Capital Sekuritas, aksi jual investor sejak kemarin lebih menggambarkan aksi spekulatif. Sebab, ia menilai bahwa pergerakan tersebut masih berbasis ekspektasi, belum sepenuhnya dikonfirmasi oleh data ekonomi.
Pasar saat ini memperhitungkan peluang kenaikan suku bunga acuan Negeri Paman Sam berikutnya, menunggu rilis data ketenagakerjaan pada 14 Oktober. Apabila data ekonomi AS menunjukkan adanya tekanan inflasi yang tetap tinggi tetapi pasar tenaga kerja masih kuat, maka ekspektasi kenaikan suku bunga makin tinggi.
Dalam skenario tersebut, tekanan terhadap yield obligasi AS bakal berlanjut dan membuat pasar obligasi negara berkembang dapat menghadapi aksi repricing lebih lanjut oleh para investor.
Sebaliknya, jika data ketenagakerjaan AS memberi sinyal pelemahan ekonomi dan/atau tekanan inflasi sedikit mereda, maka ekspektasi kenaikan suku bunga dapat mereda. Ketika ini terjadi, maka yield obligasi pemerintah Indonesia saat ini tidak sepenuhnya menggambarkan fundamental Ibu Pertiwi melainkan lebih menunjukkan adanya ekspektasi bahwa suku bunga AS akan bertahan tinggi lebih lama.
Dampak Terhadap Rupiah
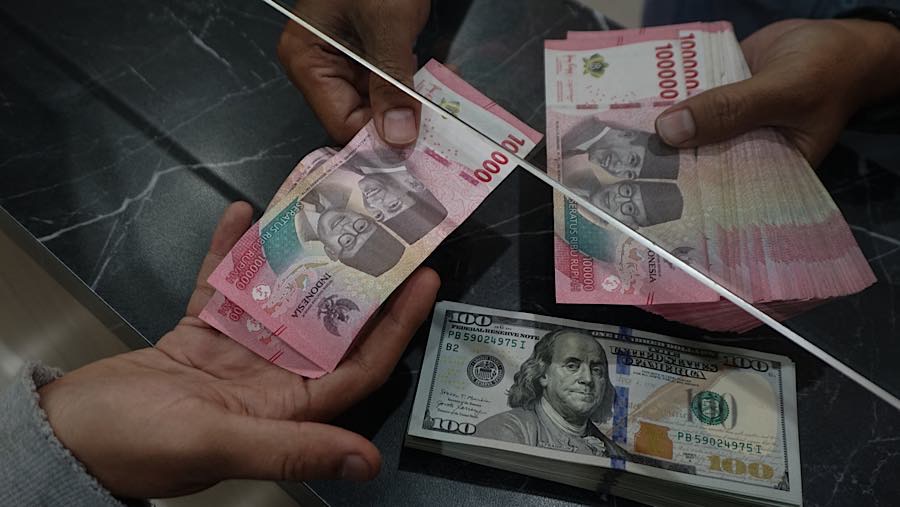
Aksi jual di pasar obligasi berdampak pada volatilitas rupiah yang sejak kemarin melemah cukup tajam. Bahkan, hari ini rupiah sempat menembus Rp18.000/US$ dalam sesi perdagangan intraday pukul 10:15 WIB.
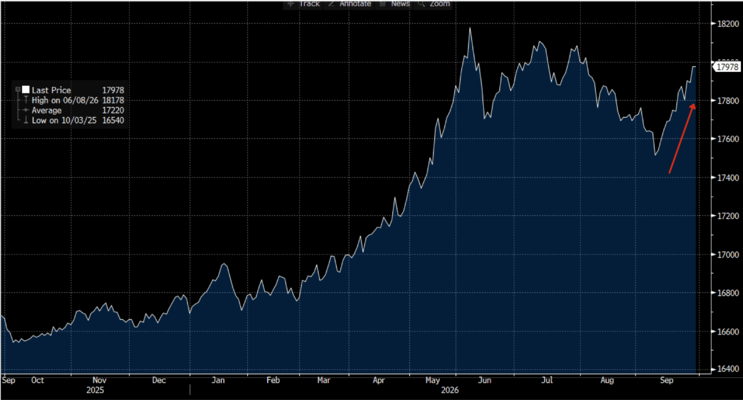
Meski rupiah tak melemah sendirian, pelemahan mata uang Nusantara tetap menjadi yang paling tajam di Asia. Data Bloomberg menunjukkan, sepanjang September rupiah telah melemah 1,44%. Di posisi kedua, ringgit Malaysia melemah 1,34% dan baht Thailand melemah 1,38%.
Pelemahan rupee India bahkan lebih terbatas, yakni 0,87%. Sebaliknya, yen Jepang menjadi mata uang yang terkuat sepanjang bulan ini dan terapresiasi 1,55%, bersama won Korea Selatan 0,81%, sementara yuan China menguat 0,24%.
Selain itu, pelemahan rupiah juga dipicu oleh sikap Bank Indonesia (BI) yang mengirim sinyal pro-pertumbuhan kepada pasar, meskipun tetap menegaskan bahwa stabilitas mata uang tetap akan menjadi prioritas bank sentral. Bahkan, dalam pernyataan terbarunya, Gubernur BI Destry Damayanti mengatakan bahwa kenaikan BI Rate sebesar 25 bps dapat menurunkan pertumbuhan ekonomi sekitar 0,1%.
Sikap BI yang menekankan dukungan terhadap pertumbuhan menciptakan trade-off. Di satu sisi, pelonggaran kondisi likuiditas melalui Kebijakan Likuiditas Makroprudensial (KLM) yang lebih akomodatif dilakukan demi menjaga momentum kredit dan aktivitas ekonomi.
Namun di sisi lain, semakin kuat sinyal bahwa BI menempatkan pertumbuhan sebagai pertimbangan penting, semakin besar pula kemungkinan pasar memperkirakan bahwa ruang kenaikan suku bunga untuk mempertahankan daya tarik aset rupiah akan digunakan secara terbatas.
(dsp/aji)