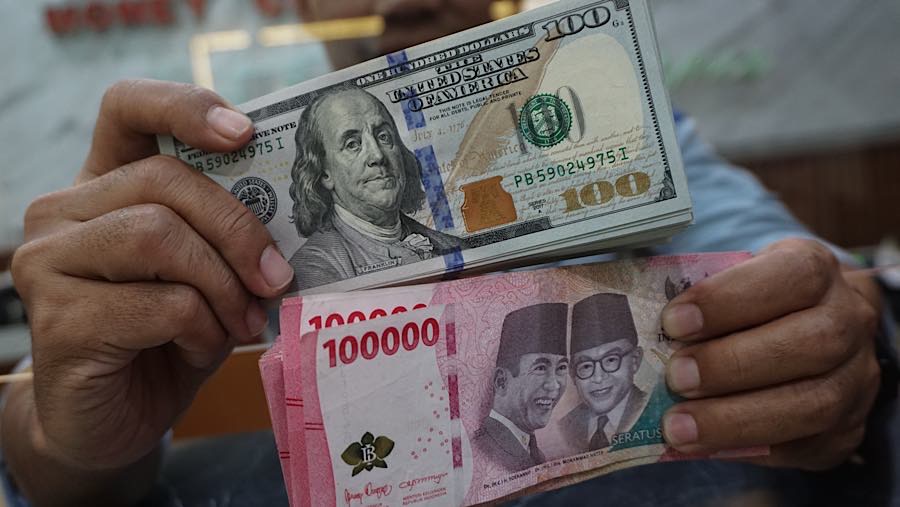
Selain itu, dolar Amerika Serikat (AS) masih menjadi mata uang utama dalam struktur utang luar negeri Indonesia. Utang dalam bentuk dolar AS mencapai US$270,65 miliar, atau sekitar 59,5% dari total luar negeri.
Nilai dolar AS dalam struktur utang turun dari tahun lalu yang mencapai 61,3%. Sementara nilai utang dalam mata uang rupiah meningkat jadi US$92,61 miliar, atau sekitar 20,4% dari total utang luar negeri.
Kepala Ekonom PT Bank Permata Tbk (BNLI) Tbk Josua Pardede menyebut, penurunan pangsa dolar AS merupakan perkembangan positif dari sisi diversifikasi mata uang. Namun belum cukup besar untuk menghilangkan kerentanan ketika dolar menguat tajam atau likuiditas dolar global mengetat.
"Jadi dengan pangsa dolar sekitar 59,5%, lebih dari separuh kewajiban eksternal, Indonesia masih sensitif terhadap pergerakan dolar," kata Josua kepada Bloomberg Technoz.
Namun, perubahan struktur ini tak lantas membuat utang luar negeri terbebas dari risiko. Meski, secara kurs risikonya bisa jadi lebih rendah, utang dalam bentuk rupiah ini juga mencakup SBN.
Artinya, sensitivitas terhadap arus keluar-masuk modal asing serta volatilitas pasar obligasi jadi lebih tinggi. Terlebih di era rezim hawkish bank sentral global akibat tekanan inflasi.
Kenaikan yield global berpotensi mengerek yield SBN, sehingga biaya penerbitan utang baru pemerintah jadi lebih mahal. Di sisi lain, jika investor asing mengurangi kepemilikan SBN, tekanan berpotensi meningkatkan volatilitas di pasar obligasi, sekaligus menekan rupiah.
"Jika rupiah melemah tajam, suku bunga global naik, atau persepsi risiko Indonesia memburuk, maka mereka bisa mengurangi kepemilikan SBN," sebut Josua.
Ia menambahkan, dampak risiko ini bukan berupa lonjakan nilai pokok utang pemerintah, tetapi berupa penjualan SBN, kenaikan yield, kenaikan biaya penerbitan baru, serta tekanan tambahan terhadap rupiah.
Akan tetapi, penggunaan SBN bukan hanya memberikan fleksibilitas pembiayaan yang jauh lebih besar. Melainkan juga membangun pasar obligasi pemerintah yang likuid, serta memungkinkan pemerintah memilih tenor serta waktu penerbitan.
Komposisi Tenor
Sedangkan dari sisi tenor, utang jangka pendek menyusut dan utang jangka panjang bertambah. Dibanding Juli tahun lalu, utang jangka panjang meningkat 2,65% menjadi US$383,14 miliar. Sedangkan utang jangka pendek turun 1,33% menjadi US$71,62 miliar.
Akan tetapi, struktur tenor tersebut belum sepenuhnya menghilangkan risiko refinancing. Berdasarkan sisa jatuh tempo utang luar negeri yang harus dibayar dalam satu tahun justru mencapai US$96,38 miliar, atau sekitar 21,2% dari total utang luar negeri. Nilai ini naik dari US$93,59 miliar pada Juli 2025.
Besarnya nilai itu menunjukkan bahwa kebutuhan pembiayaan kembali tetap besar dan berpotensi menggerus ruang fiskal. Sehingga, pemerintah perlu melakukan antisipasi tekanan likuiditas dalam jangka pendek.
Karena itu, Josua berpendapat pemerintah sebaiknya memilih instrumen berdasarkan biaya dan risiko: memanfaatkan pinjaman multilateral dan bilateral yang murah dan panjang untuk proyek yang sesuai.
Sementara, pemerintah dapat menerbitkan SBN internasional ketika kondisi pasar menguntungkan, kemudian memperbesar SBN rupiah dan basis investor domestik.
Selain itu, pemerintah perlu menyebarkan jatuh tempo agar tidak menumpuk pada tahun tertentu, juga melakukan pembelian kembali atau pertukaran seri apabila profil jatuh tempo mulai terkonsentrasi.
"Strategi pembiayaan pemerintah sendiri sebenarnya sudah diarahkan pada diversifikasi sumber dana, fleksibilitas dan risiko yang terkendali, dengan dominasi pembiayaan dalam mata uang lokal," kata Josua.
(dsp/aji)