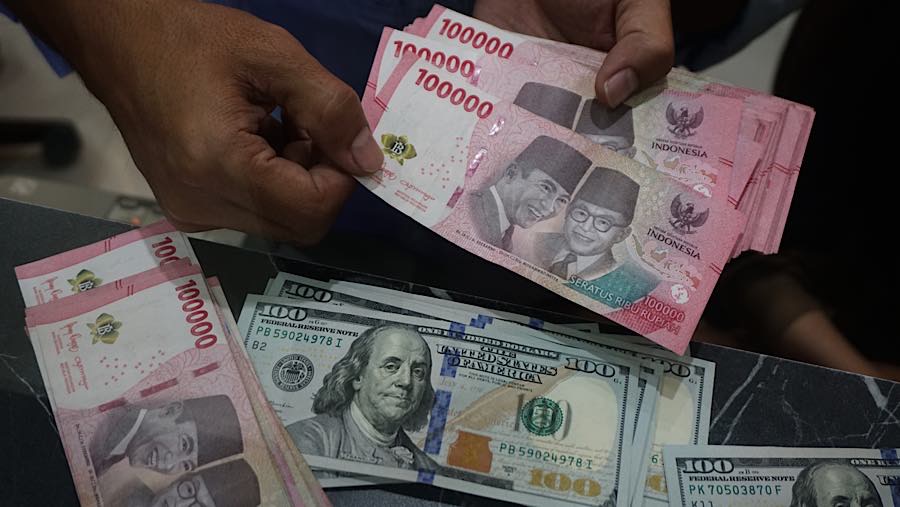

Sementara itu, dari pasar obligasi pergerakannya relatif beragam. Pergerakan yield obligasi di sebagian negara masih stabil. Obligasi pemerintah Amerika Serikat (AS), US Treasury, tenor 10 tahun tercatat naik 1,5 bps ke 4,97%. Begitu juga dengan Perancis naik 1,3 bps jadi 4,45%, disusul Jerman naik 0,5 bps ke 3,5%.
Akan tetapi, obligasi Asia Pasifik untuk tenor yang sama, merespons lebih beragam. Hanya yield obligasi Taiwan (+0,1 bps), Singapura (+2,2 bps), yang tercatat naik. Disusul obligasi berdenominasi dolar AS milik Filipina (+1 bps) ke 5,83% dan Indonesia (+2,2 bps) ke 5,9%.
Sedangkan yield obligasi Jepang tenor 10 tahun turun 0,3 bps ke 2,96%, China (-0,1 bps) ke 1,68%, disusul Australia (-1,9 bps) ke 5,34%, dan Selandia Baru (-2,4 bps) jadi 4,99%. Sementara, pergerakan yield obligasi pemerintah Malaysia relatif stabil di 4,1%, Korea Selatan 4,52% dan India 7,02%. Sementara itu, dari dalam negeri sebagian besar tenor mencatat kenaikan yield, khususnya tenor menengah dan panjang.
Meski sebagian besar tenor naik, sejatinya aliran modal masuk ke pasar obligasi kembali naik.
Data Bloomberg mencatat kepemilikan investor nonresiden kembali naik menjadi Rp907,79 triliun hingga akhir Agustus lalu, dari posisi Rp892,44 triliun pada Juli.
Kenaikan itu setara dengan arus dana masuk sekitar US$861 juta. Sehingga, porsi kepemilikan asing meningkat jadi 13% dari sebelumnya 12,9%.
Namun, pemulihan ini relatif kecil jika dibandingkan periode sebelum pandemi Covid-19. Kala itu, kepemilikan asing berada di atas 30%. Sehingga, pemulihan ini belum cukup untuk disebut sebagai arus balik modal asing secara besar-besaran.
Walaupun masih terbatas, pemulihan ini setidaknya menunjukkan permintaan aset rupiah kembali meningkat. Jika tren ini berlanjut, tentu dapat menjadi katalis tambahan bagi penguatan rupiah, terlebih di era harga minyak tinggi seperti akhir kuartal III-2026 ini.
(dsp)