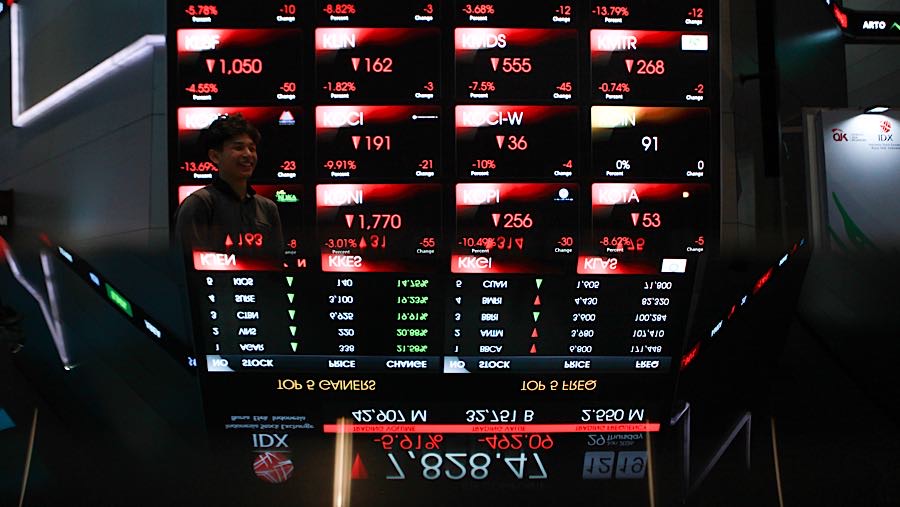

Sebaliknya, tenor pendek justru bergerak berlawanan. Yield tenor 1 tahun turun 5,5 bps ke 6,8%, sedangkan tenor 2 tahun turun 1,4 bps ke 6,85%.
Pasar Obligasi Global
Tekanan ini tak cuma terjadi di Indonesia. Obligasi pemerintah Amerika Serikat (AS), US Treasury, tenor 10 tahun tercatat naik 1,5 bps ke 4,97%. Begitu juga dengan Perancis naik 1,3 bps jadi 4,45%, disusul Jerman naik 0,5 bps ke 3,5%.
Akan tetapi, obligasi Asia Pasifik untuk tenor yang sama, merespons lebih beragam. Hanya yield obligasi Taiwan (+0,1 bps), Singapura (+2,2 bps), yang tercatat naik. Disusul obligasi berdenominasi dolar AS milik Filipina (+1 bps) ke 5,83% dan Indonesia (+2,2 bps) ke 5,9%.
Sedangkan yield obligasi Jepang tenor 10 tahun turun 0,3 bps ke 2,96%, China (-0,1 bps) ke 1,68%, disusul Australia (-1,9 bps) ke 5,34%, dan Selandia Baru (-2,4 bps) jadi 4,99%. Sementara, pergerakan yield obligasi pemerintah Malaysia relatif stabil di 4,1%, Korea Selatan 4,52% dan India 7,02%.
Sentimen
Pergerakan yield di pasar obligasi global hari ini dipicu oleh ekspektasi naiknya suku bunga acuan The Fed.
Berdasarkan CME FedWatch, ada peluang sekitar 86,2% bahwa bank sentral AS akan menaikkan suku bunga sebesar 25 bps. Padahal, sebelum data inflasi Indeks Harga Konsumen (CPI) dirilis Jumat lalu, peluangnya baru sekitar 70%.
Tingkat inflasi berada di 3,4% pada Agustus, sesuai ekspektasi analis dan ekonom. Angka ini juga stagnan dari posisi inflasi Juli. Tapi, inflasi umum meningkat pada Agustus jadi 0,4%, dari posisi Juli hanya 0,07% akibat kenaikan harga minyak. Begitu juga dengan inflasi inti naik dari posisi Juli.
Namun, jika melihat yield tenor pendek pada obligasi pemerintah RI yang justru bullish, sepertinya tekanan terhadap pasar surat utang tidak sepenuhnya dipicu oleh ekspektasi kenaikan suku bunga The Fed.
Menurut Lionel Priyadi, Fixed Income & Macro Strategist Mega Capital Sekuritas, ada kemungkinan The Fed menghindari kenaikan suku bunga September dengan kebijakan quantitative tightening yang lebih ketat.
Pergerakan harga minyak mentah Brent yang kembali melambung justru yang memperparah sentimen. Kenaikan harga minyak ini membuat semua kekhawatiran bermuara pada angka inflasi yang diperkirakan akan kembali panas.
Pada pembuat kebijakan di Asia akan menghadapi tekanan untuk mampu memberi bantalan bagi rumah tangga dan dunia usaha yang pendapatannya telah tergerus oleh inflasi yang sepertinya sulit turun.
Tapi, defisit anggaran yang juga sudah melebar, dan suku bunga tinggi, membuat ruang gerak otoritas moneter kawasan menjadi lebih sempit, termasuk Bank Indonesia (BI).
“Lonjakan harga minyak kembali membawa persoalan terms of trade, inflasi, dan kekhawatiran fiskal jangka menengah ke dalam perhatian,” kata Wee Khoon Chong, senior market strategist untuk Asia Pasifik di BNY di Hong Kong, seperti dikutip Bloomberg News.
Bagi Indonesia, persoalan harga minyak selama ini juga sebenarnya telah membebani fiskal. Dengan harga rata-rata minyak berada di US$90/barel, sementara asumsi anggaran dalam APBN adalah US$70/barel, pemerintah perlu memangkas anggaran untuk program lainnya agar dapat membiayai tagihan subsidi.
Sepanjang Januari hingga Juli 2026, defisit minyak dan gas (migas) Indonesia tercatat US$18,75 miliar. Dengan surplus non-migas yang sebesar US$22,45 miliar, defisit itu hanya menyisakan surplus sebesar US$3,7 miliar bagi neraca perdagangan.
Sehingga bisa dikatakan 83,5% surplus non-migas itu terserap untuk menutup defisit migas.
Namun, pemerintah masih belum berencana memangkas biaya subsidi dengan mentransmisikan kenaikan harga minyak dunia ke BBM jenis Pertalite. Padahal, kebijakan itu terus menggerus performa perdagangan luar negeri Indonesia.
(dsp)