“Setiap kenaikan ICP sebesar US$1 memang menambah penerimaan sekitar Rp3,5 triliun, tetapi belanja bertambah Rp10,3 triliun. Artinya, dampak bersih terhadap APBN sekitar Rp6,8 triliun untuk setiap kenaikan US$1,” kata Yusuf.
Yusuf menyebut bahwa sebenarnya, outlook APBN pada bulan Juli memang sudah menampung tambahan Rp132 triliun untuk kewajiban pemerintah, subsidi, dan kompensasi.
Namun, jika ICP bertahan di US$92, sementara proyeksi pemerintah hanya sekitar US$83, selisihnya berpotensi menambah beban sekitar Rp60 triliun. Nilai ini sudah melampaui ruang menuju batas defisit 3%.
“Tekanan tersebut semakin besar karena harga BBM bersubsidi dipertahankan sampai akhir tahun, sementara konsumsi mulai bergeser dari BBM nonsubsidi ke BBM bersubsidi dan mendorong penambahan kuota Pertalite,” katanya.
Perkiraan kebutuhan subsidi yang mencapai Rp730 triliun hingga Rp750 triliun juga perlu dijelaskan secara terbuka oleh Kementerian Keuangan, termasuk komponen perhitungannya, karena angkanya jauh di atas asumsi awal APBN dan berpengaruh langsung terhadap posisi fiskal.
Tekanan dari Restitusi Pajak dan Yield SBN
Tekanan berikutnya berasal dari restitusi pajak. Penerimaan pajak memang tumbuh 24,1%, tetapi pembayaran restitusi hingga September hanya Rp198,71 triliun, turun sekitar 38% dibandingkan tahun lalu.
“Ini menunjukkan sebagian pertumbuhan penerimaan bersih ditopang oleh restitusi yang belum dibayarkan,” katanya.
Menurut Yusuf, percepatan restitusi penting untuk menjaga arus kas industri padat karya dan UMKM, tetapi konsekuensinya penerimaan bersih pada kuartal IV akan berkurang ketika realisasi pajak baru mencapai 68,2% dari target.
Pemerintah menurutnya menghadapi pilihan yang tidak mudah. Jika restitusi dibayar, defisit berpotensi melebar. Jika ditunda, tekanan likuiditas berpindah ke dunia usaha.
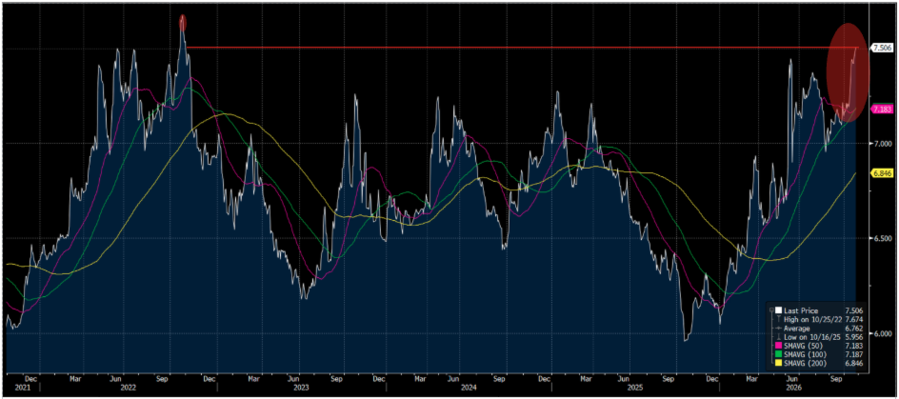
Sementara itu, kenaikan yield Surat Berharga Negara (SBN) dan keluarnya dana asing lebih besar pengaruhnya terhadap pembiayaan serta APBN 2027 dibandingkan defisit 2026.
Yield SBN tenor 10 tahun telah menembus 7,5%, di atas asumsi APBN sebesar 6,9 persen. Dampak langsung terhadap beban bunga tahun ini masih terbatas karena sebagian besar utang berbunga tetap.
“Namun, pembiayaan utang hingga September baru mencapai 59,4% dari target, sehingga kebutuhan yang tersisa harus diserap pasar dengan biaya lebih mahal,” katanya.
Pelemahan rupiah juga menambah tekanan karena hampir 30% utang pemerintah berdenominasi valuta asing.
Sehingga menurutnya risiko APBN menembus 3% PDB menjadi mungkin terjadi, meski kemungkinannya kecil terlebih karena batas tersebut dijaga undang-undang dan pemerintah memiliki sejumlah instrumen untuk menahannya.
“Persoalan utamanya bukan sekadar apakah defisit melewati 3 persen, melainkan bagaimana angka itu dipertahankan,” kata Yusuf.
Bantalan yang Dimiliki Pemerintah
Yusuf juga menyebut bahwa pemerintah sesungguhnya masih memiliki sejumlah bantalan yang langsung menekan defisit berada di sisi belanja.
“Melalui automatic adjustment, pemerintah dapat memblokir perjalanan dinas dan menunda sejumlah belanja pendukung. Instrumen ini cukup efektif karena penyerapan anggaran kementerian dan lembaga juga hampir tidak pernah mencapai 100,” katanya.
Namun demikan, Ia melihat bahwa ruang penghematan tersebut cukup terbatas karena program prioritas relatif sulit dikurangi, sehingga pemotongan biasanya terkonsentrasi pada belanja barang.
Sebagai konsekuensi, belanja pemerintah pada kuartal IV bisa kehilangan daya dorong terhadap perekonomian.
Sementara itu, dari sisi penerimaan, pemerintah mendapat tambahan dari kenaikan harga minyak dan pelemahan rupiah melalui PPh migas, PNBP, serta pajak impor.
“Masalahnya, kenaikan penerimaan tersebut hanya menutup sebagian tambahan belanja energi yang jauh lebih besar,” katanya.
Restitusi pajak yang belum dibayarkan juga dapat menahan defisit untuk sementara, tetapi ini bukan bantalan yang sehat karena tekanan fiskalnya dipindahkan ke arus kas dunia usaha.
“Instrumen yang paling mungkin digunakan adalah pengaturan waktu pembayaran kompensasi energi,” tegas Yusuf.
Hal ini menurutnya Karena APBN menggunakan basis kas, kompensasi kepada Pertamina dan PLN yang belum dibayar tahun ini tidak tercatat sebagai belanja 2026. Defisit terlihat tetap terkendali, tetapi kewajibannya berpindah ke 2027 dan untuk sementara ditanggung oleh neraca BUMN.
Jika BUMN harus menambah utang untuk menjaga arus kas, beban itu berubah menjadi risiko kuasi fiskal yang tetap terkait dengan negara.
Sementara itu, SAL berfungsi sebagai sumber pembiayaan, bukan instrumen untuk menurunkan defisit.
Pemerintah memang memiliki SAL sekitar Rp420 triliun, tetapi tidak seluruhnya siap digunakan karena sebagian besar ditempatkan di perbankan. Penarikan dana dalam jumlah besar dari Himbara berisiko memperketat likuiditas, terutama ketika pasar sedang menghadapi arus keluar modal.
“Meski demikian, penggunaan SAL tetap rasional untuk mengurangi penerbitan SBN ketika yield tenor 10 tahun sudah berada di atas 7,5%.
Pemerintah dapat menekan biaya utang baru, tetapi penggunaan SAL secara berlebihan juga berisiko menimbulkan persepsi bahwa ruang fiskal terus menyempit tanpa perbaikan struktural pada penerimaan dan belanja.
Di luar SAL, pemerintah masih memiliki pilihan pembiayaan melalui SBN ritel, pinjaman siaga dari lembaga multilateral, serta stabilisasi pasar SBN oleh Bank Indonesia melalui pasar sekunder.
(ell)