Namun, adanya insentif yang berpotensi menambah likuiditas bank ini belum tentu juga bertemu dengan kuatnya permintaan kredit ke sektor riil. Sebagian indikator itu tergambar dari data Survei Perbankan.
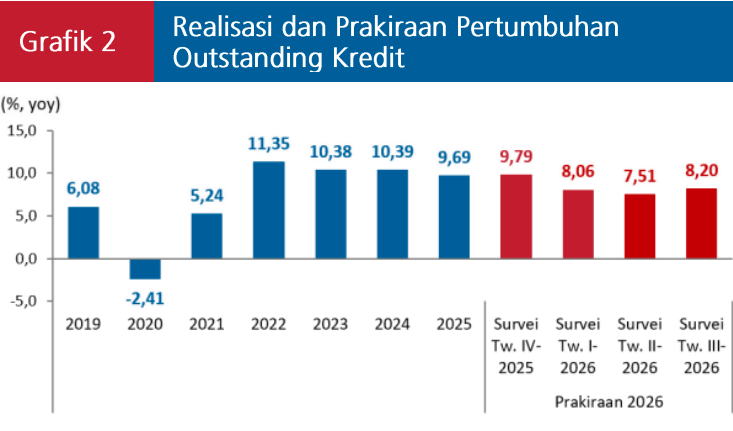
Survei Perbankan kuartal III-2026 memperkirakan outstanding kredit sampai akhir 2026 tumbuh sebesar 8,2% yoy. Gubernur BI Destry Damayanti menyebut dalam paparan kemarin, bahwa pertumbuhan kredit itu ditopang oleh kredit investasi (+23,2%), kredit modal kerja (+11,89%), dan kredit konsumsi (+4,86%).
Destry menambahkan, kredit korporasi yang tidak terkait dengan program pemerintah juga meningkat. "Potensi kenaikan kredit masih tinggi sejalan dengan masih besarnya fasilitas pinjaman yang belum digunakan yang tercatat Rp2.562 triliun," kata Destry.
Akan tetapi, pertumbuhan itu lebih rendah dari realisasi kredit di kuartal yang sama tahun lalu yaitu sebesar 9,69%. Jika ditelisik, maka penyumbang utama melambatnya pertumbuhan kredit tahun ini datang dari kredit konsumsi.
Survei Perbankan juga mencatat ada penurunan Saldo Bersih Tertimbang (SBT) di kredit konsumsi dari 83,67% pada kuartal II-2026 menjadi 78,75% di kuartal III-2026. Diikuti kredit modal kerja ikut melambat dengan SBT 85,34% pada kuartal III-2026 dari 94,34% kuartal sebelumnya. Hanya kredit investasi yang cukup stabil dari 93,51% dpadai kuartal II-2026 jadi 93,44% pada kuartal III-2026.
Perlambatan kredit konsumsi menandakan permintaan kredit dari kelompok rumah tangga ikut turun, dengan rincian sebagai berikut:
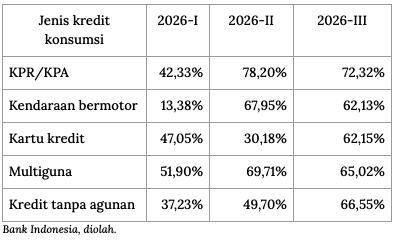
Sehingga, bisa dikatakan penopang kredit saat ini banyak bertumpu pada kredit investasi yang terkait dengan proyek dan program prioritas pemerintah, khususnya terkait hilirisasi.
Berdasarkan sektor ekonomi, penyaluran kredit ke sektor pertambangan dan penggalian melejit dengan SBT 76,72% pada kuartal III-2026 dari 24,13% triwulan sebelumnya.
Sementara kredit konsumsi yang biasanya menciptakan efek berganda lebih cepat pada laju pertumbuhan ekonomi, terlihat sedang lesu.
DPK Melambat
Insentif itu dilakukan saat pertumbuhan Dana Pihak Ketiga (DPK) yang menjadi sumber pendanaan bank lebih rendah, yakni 8,22% secara tahunan (year-on-year/yoy). Sementara, pertumbuhan kredit perbankan terlihat sudah 13,26% pada periode yang sama.
Artinya, kredit tumbuh lebih cepat daripada kemampuan bank dalam menghimpun sumber pendanaannya.
BI menilai pertumbuhan DPK masyarakat perlu terus didorong untuk menopang ekspansi kredit. Akan tetapi, menambah DPK tidak semudah membalikkan telapak tangan di tengah kondisi ekonomi seperti sekarang.
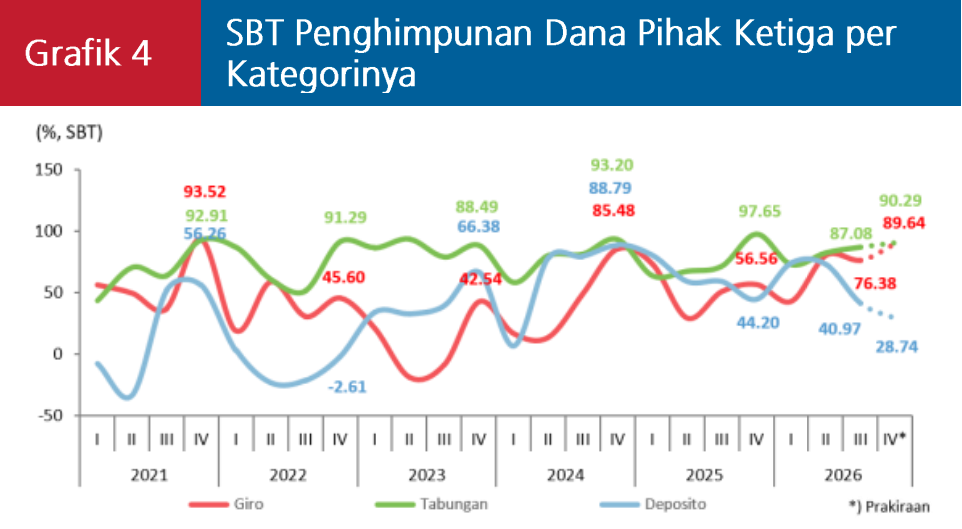
Data Survei yang sama menunjukkan adanya penurunan SBT deposito ke level terendah sejak kuartal I-2024. SBT Deposito di kuartal III-2026 tercatat 28,74%, turun dari 40,97% di kuartal II-2026. Meskipun tabungan tercatat naik jadi 90,29% dari 87,08%, tetapi deposito menjadi acuan sumber likuiditas perbankan.
Pelemahan indikator deposito patut dicermati karena bank perlu menjaga sumber pendanaan yang stabil untuk menopang penyaluran kredit. Penurunan ini jadi sinyal bahwa prospek penghimpunan deposito tidak sekuat kuartal sebelumnya.
Di tengah kondisi ini, biaya bagi bank bisa jadi lebih mahal karena persaingan untuk meraup pendanaan dari deposito kian meningkat, yang pada akhirnya membuat ruang untuk menurunkan suku bunga kredit jadi terbatas.
BI menyebut fasilitas pinjaman yang belum dicairkan (undisbursed load) mencapai Rp2.562,57 triliun, atau 21,7% dari total plafom kredit yang tersedia di bulan September.
Karenanya, pelonggaran GWM yang diupayakan BI sebagai instrumen memperluas ruang likuiditas, tidak berbanding lurus dengan pertumbuhan penyaluran kredit ke sektor riil. Sebab, pertumbuhan kredit tetap harus ditopang oleh biaya pendanaan bank, dan prospek ekonomi, selain tentu saja, kelayakan debitur.
--- dengan bantuan laporan Pramesti Regita
(dsp/aji)