Pada 2025, pembayaran bunga utang mencapai Rp552,1 triliun. Sementara dalam APBN 2026, pemerintah telah membayar bunga utang senilai Rp394,2 triliun per 31 Agustus, dengan alokasi target hingga akhir tahun berada di Rp599,4 triliun. Angka ini naik 8,6% dari outlook tahun sebelumnya.
Dengan begitu, dalam waktu lima tahun, pembayaran bunga utang terkerek sekitar Rp255,9 triliun, atau naik 74,5% dibandingkan posisi 2021.
Bahkan, kenaikan nominal pembayaran bunga juga terjadi setiap tahun. Beban bertambah Rp42,8 triliun pada 2022, Rp53,6 triliun pada 2023, Rp48,5 triliun pada 2024, dan sekitar Rp63,7 triliun tahun lalu.
Memang, kenaikan tersebut tidak sepenuhnya berasal dari pergerakan yield alias imbal hasil di pasar SBN. Bisa jadi lantaran bertambahnya stok utang, kebutuhan pembaiyaan baru, komposisi utang, dan nilai tukar rupiah yang melemah.
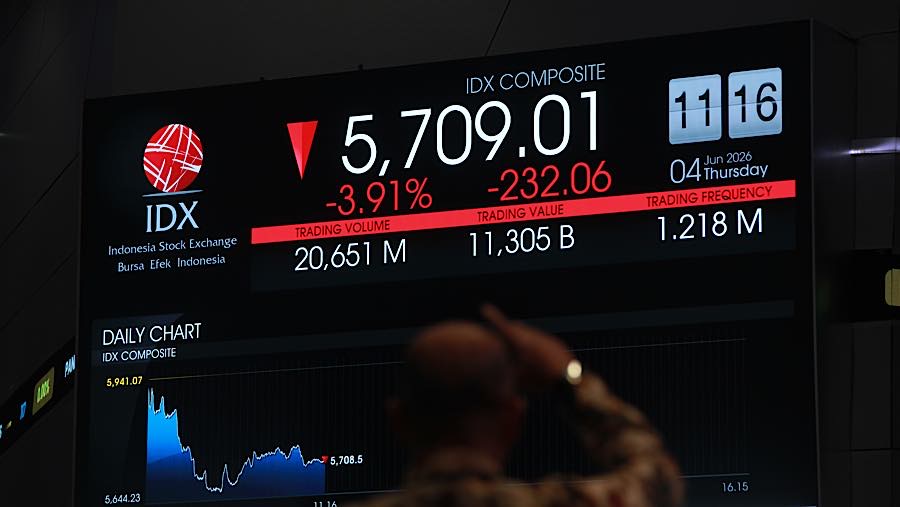
Akan tetapi, tren kenaikan pembayaran bunga utang itu kini semakin diperparah lantaran kenaikan yield global yang berpotensi mengerek beban bunga utang lebih tinggi dari sebelumnya.
Transmisi Kenaikan Beban Utang
Meski begitu, menurut Kepala Ekonom PT Bank Permata Tbk (BNLI) Josua Pardede, dalam jangka pendek ada risiko beban bunga utang yang meningkat, meskipun belum sampai pada tahap keluar dari kendali.
Selalin itu, ia menilai transmisi suku bunga global terhadap beban bunga APBN tidak terjadi sekaligus, lantaran sebagian besar stok utang pemerintah sudah diterbitkan memiliki kupon tetap.
"Sehingga kenaikan yield pasar terutama berdampak pada penerbitan baru dan pembiayaan kembali utang yang jatuh tempo," kata Josua.
Josua menambahkan ada empat hal yang perlu diwaspadai agar beban bunga utang tidak melampaui target APBN.
Pertama, arah yield US Treasury. Jika yield US Treasury bertahan tinggi lebih lama di atas 5%, atau bahkan naik lebih tinggi karena inflasi, defisit fiskal AS, dan kebutuhan penerbitan obligasi yang besar, tekanan terhadap Surat Berharga Negara (SBN) akan meningkat.
Kedua, depresiasi rupiah yang persisten dapat mendorong investor meminta imbal hasil lebih tinggi sekaligus meningkatkan biaya utang valas.
Ketiga, persepsi terhadap kredibilitas fiskal domestik. Pasar akan menuntut premi lebih tinggi apabila melihat defisit melebar, kebutuhan pembiayaan meningkat, atau disiplin fiskal melemah.
Keempat, arus modal asing. Saat investor global mengurangi kepemilikan aset negara berkembang, pemerintah harus lebih mengandalkan permintaan domestik atau menawarkan yield yang lebih tinggi.
Oleh karena itu, menurut Josua, strategi pemerintah sebaiknya tidak berfokus mempertahankan yield pada angka tertentu, tetapi mengurangi premi risiko Indonesia.
"Caranya dengan menjaga kredibilitas fiskal, memastikan defisit dan pembiayaan tetap konsisten dengan kerangka APBN, memperkuat penerimaan negara, serta menjaga kualitas belanja agar utang baru benar-benar menghasilkan pertumbuhan ekonomi," sebut Josua.
Dari sisi pengelolaan utang, pemerintah juga perlu bersikap lebih fleksibel dalam menentukan waktu penerbitan, memperbesar peran investor domestik seperti dana pensiun, asuransi dan investor ritel. Selain itu, penting juga untuk mengelola jatuh tempo melalui pembelian kembali dan pertukaran seri agar tidak terjadi konsentrasi pembiayaan kembali pada periode tertentu.
SBN Masih Jadi Andalan
Pada saat bersamaan, kebutuhan pembiayaan pemerintah tahun ini masih cukup besar demi menyalakan mesin pertumbuhan ekonomi domestik. Terget pembiayaan utang neto dalam APBN 2026 mencapai Rp832,2 triliun. Hingga akhir Agustus Kemenkeu menyebut reallisasinya mencapai Rp506 triliun, atau 60,8% dari target.
Kemenkeu juga mencatat bahwa penerbitan SBN neto bahkan telah mencapai Rp527,4 triliun. Kemenkeu menilai pembiayaan itu masih on-track dan menerapkan active cash and debt management untuk menjaga likuiditas sekaligus merespons dinamika pasar.
(dsp/aji)