IMF memperingatkan bahwa semakin besar porsi anggaran yang harus dialokasikan untuk membayar bunga, semakin sempit pula ruang pemerintah untuk membiayai program pembangunan dan merespons guncangan ekonomi.
IMF mencatat GFN sektor publik Indonesia mencapai sekitar 5,5% PDB dan meningkat menjadi 6,5% PDB dalam proyeksi berikutnya. IMF memperkirakan pembayaran bunga utang berada di sekitar 2,4% PDB, sementara penerimaan pajak hanya sekitar 11,2%-11,3% PDB.
Sehingga berpotensi membuat ruang fiskal Indonesia relatif terbatas jika imbal hasil (yield) obligasi pemerintah naik, atau rupiah melemah sehingga biaya utang valas bisa meningkat.
Peringatan IMF itu sejalan dengan perkembangan utang luar negeri Indonesia.
Berdasarkan statistik Utang Luar Negeri Indonesia (SULNI) edisi Agustus, posisi utang luar negeri mencapai US$454,76 miliar, naik 4,9% secara tahunan (year-on-year/yoy). Rasio utang luar negeri terhadap PDB berada di 30,7%, dan sebagian besar merupakan utang jangka panjang.
Bank Indonesia (BI) mengatakan dalam laporannya, bahwa struktur utang luar negeri Indonesia itu masih dianggap sehat dan terkendali.
Namun begitu, secara komposisi dari total utang luar negeri pemerintah sebesar US$218,39 miliar itu, sekitar 67,1% atau setara US$146,59 miliar berbentuk Surat Berharga Negara (SBN) alias obligasi pemerintah. Sedangkan, komposisi pinjaman bilateral maupun multilateral 'hanya' US$71,8 miliar.
Dengan kata lain, pemerintah semakin banyak membiayai kebutuhan anggarannya melalui penerbitan SBN alias obligasi yang dibeli investor. Struktur ini memang memberi fleksibilitas dalam mencari pembiayaan ketimbang mengandalkan utang dalam bentuk pinjaman bilateral maupun multilateral.
Akan tetapi, biaya utang justru lebih sensitif terhadap perubahan kondisi pasar keuangan, sebab dalam setiap penerbitan SBN tersemat biaya untuk membayar bunga utang. Sebagai catatan, realisasi belanja bunga utang akhir Agustus senilai Rp394,2 triliun dari pagu dalam Anggaran Pendapatan dan Belanja Negara (APBN) 2026 sebesar Rp599,4 triliun.
Direktur Jenderal Pengelolaan Pembiayaan dan Risiko Suminto mengatakan, sebanyak Rp366,4 triliun diantaranya belanja di dalam negeri, sementara luar negeri tercatat mencapai Rp27,8 triliun.
Ia memastikan realisasi pembiayaan utang hingga saat ini masih sesuai dengan desain dalam APBN 2026, dengan outlook defisit dipatok 2,85% terhadap produk domestik bruto (PDB).
Tetapi, beban itu kian tahun sejatinya kian menggunung. Dalam APBN 2027, bunga utang dipatok sebesar Rp650,31 triliun. Padahal, pada 2025 realisasi pembayaran bunga utang pemerintah tercatat sebesar Rp514,39 triliun.
Kenaikan ini terjadi ditopang oleh tingginya yield obligasi global yang membuat biaya penerbitan SBN berpotensi meningkat. Dalam APBN 2027, pemerintah sendiri mengasumsikan yield SBN 10 tahun sebesar 6,9%, padahal saat ini saja yield tersebut berada di kisaran 7,1-7,15%. Bahkan, pada Juni lalu, yield tenor ini sempat menyentuh 7,44%.
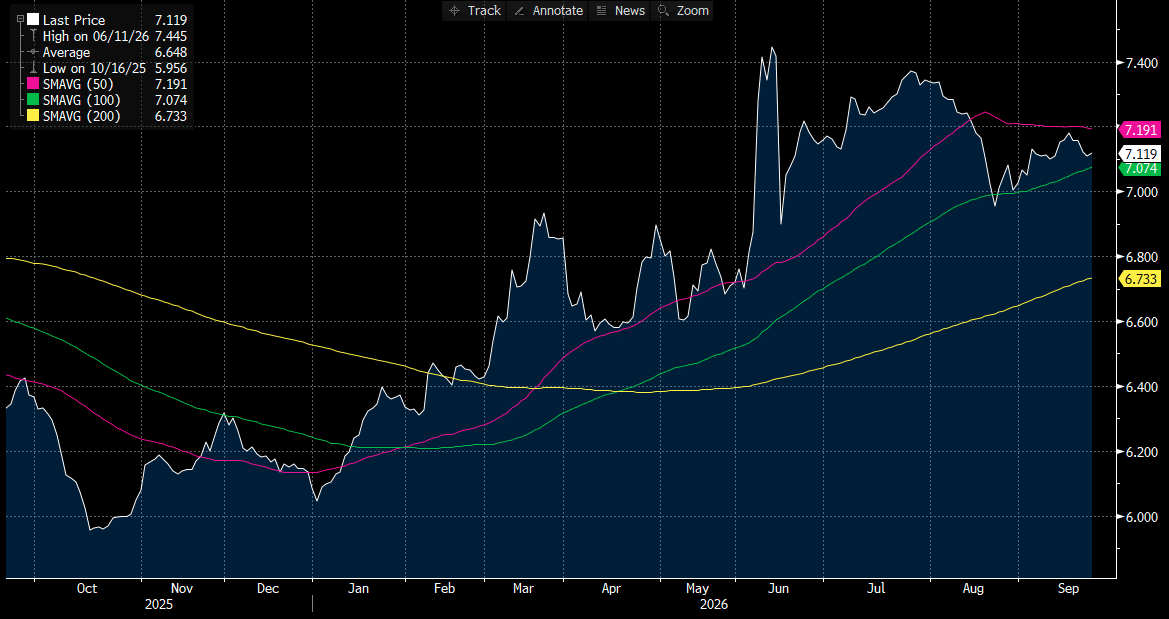
Sehingga, meskipun pemerintah berkomitmen dan berupaya menjaga defisit di bawah 3% dari PDB, kebutuhan pembiayaan akan tetap besar dan biaya utang akan menjadi salah satu variabel penting dalam menjaga ruang fiskal. Ditambah, bunga utang ini juga memiliki efek bola salju jika pemerintah memiliki utang yang harus terus diperpanjang atau refinancing ketika jatuh tempo.
Jika SBN lama yang diterbikan dengan yield lebih rendah digantikan dengan SBN baru dengan yield lebih tinggi, maka biaya bunga utang akan terus meningkat dan berpotensi menggerus ruang fiskal untuk membiayai belanja negara yang bersifat produktif.
--- dengan asistensi Sultan Ibnu Affan
(dsp/aji)