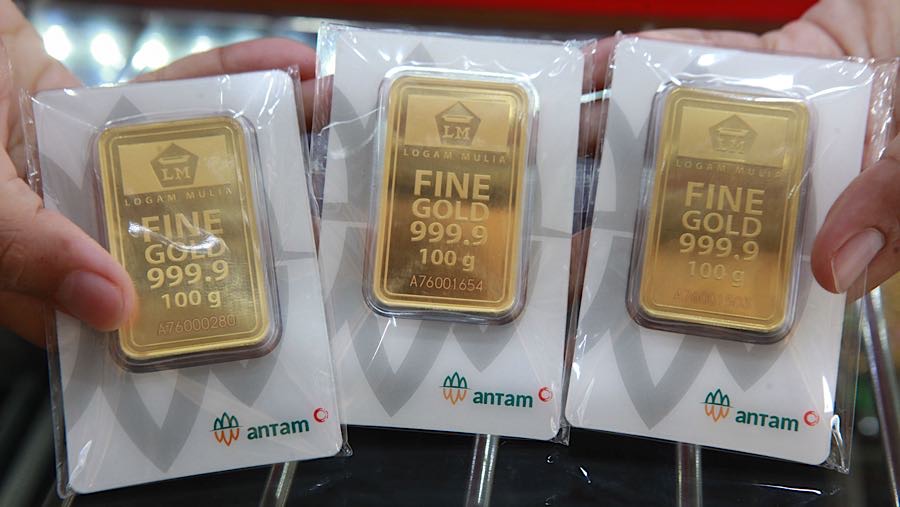
“Bagian dari tesis investasi yang belum sepenuhnya tercermin dalam harga saham adalah pemulihan volume emas pada semester II-2026. Untuk mencapai estimasi tahun penuh 2026, kami membutuhkan penjualan sebesar 620 ribu ons pada semester kedua, dibandingkan 259 ribu oz pada semester II-2025,” papar Wafi dalam risetnya.
Estimasi laba bersih ANTM tahun penuh 2026 meningkat menjadi Rp11,2 triliun dari sebelumnya Rp4,1 triliun. Sementara estimasi tahun penuh 2027 juga menguat menjadi Rp11,6 triliun, berkat segmen bisnis nikel yang diam-diam menjadi mesin pertumbuhan kedua.
Alhasil, KISI mempertahankan rekomendasi beli (buy) saham ANTM dan mengerek target harga menjadi Rp4.840/saham. Target sebelumnya adalah Rp3.780/saham.
Pada semester I-2026, ANTM membukukan pendapatan kumulatif mencapai Rp62,7 triliun, tumbuh 6,3% secara tahunan. Kontribusi pendapatan terbesar berasal dari segmen emas sebesar 80%, diikuti segmen nikel sebesar 17%, dan bauksit sebesar 3%.
Kinerja operasional menunjukkan tren yang beragam pada semester I-2026. Penjualan emas ada di 18,1 ton, sementara penjualan bijih nikel menjadi 6,8 juta wmt. Di segmen hilirisasi, penjualan feronikel meningkat menjadi 7,6 ribu ton Ni, sementara penjualan Chemical Grade Alumina bertumbuh menjadi 100,4 ribu ton.
“Kami memperkirakan kinerja ANTM akan terus tumbuh hingga akhir tahun. Kenaikan harga bijih nikel saprolit setelah penetapan HPM, serta optimalisasi volume penjualan bijih nikel, diperkirakan menjadi katalis utama pertumbuhan pendapatan pada semester I-2026,” papar Equity Research Analyst Phintraco Sekuritas Indra Setyadi.
EBITDA diperkirakan meningkat 67,4% secara tahunan menjadi Rp16,1 triliun, dengan margin EBITDA sebesar 13,3%, dibanding 11,4% pada tahun penuh 2025. Dengan pertumbuhan EBITDA serta peningkatan laba dari entitas asosiasi, Setyadi memprediksi laba bersih sepanjang 2026 mencapai Rp11,6 triliun, menguat 61,6% secara tahunan.
Menurutnya, saham ANTM dipandang lebih menarik sejalan dengan prospek pertumbuhan kinerja. Phintraco Sekuritas mempertahankan rekomendasi buy dengan nilai wajar sebesar Rp4.840/saham, yang mengimplikasikan rasio price-earnings (P/E) untuk 2026 dan 2027 masing-masing 10 kali dan 9,6 kali.
(fad/aji)