Khusus untuk tabungan (savings deposit), BBRI menghimpun Rp 623,73 triliun. Tumbuh 14,24% yoy.
Capaian penghimpunan savings deposit BBRI menjadi nomor satu, unggul dibandingkan bank-bank besar Tanah Air. Untuk bank-bank Himbara, misalnya, rata-rata savings deposit adalah Rp 379,52 triliun dan BBRI jauh di atas angka tersebut.
Pos kedua yang juga menarik adalah biaya kredit (Cost of Credit/CoC). Hingga 8 bulan pertama 2026, BBRI memiliki rasio CoC di level 3,2%. Turun dibandingkan periode yang sama tahun sebelumnya yang sebesar 3,41%.
Tingkat CoC BBRI memang relatif lebih tinggi dibanding bank Himbara lainnya yang berada di bawah 1%. Namun ini karena komposisi kredit BBRI didominasi oleh segmen mikro (high yield, high risk).
Risiko ini dikompensasi oleh tingkat Net Interest Margin (NIM) yang lebih tebal. Hingga Agustus, NIM BBRI ada di 5,94%. Di atas bank-bank Himbara lainnya.
Pos ketiga adalah biaya dana (Cost of Fund/CoF). CoF perseroan hingga Agustus berada di level 2,3-2,4%. Turun dibandingkan tahun lalu yang sekitar 3%.
Setidaknya ada tiga faktor utama yang menurunkan CoF BRI. Pertama adalah dana murah (Current Account-Savings Account/CASA) yang mendominasi lebih dari 64% total DPK secara langsung menekan porsi dana mahal (deposito).
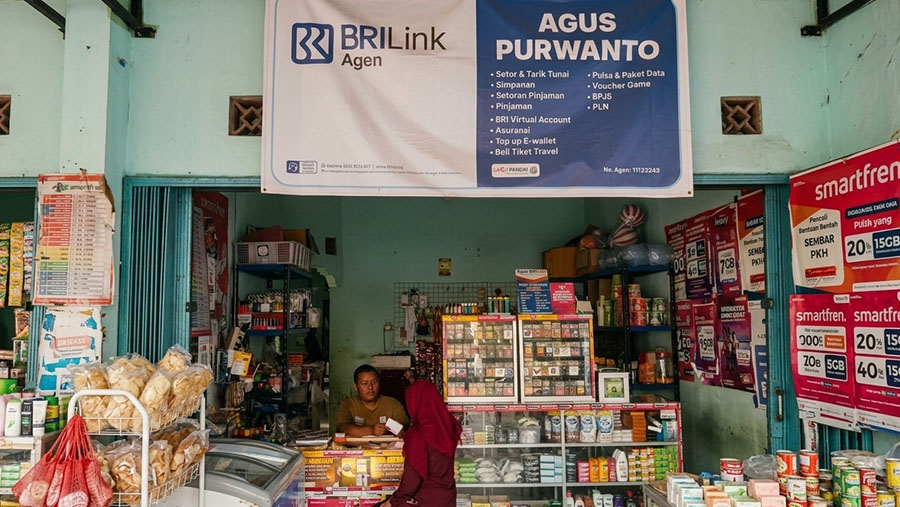
Kedua adalah kinerja tabungan yang kuat, dengan pertumbuhan 14,42% pada Agustus. Ketiga adalah penurunan beban bunga melalui ekosistem digital (BRImo) dan penetrasi jaringan AgenBRILink membuat beban bunga operasional tertekan turun.
BBRI menempati posisi paling efisien dalam penghimpunan dana di bank-bank Himbara.
(red)