Keuntungan lainnya adalah BI dapat menjaga cadangan devisa lebih baik, memperdalam pasar valuta asing, mendorong investor mengambil tenor lebih panjang, dan mengurangi ketergantungan pasar pada intervensi tunai setiap kali rupiah melemah yang lebih ramah terhadap pertumbuhan ekonomi.
“Tetapi kelemahannya juga jelas. Insentif lindung nilai tidak dapat menghilangkan alasan mendasar investor mengurangi aset rupiah,” kata Josua.
Menurut Josua, jika imbal hasil surat utang AS terus naik, dolar menguat, harga minyak bertahan di atas US$100 per barel, dan investor memperkirakan bank sentral AS terus mengetatkan kebijakan, potongan biaya lindung nilai mungkin tetap kalah dibanding daya tarik aset dolar.
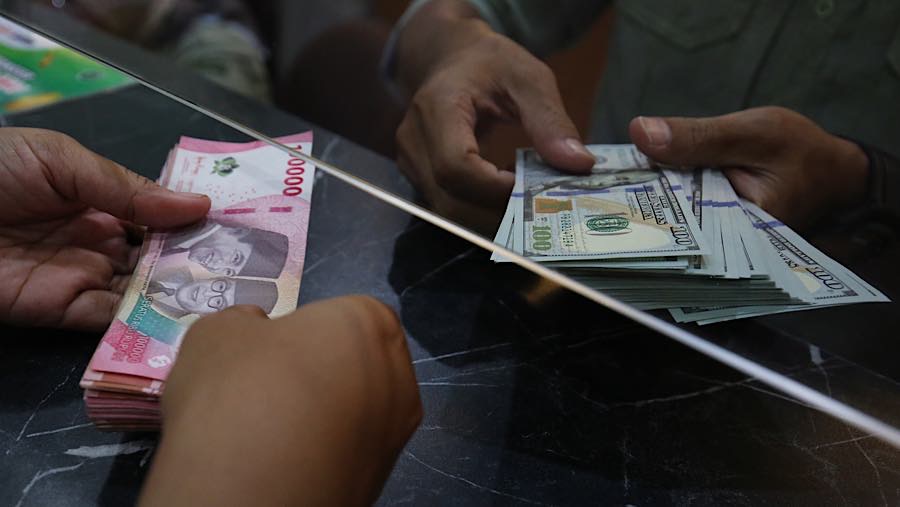
Kondisi saat ini menggambarkan keterbatasan tersebut, yakni pada 29 September rupiah kembali menembus sekitar Rp18.006 per dolar AS meskipun kebijakan insentif sudah berjalan.
Pada waktu bersamaan harga minyak dan permintaan dolar domestik masih tinggi, sementara imbal hasil SBN Indonesia tenor 10 tahun naik menjadi sekitar 7,20%. Tekanan global juga berat karena imbal hasil surat utang AS tenor 10 tahun mencapai sekitar 5,24% dan Brent sekitar US$107 per barel.
“Ada pula risiko bahwa insentif yang terlalu besar hanya menarik dana jangka pendek yang sensitif terhadap selisih imbal hasil, bukan modal yang benar-benar menetap. Begitu kondisi global berubah, dana tersebut bisa keluar kembali,” kata Josua.
Selain itu, transaksi lindung nilai bukan kebijakan tanpa biaya. Sebagian risiko nilai tukar bergeser ke neraca BI dan menghasilkan kewajiban transaksi pada masa depan.
Jika dilakukan terlalu besar, tekanan juga dapat berpindah dari pasar tunai ke pasar berjangka dan memengaruhi harga lindung nilai di seluruh kurva.
Karena itu, keberhasilannya tidak boleh hanya diukur dari berapa besar dana asing masuk, tetapi dari apakah dana bertahan lebih lama, pasar tunai menjadi lebih seimbang, gejolak rupiah turun, dan kebutuhan penggunaan cadangan devisa berkurang.
Tahapan Jika Kebijakan Tak Berhasil
Kalau kebijakan ini tidak cukup berhasil, Josua menilai bahwa BI perlu mempunyai tahapan cadangan yang jelas.
Tahap pertama adalah meningkatkan intervensi secara terukur pada seluruh pasar, termasuk pasar tunai ketika terjadi pergerakan yang tidak tertib, sambil mempertahankan intervensi berjangka di dalam dan luar negeri.
“Pasar tunai tetap penting karena transaksi ini memberikan pasokan dolar secara langsung; pada saat pasar mengalami kepanikan, instrumen berjangka saja belum tentu cukup,” kata Josua
Tetapi Josua mengingatkan bahwa intervensi tunai sebaiknya digunakan untuk meredam gejolak, bukan mempertahankan satu level rupiah tertentu secara permanen.
Tahap kedua adalah meningkatkan daya tarik aset rupiah melalui operasi moneter, misalnya menyesuaikan tingkat imbal hasil dan tenor SRBI serta mengatur likuiditas rupiah agar tidak terlalu longgar.
Hal ini menurutnya penting karena likuiditas rupiah yang terlalu besar dapat berbalik menjadi tambahan permintaan dolar. Data menunjukkan posisi SRBI masih sekitar Rp1.013 triliun, sehingga instrumen ini tetap mempunyai peranan besar dalam pengelolaan likuiditas dan daya tarik aset rupiah.
“Namun BI juga perlu berhati-hati agar kenaikan imbal hasil SRBI tidak terlalu besar sehingga dana bank justru tertahan di instrumen moneter dan mengurangi penyaluran kredit,” katanya.
Tahap ketiga, apabila tekanan rupiah berlangsung terus, arus modal keluar semakin besar, dan pelemahan mulai masuk ke inflasi, opsi kenaikan BI Rate harus tetap terbuka.
“Ini seharusnya menjadi lapisan berikutnya, bukan respons pertama. Kami menilai risiko pengetatan tambahan meningkat dan memasukkan kemungkinan kenaikan 25 poin dasar pada triwulan IV sehingga BI Rate menjadi 6,00%, terutama jika kenaikan suku bunga AS dan harga minyak tinggi berlangsung lebih lama,” kata Josua.
(ell)