Apalagi, Ety memperkirakan, inflasi akan mulai menguat pada paruh pertama 2027 setelah intensitas kekeringan yang meningkat imbas El Nino pada akhir tahun ini.
Situasi itu, kata dia, bakal relatif memengaruhi perkembangan penyaluran kredit pada konsumen UMKM nantinya.
“Untuk itu kami juga akan reserve sedikit mengenai pertumbuhan dari UMKM, mungkin akan sedikit terkoreksi dibandingkan di kuartal III tahun ini,” tuturnya.
BBRI mencetak laba bersih Rp48,16 triliun hingga September 2026. Torehan laba bersih itu naik 16,8% secara tahunan dibandingkan dengan periode yang sama tahun lalu sekitar Rp41,23 triliun.
Adapun, laba operasional BBRI menguat 15,38% ke level Rp61,24 triliun sampai akhir September 2026, dari posisi periode yang sama tahun sebelumnya sebesar Rp53,08 triliun.
Dari sisi intermediasi, BBRI mengamankan total kredit dan pembiyaan sebesar Rp1.647 triliun, dengan dana pihak ketiga atau DPK Rp1.651 triliun.
Dari sisi kredit, BBRI mencatat pertumbuhan 14,5% secara tahunan menjadi Rp1.647 triliun. Angka pertumbuhan ini lebih tinggi dibanding rata-rata industri di 13,26%.
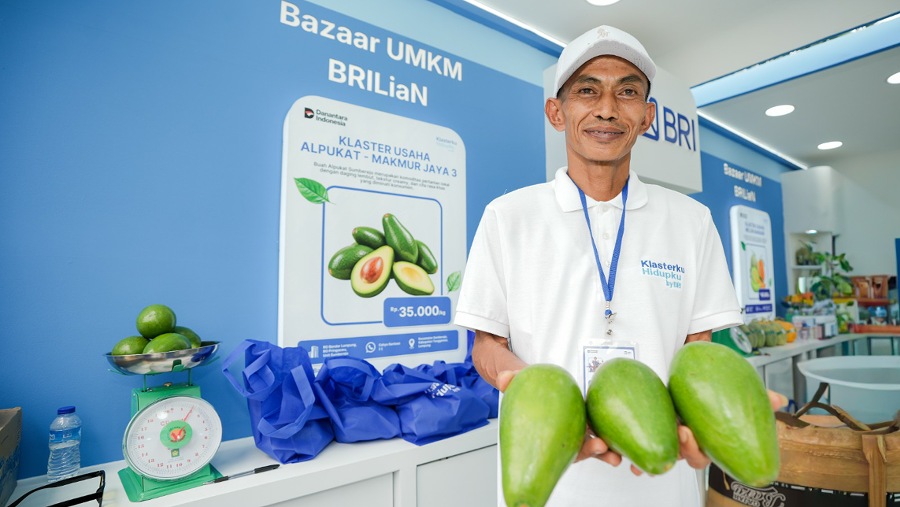
Penyaluran kredit BBRI masih didominasi oleh segmen UMKM, dengan porsi sebesar 75,9% atau setara sekitar Rp1.250 triliun.
Sementara, segmen konsumer BBRI tumbuh 9% secara tahunan menjadi Rp242,9 triliun.
Total aset BBRI bergerak ke level Rp2.338 triliun per September 2026, dengan current account saving account (CASA) mengambil porsi 70% dari keseluruhan DPK.
Penyaluran kredit BBRI masih didominasi oleh segmen UMKM, dengan porsi sebesar 75,9% atau setara sekitar Rp1.250 triliun.
Sampai akhir September 2026, cost of credit (CoC) BBRI berada di level 2,8%. Perbaikan posisi NPL itu belakangan akan ikut menjaga CoC perseroan nantinya.
Sementara itu, rasio profitabilitas perseroan yang dihitung lewat return on asset (RoA) sebesar 2,8% dengan return on equity (RoE) sebesar 19,2%. Sementara itu, rasio kecukupan modal atau CAR sebesar 23%.
(naw)