Perdagangan Barang
Faktor paling dominan yang menopang perbaikan NPI adalah lonjakan surplus neraca perdagangan barang. Surplus perdagangan barang melonjak jadi US$10,7 miliar, dari sekitar US$1,4 miliar di kuartal sebelumnya.
Peningkatan ini terutama berasal dari perdagangan nonmigas. Surplus perdagangan nonmigas mencapai US$18,2 miliar, lebih tinggi dibandingkan US$11,5 miliar pada kuartal II-2026. Kenaikan tersebut didorong oleh peningkatan ekspor nonmigas yang melampaui pertumbuhan impor.
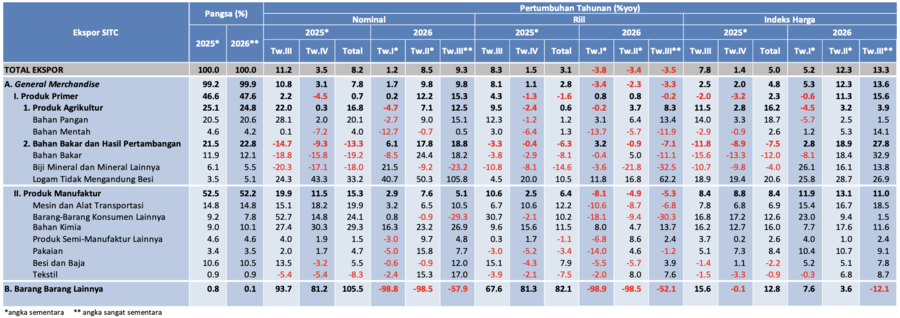
Kinerja ekspor mendapat dukungan dari kenaikan harga komoditas internasional. Sejumlah produk unggulan Indonesia, termasuk minyak dan lemak nabati, batu bara, besi dan baja, serta logam tidak mengandung besi, mencatatkan pertumbuhan ekspor yang relatif kuat.
Ekspor minyak dan lemak nabati, misalnya, tumbuh 26,9% secara tahunan, meningkat dari 10,6% pada kuartal sebelumnya. Sementara itu, ekspor logam tidak mengandung besi tumbuh hingga 105,8%, jauh lebih tinggi dibandingkan pertumbuhan 50,3% pada kuartal II.
Penguatan ini menunjukkan bahwa komoditas berbasis sumber daya alam dan produk hilirisasi masih menjadi sumber utama penerimaan devisa Indonesia. Peningkatan permintaan dari sejumlah mitra dagang, termasuk China, India, dan negara-negara Asia Tenggara, juga ikut menopang kinerja ekspor.
Namun, kenaikan nilai ekspor belum sepenuhnya menunjukkan bahwa volume perdagangan menguat. Ekspor riil nonmigas justru mengalami kontraksi 3,5% secara tahunan, sementara indeks harga ekspor nonmigas meningkat 13,3%.
Capaian penerimaan devisa dari sisi ekspor nonmigas kalli ini lebih banyak ditopang oleh kenaikan harga komoditas, alih-alih naiknya produktivitas ekspor domestik.
Di sisi lain, impor nonmigas juga terus meningkat, terutama untuk memenuhi kebutuhan bahan baku industri. Impor bahan baku tumbuh 25,2% secara tahunan pada kuartal III, lebih tinggi dibandingkan pertumbuhan 21,8% pada kuartal sebelumnya.
Dari perspektif neraca pembayaran, naiknya kebutuhan impor bisa mengurangi surplus perdagangan jika tidak diimbangi pertumbuhan ekspor yang lebih besar.
Faktor lain yang turut menopang perbaikan NPI kali ini adalah penyusutan defisit perdagangan migas menjadi US$7,4 miliar dari US$10,1 miliar pada kuartal sebelumnya.
Juga adanya penurunan impor minyak dan gas, setidaknya membantu menekan kebutuhan devisa, sehingga memperkuat neraca perdagangan barang secara keseluruhan.
Naiknya ekspor dan turunnya impor memberi penguatan posisi surplus perdagangan, sebagai berikut:
- Ekspor naik: dari US$73,42 miliar menjadi US$80,44 miliar, bertambah US$7,023 miliar
- Impor turun: dari US$72,068 miliar jadi US$69,722 miliar, turun sekitar US$2,346 miliar.
Kondisi tersebut menunjukkan pasokan valutas asing dari aktivitas perdaganganbarang meningkat, sementara kebutuhan valuta asing untuk membayar impor berkurang.
Pariwisata dan Pendapatan Primer
Selain perdagangan barang, perbaikan transaksi berjalan juga didukung oleh menyusutnya defisit neraca jasa menjadi US$5 miliar, dari US$6 miliar pada kuartal II-2026.
Salah satu penyumbang utamanya adalah meningkatnya penerimaan devisa dari sektor pariwisata. Surplus jasa perjalanan melonjak menjadi US$2,3 miliar, dibandingkan hanya US$400 juta pada kuartal sebelumnya.
Peningkatan jumlah kunjungan wisatawan mancanegara, sejalan dengan periode liburan musim panas di sejumlah negara, mendorong kenaikan penerimaan devisa.
Perkembangan ini menjadi sinyal positif bahwa sektor pariwisata sepertinya mulai memberikan kontribusi lebih besar dalam memperkuat pasokan valuta asing.
Defisit neraca pendapatan primer juga sedikit menyusut menjadi US$9,5 miliar dari US$9,7 miliar. Perbaikan tersebut terutama dipengaruhi oleh lebih rendahnya pembayaran imbal hasil investasi langsung kepada investor nonresiden.
Walaupun defisitnya menyusut US$157 juta, nilai US$9,5 miliar itu masih sangat besar. Sebagian besar surplus perdagangan barang yang didapat Indonesia kembali terserap untuk membayar pendapatan kepada pemilik modal dari luar negeri.
Besarnya pembayaran dividen, bunga, dan imbal hasil investasi kepada investor asing menunjukkan bahwa peningkatan investasi asing juga membawa konsekuensi dalam bentuk kewajiban pembayaran pendapatan ke luar negeri.
Sementara itu, surplus pendapatan sekunder relatif stabil di kisaran US$1,8 miliar, antara lain ditopang oleh penerimaan transfer personal atau remitansi pekerja migran Indonesia.
Pos ini memang memberi tambahan pasokan devisa, antara lain lewat remitansi atau transfer dari pekerja Indonesia di luar negeri.
Arus Modal Asing
Di balik perbaikan transaksi berjalan, tantangan terbesar justru muncul dari transaksi modal dan finansial. Surplus komponen ini menyusut dari US$11,9 miliar menjadi US$2,1 miliar.
Pelemahan terutama disebabkan oleh investasi portofolio yang berbalik mencatatkan arus keluar neto US$0,2 miliar, setelah pada kuartal sebelumnya membukukan arus masuk neto US$9,9 miliar.
Meningkatnya ketidakpastian pasar keuangan global membuat investor asing lebih berhati-hati dalam menempatkan modal pada instrumen keuangan negara berkembang, termasuk Indonesia.
Tekanan terutama terlihat pada instrumen surat utang domestik. Arus masuk neto investasi portofolio pada sisi kewajiban turun menjadi US$0,5 miliar dari US$11,4 miliar pada kuartal sebelumnya. Penurunan ini menunjukkan melemahnya pembelian aset keuangan domestik oleh investor asing.
Kondisi tersebut tidak terlepas dari lingkungan eksternal yang kurang bersahabat. BI memperkirakan kebijakan moneter global masih akan ketat lebih lama atau higher for longer. Tingginya imbal hasil US Treasury, kuatnya dolar AS, serta besarnya defisit anggaran Amerika Serikat meningkatkan daya tarik aset berbasis dolar dan membatasi ruang aliran modal menuju negara berkembang.
Di dalam negeri, persepsi risiko terhadap aset Indonesia juga menjadi faktor pemberat. Ketidakpastian pasar saham, ketidakstabilan politik dalam negeri turut membuat investor asing mengurangi kepemilikan mereka pada instrumen domestik.
Meskipun demikian, investasi langsung masih mencatat surplus. Perkembangan ini mencerminkan persepsi investor yang relatif terjaga terhadap prospek perekonomian dan iklim investasi domestik. Investasi lainnya juga kembali surplus, terutama ditopang penarikan neto kas dan simpanan di luar negeri oleh residen.
Kedua komponen itu cukup membantu menahan penurunan transaksi modal dan finansial. Namun, kontribusinya belum mampu mengimbangi pelemahan investasi portofolio.
Terlepas dari itu, terlihat bahwa surplus NPI yang tipis saja di kuartal III-2026 menunjukkan bawah pasokan devisa dari membaiknya kinerja perdagangan internasional, juga masih perlu didukung oleh kontribusi aliran modal masuk di pasar keuangan.
Tanpa penguatan arus investasi jangka panjang dan diversifikasi sumber devisa, agaknya perbaikan NPI masih berisiko rentan terhadap perubahan harga komoditas, maupun pembalikan sentimen investor global.
DISCLAIMER AI
Bloomberg Technoz memanfaatkan teknologi Artificial Intelligence (AI) yang disediakan oleh Bloomberg LP di Terminal Bloomberg, sebagai alat bantu dalam proses produksi karya jurnalistik yang sejalan dengan Peraturan Dewan Pers Nomor 1/PERATURAN-DP/I/2025 tentang Pedoman Penggunaan Kecerdasan Buatan dalam Karya Jurnalistik.
(dsp/aji)