Sejak saat itu, LME telah menerapkan aturan yang mewajibkan trader dengan posisi besar untuk meminjamkan aset mereka, yang secara efektif membatasi skala backwardation yang mungkin terjadi.
Backwardation dapat menimbulkan tantangan komersial yang serius bagi pemegang posisi short, karena mereka harus membeli kembali kontrak mereka atau menyerahkan fisik logam tersebut saat kontrak jatuh tempo.
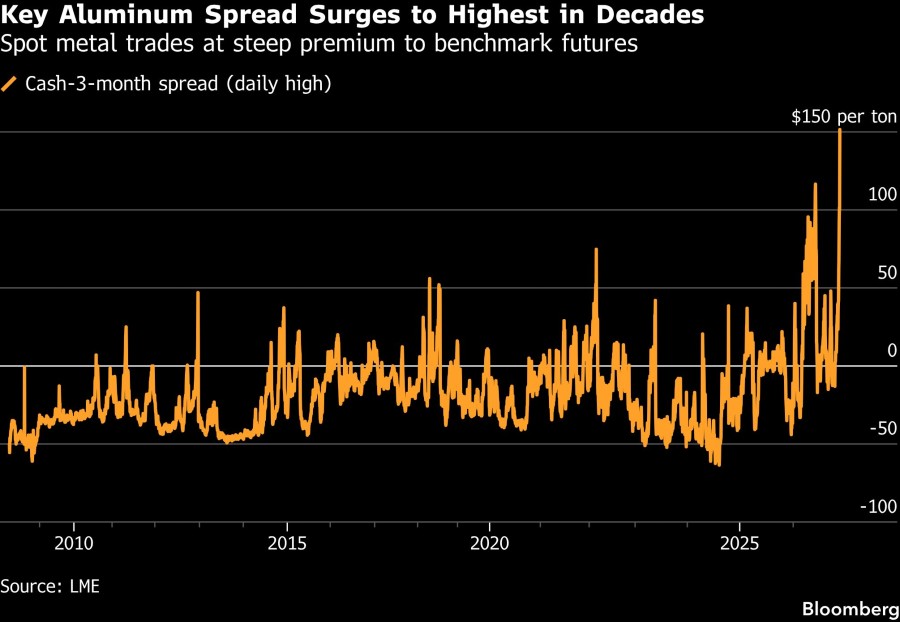
Selisih harga satu hari yang dikenal Tom/next—secara efektif mewakili biaya penundaan kewajiban penyerahan logam selama satu hari—diperdagangkan dengan premi tertinggi sejak 2021. Hal ini menandakan semakin sengitnya persaingan atas sisa stok logam yang semakin menipis di gudang-gudang bursa.
Selain itu, pihak-pihak yang membutuhkan logam ini kini semakin kesulitan menemukan penjual. Data bursa menunjukkan per Senin, dua entitas menguasai posisi long—baik dalam bentuk waran maupun kontrak spot—yang setara dengan 60% hingga 80% dari total stok yang tersedia di jaringan gudang LME.
Kelangkaan akut di LME telah membuat para trader dan produsen di industri aluminium secara luas terombang-ambing. Sementara para pembeli menanti lonjakan produksi dari Indonesia, yang diperkirakan akan mendorong pasar global ke kondisi surplus dalam beberapa tahun mendatang.
Prospek tersebut telah menekan harga secara signifikan selama beberapa bulan terakhir. Namun, kenyataannya bagi pembeli yang membutuhkan logam spot, kendala pasokan justru bisa semakin parah sebelum pasokan baru tiba.
Perang di Timur Tengah telah mengganggu pengiriman dari kawasan tersebut. Meski pemasok di Teluk Persia telah menemukan solusi logistik alternatif, rute ekspor kini menjadi lebih mahal, berisiko, dan memakan waktu lebih lama. Beberapa smelter di kawasan tersebut juga masih dalam proses pemulihan dari kerusakan akibat serangan.
Sementara itu, batasan regulasi terhadap produksi aluminium di China dan hambatan perdagangan—yang turut memperketat pasokan di AS dan Eropa—membuat pasar fisik tidak memiliki alternatif utama untuk mengisi kembali pasokan.
Meski pasokan dari Indonesia mulai melonjak—yang membantu menggeser pasar fisik ke arah surplus—logam tersebut belum terdaftar untuk pengiriman di LME.
Dalam jangka pendek, pertanyaan utamanya adalah seberapa besar backwardation harus meningkat agar pemegang persediaan dan kontrak spot terdorong untuk memperpanjang posisi mereka ke periode berikutnya.
Mengingat sebagian besar sisa stok di LME di bawah kendali ketat, ada kemungkinan aturan bursa—yang mewajibkan pemegang posisi long dominan untuk meminjamkan kembali posisi mereka dengan suku bunga yang dibatasi—akan diberlakukan jika posisi mereka terhadap sisa stok yang ada semakin besar.
“LME memiliki sejumlah mekanisme untuk mencegah pengaruh yang tidak semestinya dari posisi besar atau dominan,” kata pihak bursa dalam menanggapi pertanyaan.
“LME juga secara rutin meminta informasi lebih lanjut mengenai pengelolaan posisi dari para pelaku pasar, serta memiliki wewenang untuk mewajibkan pengelolaan posisi sesuai kebutuhan.”
Setelah sempat diperdagangkan setinggi US$31,73 per metrik ton pada Rabu, selisih harga Tom/next ditutup di level US$1, sehingga meredakan tekanan yang dihadapi pembeli dalam jangka pendek.
Namun, selisih tersebut kembali naik menjadi US$6 pada Kamis pagi di London, dan kurva harga berjangka secara keseluruhan mengisyaratkan adanya tekanan yang terus berlanjut, dengan kontrak-kontrak dalam kondisi backwardation hingga 2028.
Kontrak utama LME dengan pengiriman November—yang akan jatuh tempo Rabu depan—diperdagangkan dengan premi sekitar US$100 di atas kontrak pengiriman Desember, melampaui rekor selisih harga bulan terdekat dalam data harga penutupan sejak 1997.
Data dari LME menunjukkan bahwa ada empat posisi large long pada kontrak berjangka November per Senin, yang secara kolektif mencakup setidaknya 25% dari open interest dalam kontrak tersebut.
(bbn)