Meski demikian, masih terdapat tantangan KKI ke depan yaitu luasnya adopsi ekosistem. Hal tersebut mencakup penerimaan pada merchant, kesiapan penerbit dan acquirer, pengalaman pengguna, interoperabilitas, keamanan dan pengelolaan fraud, hingga insentif ekonomi bagi seluruh pemangku kepentingan.
Dia mengatakan bahwa kolaborasi antara regulator, perbankan, switching, principal, merchant, dan penyedia teknologi menjadi penting agar KKI dapat berkembang sebagai alternatif kartu kredit dengan skema domestik.
Ketua Asosiasi Sistem Pembayaran Indonesia (ASPI) Santoso Liem juga mengelaborasi penggunaan KKI sebagai pilihan tambahan bagi konsumen dan pelaku industri, bukan untuk menggantikan principal internasional.
Menurut Santoso, KKI memiliki keterbatasan karena cakupannya masih lebih banyak untuk transaksi domestik. Konsumen yang melakukan perjalanan ke luar negeri tetap membutuhkan principal internasional, meskipun terdapat alternatif seperti debit, QRIS, dan QRIS Cross Border yang belum tersedia di seluruh negara.
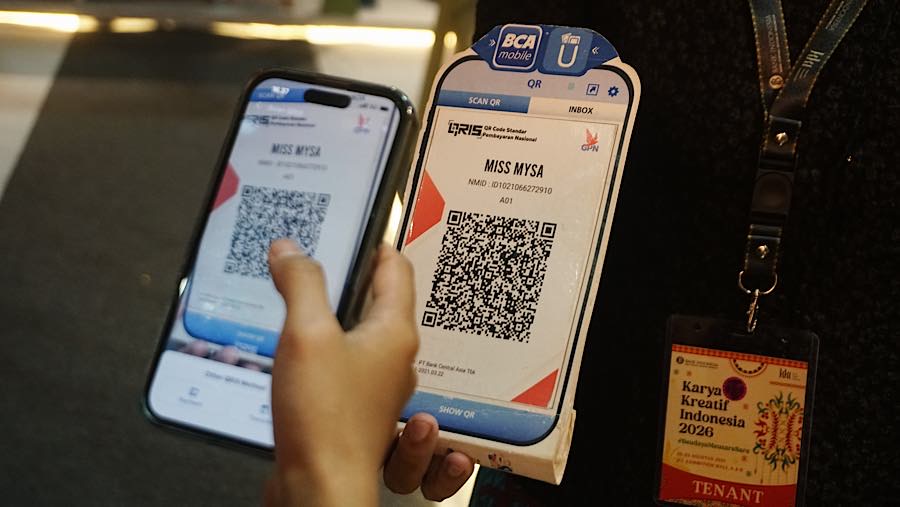
Santoso juga menjelaskan model bisnis skema domestik berbeda dengan Visa atau Mastercard. Pada skema domestik seperti QRIS, biaya dibebankan kepada merchant dan hasilnya kemudian dibagi kepada pihak-pihak dalam ekosistem.
Sebagai gambaran, QRIS memiliki standar merchant discount rate (MDR) 0,7%, sementara transaksi tertentu seperti mikro dan ultramikro memiliki ketentuan biaya yang lebih rendah atau tidak dikenakan MDR.
Menggerus 'Kue' Fintech?
Menurut Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI), kartu kredit, paylater, dan pindar bukan merupakan produk yang saling berkompetisi. Ketiganya dinilai menjadi bagian dari ekosistem keuangan digital dengan fungsi yang berbeda.
Ketua Humas AFPI Kuseryansyah menjelaskan bahwa kartu kredit memperkuat sisi pembayaran, sementara pindar berkontribusi pada sisi akses pembiayaan atau pendanaan.
Terlebih, kebutuhan pembiayaan di Indonesia masih besar, sementara tidak seluruh kebutuhan tersebut dapat dipenuhi oleh perbankan maupun instrumen pembiayaan tradisional.
Kuseryansyah mengutip data Otoritas Jasa Keuangan (OJK), dengan menyebutkan outstanding industri pindar per Juni 2026 mencapai Rp105,14 triliun atau tumbuh 25,88% secara tahunan. Angka ini mencerminkan layanan pindar menjadi sumber pembiayaan yang semakin relevan dan dibutuhkan masyarakat, khususnya bagi segmen yang belum terlayani secara optimal oleh lembaga keuangan konvensional.
Di sisi lain, industri keuangan digital tetap menghadapi tantangan untuk menyediakan inovasi produk yang memberikan manfaat bagi masyarakat dengan memperhatikan manajemen risiko, tata kelola, dan perlindungan konsumen sesuai regulasi yang berlaku.