Selain itu, terdapat faktor internal berupa hambatan dalam pelaksanaan proyek, termasuk persoalan perizinan dan berbagai kendala di lapangan.
Oleh karena itu, ia menilai pemerintah perlu mempercepat penyelesaian berbagai hambatan struktural di dunia usaha agar permintaan kredit dapat kembali meningkat.
David bahkan menyoroti pentingnya penguatan langkah debottlenecking, termasuk melalui implementasi Peraturan Pemerintah (PP) Nomor 28 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko untuk mengatasi hambatan yang mengganggu pelaksanaan investasi dan proyek usaha.
"Saya pikir itu, peran pemerintah harus diperkuat ya untuk menghilangkan tadi, [atau] mungkin membuat satu sistem yang mempermudah juga ya praktek usaha di lapangannya itu. Paling enggak mereka ada satgas debottlenecking itu diperkuat aja," tuturnya.
Dihubungi secara terpisah, Ekonom Universitas Paramadina Wijayanto Samirin menilai persoalan kredit menggangur tersebut lebih mendasar berada pada iklim dan kepastian usaha.
Kondisi tersebut, menurut dia, dapat membuat pelaku usaha menunda ekspansi maupun mengalihkan investasinya ke luar negeri.
"Tanpa perbaikan demand side, supply likuiditas yang memadai tidak akan berdampak. Prinsipnya, pengusaha berbisnis karena ada opportunity, bukan karena tersedia kredit," kata Wijayanto.
Dia menilai tingginya likuiditas perbankan yang kemudian ditempatkan pada instrumen keuangan juga perlu dilihat dalam konteks kebijakan ekonomi secara keseluruhan.
Menurutnya, kebijakan moneter, fiskal, dan sektoral perlu berjalan bersama untuk memperbaiki kondisi dunia usaha.
Wijayanto menyarankan perbaikan iklim investasi, penyederhanaan regulasi, pemberian insentif bagi sektor manufaktur, serta stimulus untuk menjaga daya beli masyarakat.
"[Di sisi] fiskal, perbaiki kredibilitas APBN dengan mengurangi belanja program strategis yang mahal untuk direalokasikan bagi program yang lebih berdampak ekonomi. Transfer daerah ditingkatkan, perankan daerah sebagai motor pertumbuhan dan penciptaan lapangan kerja," tegasnya.
"[Sementara dari sisi] moneter pertahankan kebijakan yang ada dengan sedikit modifikasi [dengan] menaikkan BI Rate, megurangi diskon fee swap currency yang saat ini 25%. Lalu, turunkan gap SRBI rate dengan SBN atau bunga kredit, untuk mengurangi crowding out," pungkasnya.
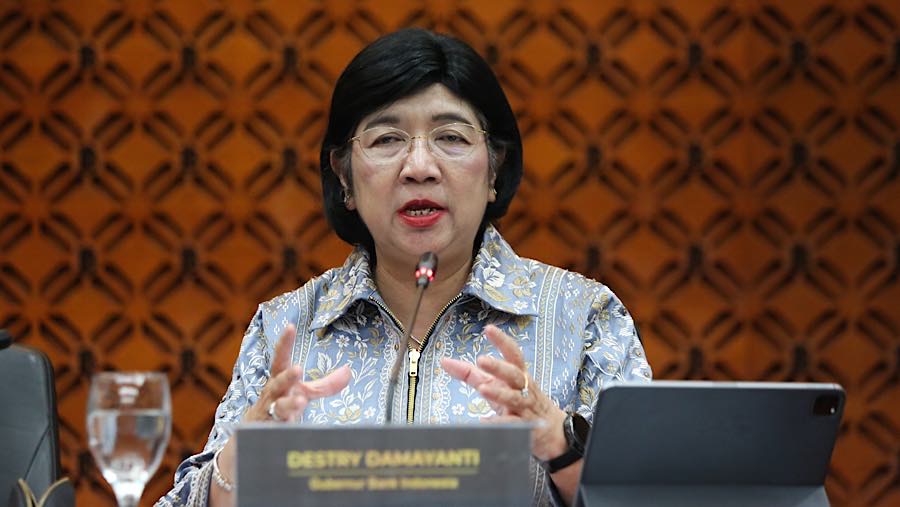
Sebelumnya, Gubernur Bank Indonesia Destry Damayanti mengungkapkan alasan plafon kredit perbankan yang belum dicairkan nasabah atau undisbursed loan masih berada di kisaran Rp2.548 triliun per Juli 2026.
Menurut Destry, kondisi ini dipengaruhi dua sisi yakni permintaan dan penawaran kredit.
Dari sisi permintaan, ia berpandang bahwa pertumbuhan kredit ini hingga di kuartal II-2026 masih lebih banyak didorong oleh aktivitas yang berkaitan dengan kegiatan pemerintah. Sementara permintaan kredit sektor swasta justru tidak sekuat itu.
Sedangkan dari sisi penawaran, Destry bilang sebagian perbankan sebelumnya justru lebih memilih menempatkan likuiditas pada surat berharga seperti Surat Berharga Negara (SBN) maupun Sekuritas Rupiah Bank Indonesia (SRBI) dibandingkan menyalurkannya menjadi kredit.
Karena itu, BI disebutnya menerapkan kebijakan insentif dan disinsentif melalui kebijakan giro wajib minimum atau GWM.
Bagi bank yang aktif menyalurkan kredit, maka BI akan memberikan insentif GWM, sedangkan bank yang terlalu banyak menempatkan aset di surat berharga tidak mendapat insentif tersebut.
Harapannya hal ini dapat memberikan tambahan likuditas yang bisa kembali disalurkan dalam bentuk kredit.
"Jadi kita melihatnya granular sekali. Kita melihat mana bank-bank yang menyalurkan kredit padahal dia punya likuiditas. Jadi kita tahu memang Himbara sekarang yang paling aktif juga, tapi kita juga melihat ada beberapa bank yang demandnya sudah mulai ada," tegasnya.
Kendati demikian, BI mencatat pertumbuhan kredit pada Agustus 2026 tumbuh di atas 13,6% yang mana menurutnya menjadi indikator bagi BI bahwa transmisi ke sektor riil mulai berjalan.
(prc/ell)