Kedua, dalam dua kali kenaikan. Yakni, Desember dan di awal tahun 2027. Jika ekspektasi itu terealisasi, FFR berpotensi bergerak menuju 4,5%.
Saat ini, dengan BI Rate sebesar 6%, dan FFR berada di kisaran 3,75-4%, selisih suku bunga antara RI dan AS berada di sekitar 200 bps. Akan tetapi, jika The Fed menaikkan suku bunga hingga 4,5%, sementara BI mempertahankan suku bunga di level 6%, selisih itu akan menyempit jadi sekitar 130 bps.
Penyempitan selisih suku bunga ini berpotensi mengurangi daya tarik relatif instrumen berdenominasi rupiah. Jika aset dolar AS menawarkan imbal hasil lebih menarik, investor tentu akan lebih memilih menempatkan dana di pasar AS, terutama jika risiko investasi di negara berkembang masih tinggi.
Besarnya minat investor terhadap aset dolar AS terlihat dari penurunan yield obligasi AS US Treasury sore ini, yang turun lagi ke 5,06% dari sebelumnya sempat sentuh 5,12%.
Namun, jika FFR naik pada akhir tahun ini, investor global kemungkinan akan kembali beralih ke aset dolar AS. Terlebih jika rupiah juga melemah, investor akan meminta tambahan kompensasi untuk risiko nilai tukar.
Arah Kebijakan Moneter BI
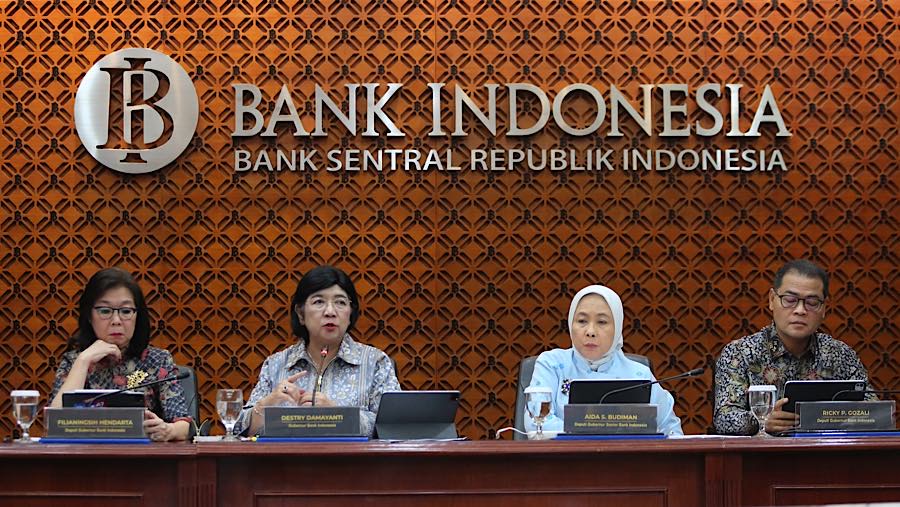
Gubernur BI Destry Damayanti menyebut bahwa kebijakan BI akan tetap data-dependent (bergantung pada perkembangan data ekonomi). Pernyataan ini membuka kemungkinan bahwa pengetatan suku bunga BI Rate mungkin tak berhenti di sini. Terlebih jika The Fed ternyata benar-benar mengerek suku bunga acuannya.
Sebelumnya, pada 29 Oktober, Destry mengatakan bahwa suku bunga tidak harus otomatis mengikuti The Fed. Namun, perkembangan data dan risiko ekonomi ternyata telah mengubah keputusan bank sentral kemarin dan mengambil sikap di luar ekspektasi pelaku pasar.
Selain itu, strategi BI juga tak cuma mengandalkan kenaikan suku bunga. BI juga terlihat memperkuat instrumen stabilisasi nilai tukar dan likuiditas, di antaranya sebagai berikut:
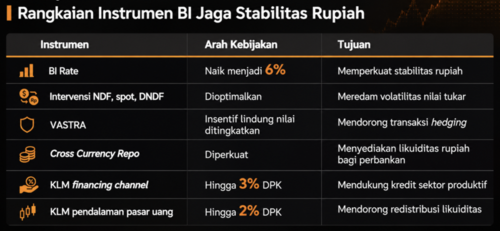
Ekonom Bloomberg Economics Tamara Henderson menyebut bahwa dalam jangka pendek kecenderungan kebijakan BI masih bersifat kondisional, bukan siklus pengetatan yang telah ditetapkan sebelumnya. Kenaikan suku bunga lebih lanjut tetap terbuka jika pelemahan rupiah berlanjut.
Berkaca dari kenaikan BI Rate yang mengejutkan pasar kali ini, setidaknya ada tiga faktor yang menjadi pertimbangan arah kebijakan suku bunga BI ke depan.
Pertama, tekanan terhadap rupiah agaknya sudah menjadi risiko stabilitas yang semakin serius. Sehingga BI merasa perlu mengambil langkah pre-emptive untuk mengurangi risio pelemahan rupiah yang berlebihan dan dampak turunannya terhadap inflasi impor.
Kedua, BI tampaknya mengantisipasi risiko inflasi ke depan, yang berasal dari pelemahan rupiah sebelum tekanan itu menyebar ke dalam sendi-sendi perekonomian domestik. Sebab, kenaikan suku bunga saat ini ditempuh saat inflasi sedang landai.
Ketiga, BI berupaya mengembalikan kepercayaan pasar terhadap komitmennya dalam upaya stabilitas moneter. Ini menunjukkan bahwa BI bersedia menerima konsekuensi berupa kenaikan biaya pendanaan demi menjaga mata uang Garuda.
Dengan begitu, indikator yang akan dipantau BI dalam keputusan BI Rate Desember mendatang di antaranya: apakah pelemahan rupiah terjadi secara persisten dengan tajam, yang diikuti dengan arus keluar modal asing.
Kemudian, salah satu risiko terbesar juga datang dari The Fed. Jika bank sentral AS benar-benar kembali menaikkan suku bunga, BI diperkirakan akan berupaya mempertahankan daya tarik aset rupiah.
Sejumlah ekonom dan analis memperkirakan BI masih berpotensi menaikkan suku bunga lebih lanjut, dengan proyeksi mencapai 6,5-6,75% hingga pertengahan 2027.
Kenaikan BI Rate jadi 6,5% akan menjadi skenario yang bisa diperhitungkan, terutama jika tekanan eksternal tidak kunjung mereda, dan rupiah masih mengalami depresiasi secara signifikan.
DISCLAIMER AI
Bloomberg Technoz memanfaatkan teknologi Artificial Intelligence (AI) yang disediakan oleh Bloomberg LP di Terminal Bloomberg, sebagai alat bantu dalam proses produksi karya jurnalistik yang sejalan dengan Peraturan Dewan Pers Nomor 1/PERATURAN-DP/I/2025 tentang Pedoman Penggunaan Kecerdasan Buatan dalam Karya Jurnalistik.
(dsp/aji)