“Pelemahan kurs yang berkepanjangan mengerek biaya impor bahan baku dan barang modal. Kenaikan suku bunga meredam ekspektasi inflasi akibat depresiasi kurs (exchange rate pass-through) sehingga inflasi tetap terjaga dalam sasaran,” katanya.
Sementara itu, secara jangka pendek, kebijakan ini mampu mengerem laju depresiasi (overshooting) terlihat dari respons awal pasar yang membawa Rupiah menguat tipis ke kisaran Rp18.232/USD pasca-pengumuman RDG.
Namun, menurut Rahma suku bunga saja tidak cukup untuk mengembalikan Rupiah ke level fundamentalnya secara permanen karena ada tiga faktor pembatas.
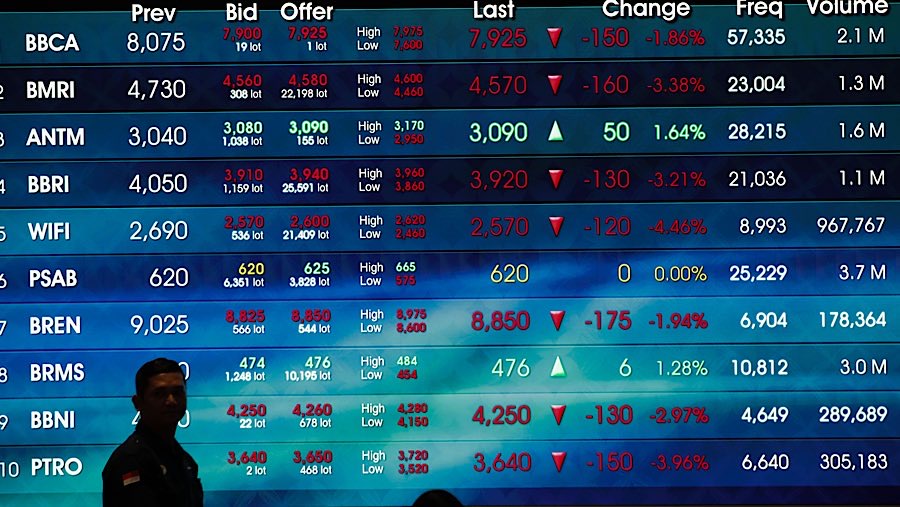
Pertama, guncangan non-suku bunga yakni dengan adanya dinamika di pasar keuangan tekanan arus keluar asing di pasar ekuitas akibat sentimen global, tensi geopolitik Timur Tengah, serta isu spesifik seperti risiko rebalancing/status pasar di indeks MSCI.
“Maka konsekuensi terhadap efektivitas BI-Rate investor global memprioritaskan likuiditas aset safe haven (dolar AS/US Treasury) dibanding sekadar mengejar selisih yield obligasi domestik,” katanya.
Kedua, struktur pasar valas domestik yang terdiri dari dinamika di pasar keuangan kedalaman pasar valas yang relatif dangkal dan tingginya permintaan dolar musiman dari korporasi (pembayaran utang luar negeri dan impor akhir tahun).
“Konsekuensinya adalah tekanan beli dolar di pasar spot tetap tinggi sehingga BI harus terus mengombinasikan suku bunga dengan intervensi langsung (triple intervention),” katanya.
Ketiga adalah kredibilitas fiskal dan koordinasi kebijakan sehingga pasar mencermati disiplin fiskal pemerintah, pelebaran defisit anggaran, serta stabilitas transisi politik domestik.
Konsekuensinya adalah tanpa dukungan kepastian fiskal dan iklim investasi yang menopang pasokan valas struktural (seperti optimalisasi DHE SDA), efektivitas pengetatan moneter akan terbatas pada peredam volatilitas sementara.
Potensi Kenaikan di Desember Mengecil
Rahma menyebut, peluang BI untuk kembali menaikkan BI-Rate pada RDG terakhir tahun ini (15 - 16 Desember 2026) berada pada posisi terbuka (data-dependent) dengan probabilitas moderat hingga tinggi.
Meskipun kenaikan 25 bps menjadi 6,00% pada 18 November 2026 dirancang sebagai langkah pre-emptive untuk mendahului rapat FOMC Desember, ruang pengetatan lanjutan ke level 6,25% belum tertutup apabila tekanan eksternal kembali eskalatif.
Menurutnya pemicu yang dapat mendorong kenaikan lanjutan ke 6,25% yaitu besaran kenaikan suku bunga The Fed (FOMC Desember), namun musti diingat bahwa BI secara eksplisit memproyeksikan The Fed masih akan menaikkan suku bunga satu kali lagi sebelum menutup tahun 2026.
“Jika The Fed hanya menaikkan 25 bps sesuai skenario dasar BI, kenaikan BI-Rate November ke 6,00% sudah berfungsi sebagai peredam awal (front-loading),” kata Rahma.
Namun, jika data inflasi atau ketenagakerjaan AS memaksa The Fed bersikap lebih agresif, BI berpotensi mengerek suku bunga lagi sebesar 25 bps untuk menjaga interest rate differential.
Pelemahan Rupiah yang sempat menyentuh rekor terendah di kisaran Rp18.289/USD akibat penguatan Dolar AS, sentimen pasar saham termasuk isu rebalancing/penilaian MSCI, dan ketidakpastian domestik menjadi indikator utama.
“Jika kombinasi kenaikan suku bunga ke 6,00% dan intervensi valas belum mampu menahan Rupiah di bawah level psikologis baru pada paruh pertama Desember, instrumen suku bunga kembali menjadi opsi tercepat,” kata Rahma.
(ell)