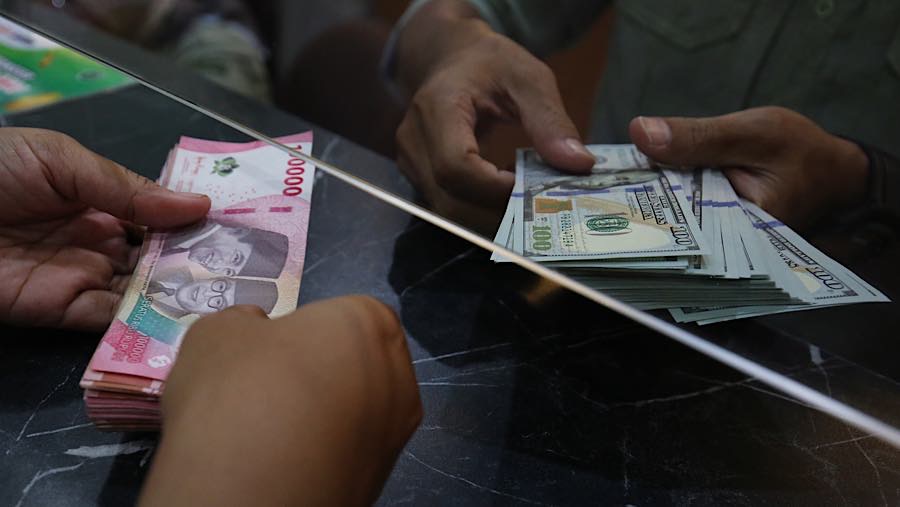
“Ketidakpastian konflik geopolitik di Timur Tengah, yang berpotensi memicu volatilitas harga minyak, dapat mempertahankan tekanan inflasi global dan membuat bank-bank sentral utama tetap bersikap hawkish, khususnya Federal Reserve (The Fed),” terang Faisal.
Ia menambahkan, kenaikan imbal hasil (yield) US Treasury akan memperkuat dolar AS dan meningkatkan tekanan depresiasi terhadap mata uang negara berkembang, termasuk rupiah.
“Oleh karena itu, BI kemungkinan perlu mempertahankan selisih suku bunga yang menarik terhadap Federal Funds Rate (FFR) untuk mengimbangi peningkatan premi risiko, menjaga daya tarik aset domestik, serta mengendalikan inflasi impor (imported inflation),” kata Faisal.
Dalam situasi sekarang, kenaikan BI Rate menjadi 6% merupakan upaya BI untuk mengembalikan daya tarik aset rupiah. Dengan imbal hasil yang lebih tinggi, BI berharap investor memiliki insentif lebih besar untuk mempertahankan kepemilikan aset domestik, ataupun kembali menempatkan modalnya di pasar keuangan RI.
Namun, kenaikan suku bunga kali ini tidak menjamin arus modal asing akan kembali masuk sederas sebelumnya. Sebab, keputusan investor tak cuma ditentukan oleh besarnya imbal hasil. Lebih dari itu, pelaku pasar akan tetap mempertimbangkan stabilitas politik, kredibilitas kebijakan ekonomi, dan prospek fiskal.
Faisal memperkirakan siklus pengetatan moneter berpotensi berlanjut hingga 2027, jika tekanan eksternal dan domestik masih persisten. Selain itu, potensi reklasifikasi Indonesia oleh MSCI dapat memicu arus modal keluar tambahan dan memperbesar tekanan depresiasi rupiah. Ia menambahkan, kondisi tersebut berpotensi mengharuskan BI menaikkan suku bunga lebih lanjut untuk menjaga ketahanan nilai tukar dan stabilitas eksternal.
“Dengan mempertimbangkan perkembangan tersebut, kami memproyeksikan FFR naik 25 bps menjadi 4,5% dan BI Rate meningkat sebesar 50 bps menjadi 6,5% pada akhir 2027,” kata Faisal.
BI Menyiapkan Pertahanan Berlapis
Dengan tekanan yang cukup berat, BI juga terlihat menyiapkan pertahanan berlapis. BI memperkuat strategi stabilitas rupiah melalui bauran instrumen moneter. Salah satu langkah yang ditempuh di antaranya dengan meningkatkan insentif transaksi DNDF lindung nilai melalui mitra BI atau VASTRA.
"Meningkatkan insentif untuk instrumen transaksi DNDF lindung nilai kepada BI melalui bank mitra (VASTRA) dengan pengurangan premi dari semula 40% menjadi sebesar 45% untuk tenor 6 bulan dan dari semula 45% menjadi 50% untuk tenor 12 bulan," kata Destry.
Diskon premi ditingkatkan menjadi 45% untuk tenor enam bulan dan 50% untuk tenor 12 bulan. Kebijakan ini bertujuan membuat transaksi lindung nilai melalui BI lebih menarik bagi pelaku pasar, khususnya perbankan dan investor yang memiliki kebutuhan valuta asing.
Sederhananya, DNDF memberikan fasilitas kepada pelaku pasar untuk mengunci nilai tukar pada masa mendatang tanpa harus melakukan penyerahan dolar AS secara fisik. Instrumen ini sebenarnya membantu mengurangi ketidakpastian kurs sekaligus mengelola kebutuhan likuiditas valuta asing.
Peningkatan insentif tersebut penting lantaran tekanan terhadap rupiah tak cuma berasal dari permintaan dolar AS untuk transaksi perdagangan dan pembayaran utang, tapi juga dari kebutuhan lindung nilai investor yang ingin mengurangi eksposur terhadap pelemahan mata uang domestik.
Selain itu, BI juga akan mengoptimalkan intervensi melalui pasar NDF di luar negeri serta transaksi spot dan DNDF di pasar domestik. Selain itu, bank sentral menyiapkan fasilitas Cross Currency Repo (CCR), yang memungkinkan perbankan memperoleh pendanaan rupiah dengan menjaminkan surat berharga berdenominasi valuta asing, termasuk SVBI dan SUVBI.
Artinya, strategi stabilisasi BI kini tidak hanya berorientasi pada menjaga harga rupiah di pasar spot, tetapi juga memastikan likuiditas rupiah dan dolar AS tersedia secara memadai dalam sistem keuangan.
Prospek Rupiah: Ada Peluang Stabil, Tapi Terbatas
Ke depan, pergerakan rupiah kemungkinan masih sangat sensitif terhadap arah kebijakan BI, pergerakan dolar AS secara global, serta yang dominan adalah sentimen investor asing terhadap aset Indonesia.
Memang, kenaikan BI Rate menjadi 6% seharus bisa memberi sinyal kepada pasar bahwa bank sentral ternyata tetap berpihak pada stabilitas nilai tukar terlepas dari kekhawatiran soal peran barunya yang perlu mendukung pertumbuhan ekonomi.
Dalam jangka pendek, kenaikan suku bunga dapat membantu membatasi tekanan spekulatif terhadap rupiah dan meningkatkan daya tari relatif instrumen keuangan domestik, terutama pada aset pasar uang jangka pendek dan surat berharga pemerintah.
Di pasar surat utang negara, pagi ini yield tenor 1 tahun berada di kisaran 7%. Semua tenor mencatat kenaikan yield. Bahkan tenor 10 tahun kini sudah berada di level 7,76%.
Namun, kenaikan yield sebagai dampak kebijakan suku bunga ini bisa jadi belum cukup untuk membalikkan tren depresiasi rupiah secara fundamental, apalagi jika kondisi keuangan global tetap ketat dan premi risiko domestik masih tinggi.
Bahkan, menurut Kepala Ekonom PT Bank Central Asia Tbk (BBCA) David Sumual, kenaikan BI Rate hanya mampu mempertahankan rupiah di kisaran Rp18.000-18.300/US$. Artinya, meski BI Rate naik, peluang rupiah untuk kembali ke kisaran Rp17.000/US$ belum cukup terbuka.
Setidaknya, pemulihan rupiah akan bergantung pada beberapa hal. Pertama, arah kebijakan moneter AS dan imbal hasil US Treasury akan tetap menjadi faktor utama. Jika yield obligasi AS bertahan tinggi, keunggulan imbal hasil yang ditawarkan aset Indonesia mungkin tidak cukup untuk menarik arus modal masuk secara berkelanjutan.
Kedua, kapasitas intervensi BI dan konsistensi kebijakan akan menjadi faktor penting juga. Kombinasi penyesuaian suku bunga, intervensi valuta asing, pengelolaan likuiditas domestik, serta pemberian insentif lindung nilai (hedging) dapat membantu mengurangi volatilitas nilai tukar yang berlebihan.
Ketiga, perbaikan kepercayaan investor domestik dan asing tentu saja tetap diperlukan untuk menopang pemulihan yang lebih berkelanjutan. Kredibilitas fiskal, stabilitas politik, dan prospek investasi yang lebih jelas akan memengaruhi keputusan investor asing untuk kembali masuk ke aset Indonesia.
Intinya, kenaikan suku bunga memang bisa membuat rupiah kembali stabil dalam jangka pendek. Akan tetapi, agar pemulihan rupiah lebih berkelanjutan, mata uang Garuda tetap tetap membutuhkan sokongan dalam bentuk: perbaikan fundamental ekonomi domestik, kredibilitas fiskal, dan iklim investasi.
(dsp/aji)