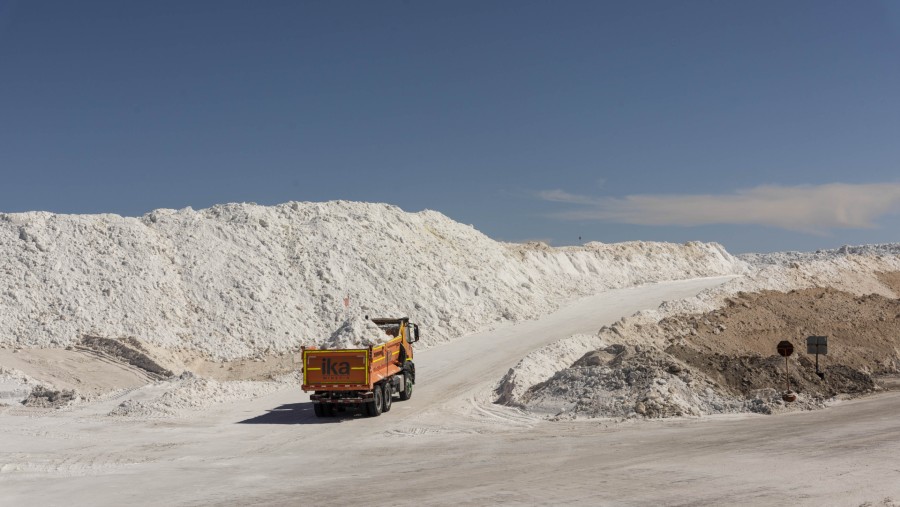
Ketergantungan yang tinggi pada impor serta risiko pemusatan produksi menjadi masalah yang sangat serius bagi mineral-mineral dengan volume lebih kecil ini, mengingat terbatasnya sumber pasokan alternatif di dunia.
Amerika Serikat (AS), misalnya, masih bergantung 100% pada impor untuk memenuhi kebutuhan galium, grafit alami, indium, mangan, dan tantalum; sehingga pasar komoditas tersebut sangat rentan terhadap gangguan.
Ketergantungan pada impor tercatat lebih rendah untuk senyawa dan logam tanah jarang (LTJ)—didukung oleh produksi di tambang Mountain Pass—sementara impor mencakup 60% dari konsumsi aluminium dan 57% dari konsumsi tembaga olahan, yang mencerminkan basis pasokan domestik yang lebih besar untuk kedua logam tersebut.
“AS akan tetap berada di garis depan pergeseran ini, dengan ekspansi pusat data yang pesat menjadikan infrastruktur AI sebagai pertimbangan yang lebih penting dalam keamanan mineral kritis domestik,” papar tim BMI dalam laporannya, Rabu (18/11/2026).
Pusat Data
Proyek pengembangan pusat data atau data center di AS jauh melampaui proyek di sejumlah pasar Eropa, dengan kapasitas sebesar 3,1 GW yang sedang dalam tahap konstruksi dan tambahan 12,8 GW yang direncanakan untuk periode 2026—2030.
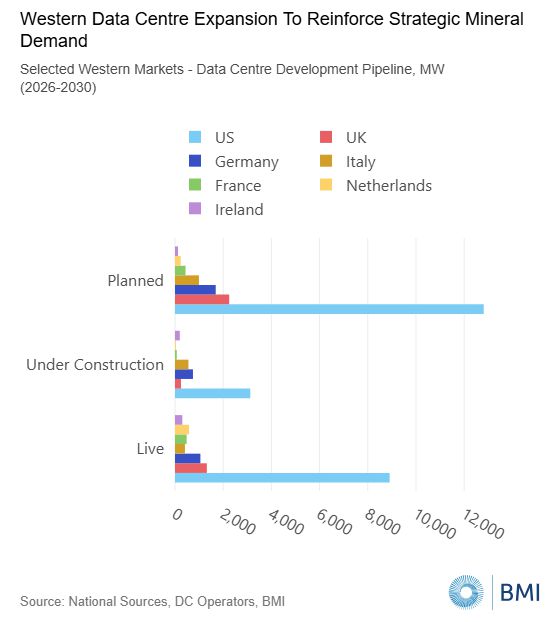
Meskipun cakupan pengembangan ini melampaui kapasitas yang dikhususkan untuk industri AI, sebagian besar ekspansi diperkirakan datang dari hyperscaler—perusahaan penyedia layanan cloud berskala besar yang mengoperasikan jaringan pusat data yang luas—seiring dengan meningkatnya adopsi AI yang mendorong investasi pada infrastruktur komputasi.
“Menurut tim Teknologi, Media, dan Telekomunikasi kami; kapasitas hyperscaler di AS diperkirakan meningkat sekitar 273% dari tingkat saat ini pada 2034,” papar BMI.
“Pada saat yang sama, akumulasi belanja pertahanan AS diproyeksikan naik sebesar 34,1% menjadi hampir US$5,95 triliun selama periode 2026—2030 dibandingkan dengan lima tahun sebelumnya.”
Belanja Pertahanan
Di sisi lain, peningkatan belanja pertahanan di pasar-pasar utama lainnya—khususnya Jerman, Inggris, dan Spanyol—juga akan makin mendorong permintaan terhadap material khusus yang digunakan dalam sektor kedirgantaraan, amunisi, sistem rudal, serta elektronik pertahanan.
Kekhawatiran mengenai keamanan pasokan serta meningkatnya permintaan dari sektor pertahanan, manufaktur canggih, dan teknologi digital akan mendorong investasi lebih lanjut dalam rantai pasok logam minor strategis di luar China pada 2027.
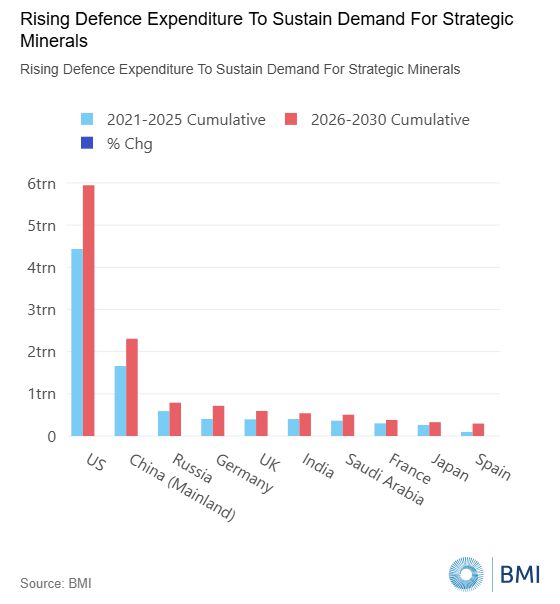
Dukungan pemerintah, perjanjian pembelian strategis (strategic offtakes), dan upaya untuk mendiversifikasi rantai pasok memperkuat kelayakan proyek-proyek baru, meskipun mekanisme untuk menambah pasokan berbeda-beda tergantung pada jenis logamnya.
Mineral tungsten dan antimon menawarkan peluang yang lebih jelas untuk pertumbuhan berbasis pertambangan; tambang Sangdong milik Almonty Industries di Korea Selatan diperkirakan meningkatkan kapasitasnya pada 2027, sementara tambang antimon-emas Hillgrove milik Larvotto Resources di Australia terus meningkatkan produksinya setelah beroperasi kembali pada 2026.
Di AS, dukungan pemerintah juga menopang Proyek Emas Stibnite milik Perpetua Resources, serta produksi dan pemrosesan tungsten di dalam negeri.
Namun, untuk logam seperti galium, germanium, dan indium, pertumbuhan pasokan akan lebih bergantung pada kapasitas pemulihan dan pemurnian di fasilitas pengolahan aluminium dan logam dasar yang sudah ada, alih-alih pengembangan tambang khusus.
Proyek-proyek utama dalam kategori ini mencakup Project Crucible dari Korea Zinc di AS, rencana fasilitas galium oleh Alcoa di Australia, serta proyek galium milik METLEN di Yunani—yang semuanya telah memperoleh dukungan finansial dari pemerintah maupun institusi.
“Meski demikian, dominasi China akan tetap bertahan dalam jangka menengah, mengingat terbatasnya skala pasokan alternatif serta panjangnya waktu yang dibutuhkan untuk merealisasikan produksi dari proyek-proyek baru,” tegas tim BMI.
(wdh)